
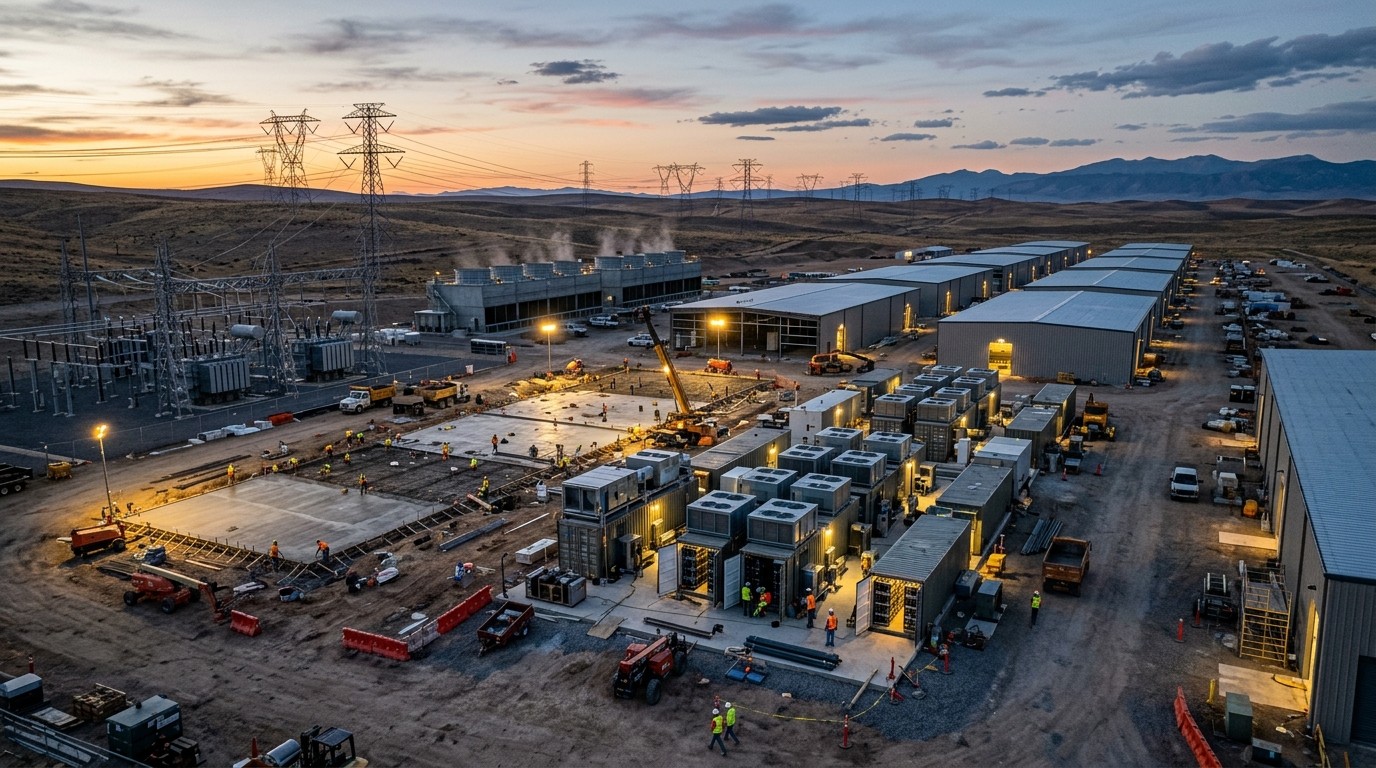

Quatre dollars de l’heure. C’est le premier salaire d’un gamin du Missouri chargé d’évacuer gravats et emballages sur un chantier de banlieue. Quarante-trois ans plus tard, le même homme pilote un groupe de bâtiment qui vise près d’un milliard de dollars de revenus, parce que Google, Microsoft et Apple lui confient des dalles, des transformateurs et des boucles de froid. Entre ces deux scènes, une industrie entière a changé de centre de gravité : le béton précède le silicium, et les mégawatts déjà branchés valent parfois plus que les machines qu’ils alimentent.
Cette bascule ne concerne pas seulement un entrepreneur du BTP. Elle redessine aussi le métier des mineurs de Bitcoin, longtemps perçus comme des consommateurs d’électricité sans autre débouché que le hachage de blocs. Désormais, une partie d’entre eux loue ses sites, ses contrats d’énergie et ses terrains aux géants de l’intelligence artificielle. Le même dollar achète une coulée de béton d’un côté, et un raccordement déjà obtenu de l’autre.
Pourquoi le chantier arrive avant la puce
On a longtemps raconté la course à l’IA comme une affaire de modèles, de chercheurs et de cartes graphiques. Le récit est incomplet. Aucun accélérateur ne s’allume sans dalle coulée, sans poste source, sans chemin de câbles et sans circuit de refroidissement capable d’évacuer une chaleur que les salles informatiques d’il y a dix ans n’avaient jamais connue. Dans cette chaîne, le constructeur n’est plus un sous-traitant invisible. Il devient un goulot, parfois un allié stratégique.
Todd Weaver illustre ce déplacement mieux qu’un graphique de dépenses. Embauché à douze ans par Bob Clark, fondateur de Clayco, à la seule condition de rester à l’école, il lance sa propre société en 2002, à trente et un ans. Sa holding, DGN Enterprise, réunit aujourd’hui cinq sociétés, dont TW Constructors et des filiales d’électricité, de vitrerie et de protection incendie. L’effectif tourne autour de 585 personnes. Le chiffre d’affaires, proche de 400 millions de dollars en 2025, est attendu près du milliard en 2026.
Le moteur de ce saut n’est pas un retournement miraculeux du marché résidentiel. Ce sont des chantiers de data centers sur six campus de Google, avec Microsoft et Apple également au carnet de commandes. Le mentorat de Clark, l’un des grands bâtisseurs américains, a fourni le métier. La vague d’infrastructures liée à l’IA a fourni le volume. Les deux ne se confondent pas, et c’est précisément ce qui rend l’histoire utile : le savoir-faire existait, la demande a changé d’échelle.
Ce que l’on peut retenir du parcours, sans le romantiser.
- Un premier emploi de chantier à Hazelwood, banlieue de Saint-Louis, payé quatre dollars de l’heure.
- Une condition posée par Bob Clark : rester scolarisé, puis un mentorat de plusieurs années.
- Une création d’entreprise en 2002, puis une holding à cinq sociétés et 585 salariés.
- Un bond de revenus porté par des campus de Google, avec Microsoft et Apple dans le portefeuille clients.
Le béton comme premier maillon de la chaîne IA
Dans la valeur ajoutée de l’intelligence artificielle, l’ordre réel des choses surprend encore les observateurs habitués aux seules annonces de puces. Le modèle ne tourne pas dans le vide. Il exige une salle, une alimentation, une redondance, une maintenance et un délai de livraison que ni un fondeur ni un éditeur de logiciel ne maîtrisent seuls. Le bâtiment arrive donc avant le silicium, non par prestige, mais par contrainte physique.
Cette contrainte explique pourquoi un groupe régional de taille intermédiaire peut soudain viser une taille de grand compte. Les hyperscalers ne peuvent pas tout internaliser. Ils ont besoin de corps de métier capables de tenir un planning sur plusieurs campus à la fois : gros œuvre, courants forts, enveloppe, sécurité incendie. Weaver n’a pas inventé l’IA. Il a industrialisé la partie que les annonces de modèles oublient.
Le récit médiatique aime l’ascension personnelle. Elle est réelle, et elle mérite d’être dite sans folklore. Mais l’enseignement économique est ailleurs. Quand une dépense d’infrastructure passe de quelques dizaines de milliards à plusieurs centaines, les métiers d’exécution cessent d’être périphériques. Ils deviennent le rythme de la mise en service. Un retard de dalle se traduit par des GPU payés qui ne calculent pas.
Une demande que le BTP n’avait jamais vue
Amazon, Microsoft, Alphabet et Meta ont engagé environ 410 milliards de dollars en 2025. Après les publications du deuxième trimestre, fin juillet, leurs prévisions cumulées dépassent 700 milliards pour 2026. L’essentiel vise les serveurs, les puces et les bâtiments qui les abritent. Les marchés ont réagi en ordre dispersé : certains y ont vu une preuve de domination, d’autres une surenchère dont le retour n’est pas encore lisible.
Ce chiffre ne dit pas que chaque dollar ira dans le béton. Une large part finance des accélérateurs, de la mémoire, des réseaux internes et des contrats d’énergie. Il dit en revanche que l’enveloppe globale a quitté l’échelle habituelle du cloud des années 2010. Pour un constructeur, la différence est simple : les appels d’offres se multiplient, les pénalités de retard deviennent stratégiques, et la capacité à mobiliser des équipes spécialisées vaut un avantage commercial.
L’appétit ne s’arrête pas au sol américain. En septembre, Google a annoncé au moins 13 milliards d’euros en Finlande pour ses centres et leur alimentation. Le choix n’est pas anecdotique. Il rappelle que la localisation se joue autant sur le climat, le réseau et le cadre politique que sur la proximité des utilisateurs. Un bâtisseur américain n’en capte pas la totalité, mais il évolue dans un marché où le donneur d’ordre pense déjà en continents.
Aucun GPU ne s’allume sans dalle coulée, sans transformateur raccordé et sans boucle de refroidissement. Le béton arrive avant le silicium.
Lecture de la chaîne de valeur des data centers
Ce que change un carnet de commandes hyperscaler
Travailler pour Google sur six campus n’est pas un contrat unique. C’est une répétition de méthodes, de contrôles et de calendriers. Le client impose des standards de sécurité, de qualité et de documentation que beaucoup d’entreprises générales découvrent trop tard. Celles qui tiennent le rythme gagnent le droit de revenir sur le campus suivant. Celles qui ratent une séquence sortent du cercle, parfois pour plusieurs années.
Microsoft et Apple au portefeuille ne signifient pas une dépendance totale à un seul nom. Ils signifient toutefois une concentration du risque client. Si les hyperscalers ralentissent en même temps, le carnet se vide plus vite qu’il ne s’est rempli. Le bond de 400 millions vers le milliard est donc une performance, et aussi une exposition. La solidité du groupe se jugera au moment où la cadence baissera, pas seulement au moment où elle accélère.
DGN Enterprise agrège des métiers complémentaires. L’électricité, la vitrerie et la protection incendie ne sont pas des à-côtés décoratifs sur un centre de calcul. Un défaut d’enveloppe ou un système incendie mal calibré peut bloquer la réception d’une salle entière. L’intégration de ces filiales réduit les interfaces, à condition que la holding sache encore arbitrer entre ses propres entités. La croissance rapide teste exactement cette capacité.
Le délai électrique, vrai arbitre du calendrier
Le chantier bute sur le courant. Le Lawrence Berkeley National Laboratory estime à près de cinq ans le délai médian entre une demande de raccordement au réseau américain et la mise en service. Cinq ans, dans une industrie où les générations de puces se succèdent en dix-huit à vingt-quatre mois, c’est une éternité. Un site déjà alimenté vaut alors davantage que les serveurs qu’il abritera, parce que le serveur s’achète et le raccordement s’attend.
Cette asymétrie explique la suite de l’histoire. Les constructeurs comme Weaver produisent de la capacité neuve. Les mineurs de Bitcoin détiennent, eux, de la capacité déjà autorisée, déjà câblée, parfois déjà refroidie. Les deux métiers ne se concurrencent pas frontalement. Ils répondent à la même pénurie par des chemins opposés : l’un coule du neuf, l’autre reconfigure l’existant.
Pour un donneur d’ordre pressé, le choix n’est pas moral. Il est calendaire. Attendre un poste source neuf, ou signer un bail sur un site dont l’interconnexion existe. Le premier chemin construit l’offre de demain. Le second débloque l’offre de cette année. Les deux coexistent, et Google lui-même illustre la double stratégie : il fait travailler des équipes de bâtiment sur ses campus, et il détient des parts dans des mineurs reconvertis en hébergeurs.
Pourquoi le Missouri n’est pas un détail
Hazelwood n’est pas la Silicon Valley, et c’est précisément le point. Les compétences de chantier, de coordination et de tenue de planning ne naissent pas dans les communiqués de modèles. Elles se forment sur des bungalows de travaux, des marchés publics, des entrepôts et des usines. Quand la demande de centres de données explose, elle va chercher ces compétences là où elles existent déjà, pas seulement là où les salaires de software sont les plus cités.
Le parcours de Weaver rappelle aussi une règle simple du métier. Rester à l’école n’était pas une clause sentimentale. Clark posait une condition de durée. Le bâtiment récompense la constance plus que le coup d’éclat. Quarante-trois ans séparent le premier salaire du milliard visé. L’IA a accéléré la dernière ligne droite. Elle n’a pas fabriqué les décennies précédentes.
Cette durée mérite d’être opposée au temps des marchés financiers. Un titre de mineur peut doubler en quelques séances sur une rumeur de bail. Un groupe de BTP met des années à qualifier ses chefs de chantier, ses électriciens et ses conducteurs de travaux. Les deux vitesses cohabitent dans la même chaîne de valeur. Les confondre, c’est mal lire le risque.
Ce que Forbes raconte, et ce que les comptes diront
Le récit publié par Forbes fixe une trajectoire : environ 400 millions en 2025, près d’un milliard attendu en 2026. Un attendu n’est pas un réalisé. Les centres de données se facturent à l’avancement. Un décalage de trimestre, une pénurie de transformateurs ou un hiver de chantier difficile peut déplacer le chiffre sans annuler la tendance. L’ordre de grandeur, lui, est déjà parlant.
Pour le lecteur crypto, l’intérêt n’est pas de suivre un entrepreneur du Missouri pour lui-même. Il est de voir où part l’argent des hyperscalers avant d’arriver dans un cluster de GPU. Une partie finance le foncier et le génie civil. Une autre finance des baux sur des sites miniers. Une troisième finance les puces. Séparer ces trois flux évite de tout attribuer au seul cours du Bitcoin ou au seul narratif de l’IA.
Le groupe de Weaver n’est pas coté dans le récit disponible. On ne dispose donc pas ici d’un multiple, d’une marge ou d’un endettement vérifiable. On dispose d’une taille, d’un effectif et d’une liste de clients. C’est assez pour comprendre le mécanisme. Ce n’est pas assez pour conclure à une rente permanente.
Les quatre donneurs d’ordre qui écrasent le marché
Amazon, Microsoft, Alphabet et Meta concentrent une part disproportionnée de la dépense. Cette concentration a une conséquence pratique : les standards techniques, les clauses de pénalité et les choix d’architecture se diffusent depuis quelques sièges vers des centaines de sous-traitants. Un changement de design de refroidissement chez un seul client peut réorienter des mois de préparation chez un constructeur.
Elle a aussi une conséquence financière. Quand ces quatre acteurs relèvent ensemble leurs enveloppes, l’industrie du bâtiment, les équipementiers électriques et les mineurs reconvertis reçoivent le même signal. Quand ils les abaissent ensemble, le signal s’inverse avec la même force. La diversification géographique, Finlande comprise, atténue un peu le risque régional. Elle ne supprime pas la corrélation des budgets.
Les marchés ont d’ailleurs réagi sans unité à la surenchère post-juillet. Certains titres d’infrastructure ont été salués. D’autres ont été sanctionnés sur la crainte d’un rendement dilué. Cette dispersion est saine. Elle rappelle qu’un dollar dépensé en bâtiment n’a pas la même lecture qu’un dollar dépensé en puce, ni qu’un dollar engagé dans un bail de vingt ans.
La Finlande comme rappel géographique
L’annonce finlandaise d’au moins 13 milliards d’euros ne se résume pas à un chiffre européen. Elle dit que l’alimentation électrique fait partie du projet, pas de son annexe. Construire la salle sans sécuriser le courant, c’est annoncer une capacité qui n’existe pas encore. Les mineurs américains l’ont appris à l’envers : ils ont d’abord sécurisé le courant, puis cherché un usage.
Le climat nordique réduit une partie du coût de froid, sans abolir le besoin de réseau. Un site frais mais mal raccordé reste un site inutile. L’arbitrage géographique des hyperscalers croise donc trois variables : prix de l’électron, délai de raccordement, stabilité politique et fiscale. Le Missouri de Weaver et la Finlande de Google ne sont pas concurrents directs. Ils appartiennent au même raisonnement.
Pour l’écosystème crypto européen, la leçon est indirecte. Les grands contrats d’hébergement GPU ne se signent pas d’abord là où le discours sur la blockchain est le plus bruyant. Ils se signent là où le mégawatt est disponible, autorisé et refroidissable. Le récit technologique suit l’infrastructure, rarement l’inverse.
Métiers invisibles, goulots visibles
La vitrerie et la protection incendie paraissent éloignées du minage. Sur un campus de calcul, elles conditionnent la réception. Une façade technique mal posée ou un compartimentage incendie refusé décale la livraison des salles. Ces métiers, intégrés dans la holding de Weaver, montrent que la valeur ne se limite pas au terrassement. Elle se niche dans la capacité à fermer un bâtiment conforme.
L’électricité est le pont le plus évident avec l’univers des mineurs. Poser des chemins de câbles, dimensionner des tableaux, coordonner un poste de transformation : ce sont des gestes cousins de ceux qu’une ferme de hachage a déjà pratiqués, à une autre densité et avec d’autres exigences de redondance. La reconversion n’est donc pas un changement de planète. C’est un changement de cahier des charges.
585 salariés pour une ambition proche du milliard impliquent une forte productivité apparente, ou une sous-traitance massive, ou les deux. Le chiffre seul ne tranche pas. Il suggère que le groupe orchestre plus qu’il n’emploie en direct toute la main-d’œuvre des campus. C’est le modèle classique du BTP spécialisé. Il est efficace tant que les partenaires tiennent. Il devient fragile si la pénurie de compagnons se généralise.
Une industrie qui découvre ses propres limites
Le bâtiment américain n’avait pas vu, dans une fenêtre aussi courte, une demande aussi concentrée sur un seul type d’ouvrage. Les entrepôts, les usines et les hôpitaux n’ont pas disparu. Ils coexistent avec des halls dont la densité électrique au mètre carré sort des référentiels habituels. Les bureaux d’études, les assureurs et les autorités locales apprennent en même temps que les constructeurs.
Cette nouveauté crée des rentes temporaires pour ceux qui ont déjà livré. Elle crée aussi des erreurs de chiffrage. Un premier campus s’estime mal. Le troisième s’estime mieux. Le sixième, celui que Google confie à des équipes rodées, bénéficie de cette courbe d’apprentissage. Le milliard visé en 2026 est autant le produit de la répétition que de la hausse des prix.
Les mineurs vivent une courbe symétrique. Le premier bail HPC s’accompagne de surprises : densité, liquide de refroidissement, clauses de disponibilité, pénalités. Le deuxième se négocie avec un retour d’expérience. Ceux qui ont signé tôt avec Microsoft, AWS ou Anthropic paient le prix de l’apprentissage et encaissent la prime du premier mouvement.
Lire le capex sans le confondre avec le profit
Dépasser 700 milliards de dollars de dépenses prévues n’équivaut pas à 700 milliards de profits pour les fournisseurs. Une part importante est de la consommation intermédiaire : puces amorties, énergie, bâtiments dépréciés. Le constructeur encaisse un chiffre d’affaires. L’hyperscaler espère un usage. Le mineur reconverti encaisse un loyer. Trois comptabilités, trois risques.
Le lecteur pressé additionne ces flux et conclut à une bulle unique. Le lecteur attentif les sépare. Une bulle de valorisation sur un titre minier peut éclater sans que le chantier de Weaver s’arrête. Un retard de chantier peut, à l’inverse, retarder la reconnaissance du revenu d’un bail déjà signé. Les calendriers ne sont pas synchrones, même quand les donneurs d’ordre sont les mêmes.
C’est pourquoi l’anecdote des quatre dollars reste utile. Elle ancre une dépense abstraite dans un métier concret. Le milliard n’est pas une capitalisation. C’est une somme de situations de travaux, de factures et de réceptions. Tant que les dalles se coulent, le récit tient. Le jour où les réservations de salles se décalent, le récit devra être réécrit en marge et en carnet, pas en slogans.
Les mineurs assis sur le courant que l’IA réclame
Pendant une décennie, les sociétés de minage ont fait le travail que peu de monde enviait. Négocier des contrats d’électricité de long terme. S’installer au pied de sous-stations délaissées. Accepter des territoires où le foncier était bon marché précisément parce que la demande industrielle était faible. Ce patrimoine, jugé ringard tant que le halving comprimait les marges, est devenu l’un des actifs les plus disputés de la tech américaine.
IREN a livré cet été son premier centre à Microsoft, dans le cadre d’un contrat de 9,7 milliards de dollars portant sur des puces GB300 de Nvidia installées à Childress, au Texas. Cipher Mining a bouclé 5,5 milliards avec Amazon Web Services, après un bail garanti par Google via Fluidstack. TeraWulf revendique plus de 12,8 milliards de dollars de revenus contractés dans le calcul haute performance. Fin septembre, Riot Platforms a sécurisé un bail de vingt ans estimé à 9,1 milliards avec Anthropic sur le site de Rockdale, au Texas.
Ces montants ne sont pas des chiffres d’affaires déjà encaissés sur un exercice. Ce sont des engagements, des loyers cumulés, des volumes contractés. Les lire comme un profit immédiat serait une erreur. Les ignorer serait une autre erreur. Ils disent qu’une partie du bilan minier a changé de nature : d’une option sur le prix du Bitcoin, il devient un portefeuille de baux indexés sur la demande de calcul.
Quatre mouvements qui résument la reconversion, sans les additionner comme s’ils étaient déjà du cash.
- IREN et Microsoft : 9,7 milliards autour de puces GB300 à Childress, au Texas.
- Cipher Mining et AWS : 5,5 milliards, avec une garantie de Google via Fluidstack.
- TeraWulf : plus de 12,8 milliards de revenus contractés en calcul haute performance.
- Riot Platforms et Anthropic : bail de vingt ans estimé à 9,1 milliards à Rockdale.
Childress, Rockdale et la géographie du mégawatt
Le Texas revient dans presque chaque annonce. Non parce que l’État aurait inventé l’IA, mais parce qu’il concentre des raccordements, un marché électrique particulier et des sites industriels déjà viabilisés. Childress pour IREN, Rockdale pour Riot : deux noms qui, il y a peu, évoquaient surtout des containers de mineurs et des débats sur la charge du réseau. Ils évoquent désormais des baux avec Microsoft et Anthropic.
Cette géographie n’est pas interchangeable avec un campus urbain de Google. Le site minier a souvent été choisi pour le prix du mégawattheure et la proximité d’une sous-station, pas pour la fibre premium ou la redondance de type bancaire. La reconversion exige donc des travaux : densification, refroidissement liquide, sécurité, connectivité. Le bail ne tombe pas du ciel sur un hangar inchangé. Il finance, en partie, cette mise à niveau.
C’est là que les métiers de Weaver et ceux des mineurs se rejoignent sans se confondre. L’un construit du neuf pour un client qui possède le foncier. L’autre adapte de l’existant pour un client qui loue la puissance. Les deux facturent du temps, des matériaux et de la coordination. Les deux dépendent, au bout du compte, de la volonté des mêmes géants de continuer à remplir des salles.
Un an après le refus de Core Scientific
Un an plus tôt, les actionnaires de Core Scientific avaient rejeté l’offre de rachat de CoreWeave, valorisée 9 milliards de dollars en actions. Le refus disait quelque chose de précis : une partie du secteur préférait rester indépendante et monétiser ses mégawatts contrat par contrat, plutôt que de se fondre dans un spécialiste du cloud GPU. Ce choix n’était pas un refus de l’IA. C’était un refus d’un prix et d’une dilution.
La séquence Riot-Anthropic, arrivée ensuite, montre que le marché des baux est resté ouvert. On peut vendre la société. On peut aussi vendre vingt ans d’occupation. Les deux options ne protègent pas des mêmes risques. La vente transfère le risque d’exécution. Le bail le conserve, en échange d’un revenu contracté et d’une exposition au client sur une durée très longue.
Neuf milliards en actions d’un côté, 9,1 milliards de loyer estimé de l’autre : les ordres de grandeur se répondent sans se valoir. L’un est un prix de contrôle. L’autre est une somme de flux futurs, avant impôt, avant travaux, avant aléas d’exploitation. Les comparer sans cette précaution alimente les titres choc et brouille l’analyse.
Un site déjà alimenté vaut davantage que les serveurs qu’il abritera, tant que le réseau met des années à dire oui.
Contrainte de raccordement américaine
Google des deux côtés de la table
Le détail le plus révélateur est peut-être celui-ci. Google fait travailler les équipes de Weaver sur ses centres, et détient dans le même temps des participations dans TeraWulf et Cipher Mining, deux mineurs reconvertis en hébergeurs de GPU. Le même groupe achète du béton neuf et une option sur des mégawatts déjà raccordés. Ce n’est pas une contradiction. C’est une couverture.
Pour Alphabet, le raisonnement est industriel. Si le délai médian de raccordement approche cinq ans, posséder une part du stock existant raccourcit le chemin vers la mise en service. Financer Fluidstack pour garantir un bail Cipher, c’est sécuriser un intermédiaire et un site. Commander des campus neufs, c’est préparer la capacité de la décennie. Les deux lignes budgétaires répondent à deux horizons.
Pour le mineur, l’entrée au capital d’un hyperscaler ou de son véhicule n’est pas un blanc-seing. Elle aligne une partie des intérêts, et elle crée une dépendance. Un actionnaire stratégique peut faciliter un contrat. Il peut aussi orienter les arbitrages le jour où il faudra choisir entre deux clients, ou entre le minage résiduel et une extension HPC. La gouvernance compte autant que le mégawatt.
Soixante-dix pour cent de revenus IA, un scénario pas un fait
Certains mineurs pourraient tirer 70 % de leurs revenus de l’IA d’ici fin 2026. Le conditionnel est essentiel. Il décrit une trajectoire possible pour ceux qui ont signé, livré et basculé assez de puissance. Il ne décrit pas le secteur entier. Un opérateur encore entièrement exposé au hachage ne devient pas un hébergeur parce que son voisin a signé avec Anthropic.
Ce seuil, s’il était atteint, changerait la lecture boursière. Le titre ne serait plus d’abord une option sur le Bitcoin et le coût de l’électricité. Il deviendrait un véhicule d’infrastructure, avec un résiduel crypto. Les multiples, les comparables et la sensibilité au halving s’ajusteraient. Les déceptions aussi : un bail signé qui tarde à être energisé pèse plus lourd quand il est censé porter 70 % du chiffre.
Le minage n’a pas disparu pour autant. Il marque le pas. Le hashrate du réseau, cette puissance totale mobilisée pour valider les blocs, plafonnait autour de 930 EH/s en septembre, sous la barre symbolique de 1 ZH/s. Selon BlocksBridge Consulting, les mineurs cotés ont réduit leur puissance de 15 % au premier semestre 2026, pendant que leurs revenus tirés de l’IA bondissaient.
Ce que dit un hashrate qui plafonne
Un hashrate autour de 930 exahashes par seconde n’est pas un effondrement. C’est un plateau sous un seuil que le récit bullish avait présenté comme imminent. La puissance n’a pas fui le protocole. Elle a cessé de croître au rythme des années précédentes, en partie parce que des opérateurs cotés réallouent des mégawatts vers des contrats plus prévisibles.
La baisse de 15 % de la puissance des mineurs cotés au premier semestre 2026 est un choix de portefeuille, pas une panne généralisée. Ces sociétés arbitrent entre un revenu variable, lié au prix du Bitcoin et à la difficulté, et un revenu contracté, lié à un bail. Quand le second devient signable à des niveaux élevés, le premier recule dans le mix. Les opérateurs non cotés, plus petits ou plus isolés, ne font pas forcément le même arbitrage.
Pour le réseau, la conséquence est une croissance plus lente de la sécurité économique mesurée en hashrate, pas une disparition de la sécurité. Le protocole continue de produire des blocs. Il le fait avec une part plus faible de la puissance électrique que les grands cotés contrôlaient. Cette nuance évite deux excès : annoncer la fin du minage, ou prétendre que rien n’a bougé.
Le travail ingrat qui devient un actif
Négocier un contrat d’électricité de dix ou quinze ans n’a jamais fait la une autant qu’un halving. C’était pourtant le vrai métier. Il fallait convaincre un fournisseur, un régulateur local, parfois une communauté, que des containers bruyants méritaient un branchement. Les sites personne ne convoitait sont exactement ceux que les équipes d’infrastructure de l’IA convoitent aujourd’hui.
Cette inversion a un coût politique. Les mêmes territoires qui toléraient un mineur parce qu’il apportait une charge flexible découvrent un locataire HPC qui veut de la disponibilité maximale. La flexibilité, argument historique du minage face au réseau, s’efface quand le contrat exige un taux de service digne d’un cloud. Le mégawatt change de nature juridique en changeant de client.
Les opérateurs qui ont survendu la flexibilité devront expliquer la bascule. Ceux qui ont dès l’origine conçu des sites évolutifs vers la haute densité ont une longueur d’avance. Le patrimoine électrique n’est pas homogène. Un raccordement de 50 mégawatts sans refroidissement liquide ni fibre redondante n’égale pas un campus prêt à recevoir des GB300. Le marché commence à trier.
Contrats, garanties et ce qu’ils ne couvrent pas
Un contrat de 9,7 milliards ou un bail de 9,1 milliards impressionne. Il ne supprime ni le risque de construction, ni le risque de retard de puces, ni le risque de résiliation encadrée. Les clauses de disponibilité peuvent transformer un beau loyer théorique en pénalités. Les garanties, comme celle de Google via Fluidstack sur le dossier Cipher, rassurent le bailleur et le preneur. Elles ne coulent pas la dalle à leur place.
TeraWulf et ses 12,8 milliards de revenus contractés posent la même question de lecture. Contracté n’est pas encaissé. Une partie peut être conditionnée à des mises en service échelonnées. Le suivi utile, pour un analyste, n’est pas le communiqué de signature. C’est le calendrier d’energisation, le taux d’occupation réel et la marge après électricité et maintenance.
Cette discipline de lecture vaut aussi pour le milliard de Weaver. Un carnet de commandes hyperscaler est une excellente nouvelle opérationnelle. Il devient un piège s’il est financé par un endettement calé sur un pic de demande. Les documents publics disponibles dans le récit de Forbes ne permettent pas de trancher ce point. Ils obligent à le poser.
Deux métiers, une seule pénurie
Le constructeur et le mineur répondent à la même rareté : le temps qu’il faut pour obtenir du courant utile. Le premier raccourcit ce temps en livrant des bâtiments là où le raccordement est déjà engagé par le client. Le second le raccourcit en offrant un site où le raccordement est derrière lui. L’hyperscaler arbitre selon l’urgence de ses clusters.
Cette convergence crée des passerelles humaines. Des électriciens de fermes de minage rejoignent des chantiers de campus. Des conducteurs de travaux du BTP découvrent des densités de puissance qu’ils n’avaient vues que dans l’industrie lourde. DGN Enterprise, avec ses filiales électriques, est structurellement placé sur ce pont. Les mineurs qui internalisent leurs travaux le sont aussi, par l’autre rive.
La pénurie de transformateurs, de tableaux et de compétences reste le point commun le plus sous-estimé. On peut signer un bail et attendre un équipement. On peut couler une dalle et attendre le même équipement. Le récit des 700 milliards oublie souvent ces files d’attente industrielles, qui ne se décrètent pas dans un appel de résultats trimestriel.
Ce que le cloud achète vraiment
Amazon, Microsoft, Alphabet et Meta n’achètent pas du Bitcoin. Ils achètent du temps de calcul, de la capacité électrique et de la certitude de livraison. Quand ils passent par un mineur, ils achètent un raccourci. Quand ils passent par un bâtisseur, ils achètent une capacité propre, amortissable, contrôlée. Les deux achats peuvent coexister dans le même plan pluriannuel.
Le passage de 410 à plus de 700 milliards entre 2025 et les prévisions 2026 mesure l’accélération, pas la soutenabilité. Une prévision de dépense se révise. Elle se révise à la hausse quand la course entre modèles semble ouverte. Elle se révise à la baisse quand les retours d’usage déçoivent ou quand le coût du capital remonte. Les fournisseurs en aval n’ont pas le même pouvoir de révision : ils ont déjà embauché, commandé, engagé.
D’où l’intérêt de regarder la dispersion des réactions de marché après les résultats de juillet. L’unanimité aurait été plus inquiétante. Le désaccord sur la valeur d’un dollar de capex supplémentaire est le signe que le scénario n’est pas écrit. Le béton se coule quand même, parce que les plannings de 2026 ont été lancés avant que le débat soit tranché.
Une manne à durée inconnue
Reste la question que le récit de Weaver laisse ouverte, et qu’il faut poser sans détour. Combien de temps la manne tient-elle le jour où les géants du cloud lèvent le pied ? Un groupe passé de 400 millions à un milliard en un an n’a pas le même point mort qu’avant la vague. Un mineur dont 70 % des revenus visés viennent de l’IA n’a pas le même point mort qu’une ferme calibrée sur le seul hachage.
Le ralentissement ne sera probablement pas binaire. Il peut prendre la forme d’un étalement de campus, d’une pause sur les extensions, d’une renégociation de densité. Les baux de vingt ans protègent une partie du revenu des mineurs, pas la totalité des options de croissance qui ont fait monter les titres. Les chantiers en cours protègent une partie du carnet de Weaver, pas les appels d’offres de l’année suivante.
La sortie, si elle vient, séparera ceux qui ont transformé le pic en bilan solide de ceux qui ont transformé le pic en structure de coûts. C’est une banalité de cycle industriel. Elle s’applique mal aux récits d’ascension, parce que l’ascension est plus photogénique que le point mort. Elle s’applique pourtant aux deux côtés de cette histoire, le bungalow de chantier comme la sous-station texane.
Ce que cette bascule change pour Bitcoin
Bitcoin n’a pas besoin que ses mineurs restent monomaniaques pour que le protocole fonctionne. Il a besoin que suffisamment de puissance reste incitée à valider des blocs. Un plateau sous 1 ZH/s, avec une baisse de 15 % chez les cotés, indique une réallocation, pas une grève. Le risque serait ailleurs : une concentration accrue de la puissance restante, ou une électricité résiduelle de moins bonne qualité, plus chère, plus interruptible.
Il existe aussi un effet de seconde ordre. Si les meilleurs sites partent vers l’IA, le minage se replie sur des électrons moins convoités. La marge se comprime même à hashprice constant. Les opérateurs qui gardent une poche de minage flexible peuvent encore éteindre en période de prix élevés de l’électricité et rallumer ensuite. Ceux qui ont signé un taux de disponibilité cloud ont perdu cette option sur la portion louée.
Le protocole, lui, ne signe pas de bail. Il récompense le travail fourni. Tant que le travail est fourni, les blocs sortent. La composition du hashrate devient simplement plus difficile à lire depuis les seuls communiqués des grands cotés. Une part croissante de l’histoire électrique du Bitcoin s’écrit dans des notes de bas de page de contrats HPC.
Grille de lecture pour les prochains trimestres
Trois séries méritent d’être suivies ensemble, plutôt qu’isolément. D’abord les révisions de capex des quatre hyperscalers, pas seulement le chiffre cumulé. Ensuite les mises en service réelles des baux annoncés, pas seulement les signatures. Enfin l’écart entre hashrate réseau et puissance déclarée par les mineurs cotés. Si le premier tient pendant que le second baisse, la réallocation est confirmée. Si les deux baissent, le sujet change de nature.
Côté bâtiment, le signal utile n’est pas une nouvelle une sur un self-made man. C’est le rythme des recrutements, les délais de transformateurs et la capacité à tenir six campus sans dégrader la marge. Un milliard de revenus avec une marge qui s’érode raconte une autre histoire qu’un milliard avec une marge tenue. Les données publiques, pour l’instant, privilégient le volume.
Côté mineurs, le signal utile est la part du revenu déjà reconnue, pas la part contractée. Un bail de vingt ans commence à compter le jour où la salle est acceptée. Avant cela, il compte comme une promesse et comme un risque d’exécution. Les 9,7 milliards d’IREN, les 5,5 de Cipher, les 12,8 de TeraWulf et les 9,1 de Riot appartiennent encore, pour une large part, à cette seconde catégorie.
L’erreur de tout ramener au cours
Il serait commode d’expliquer cette séquence par le seul prix du Bitcoin. Le prix joue, bien sûr. Un hashprice élevé retient de la puissance dans le minage. Un hashprice faible accélère la reconversion. Mais le délai de cinq ans pour un raccordement neuf jouerait même dans un marché haussier. La pénurie de sites prêts est une contrainte physique, pas une narration de cycle.
Il serait tout aussi commode de tout ramener à l’engouement pour l’IA. L’engouement finance les baux. Il ne crée pas les sous-stations. Celles-ci existaient parce que des mineurs les avaient obtenues quand personne d’autre n’en voulait. Le mérite industriel est antérieur au multiple boursier. L’oublier, c’est croire que le raccourci est apparu en 2026.
Le parcours de Weaver remet les durées à leur place. Quarante-trois ans entre le premier salaire et le milliard visé. Quelques trimestres entre les résultats de juillet et des prévisions cumulées supérieures à 700 milliards. Les deux temporalités se croisent sur les mêmes campus. Elles ne s’équivalent pas. L’une explique la capacité à livrer. L’autre explique pourquoi il y a soudain tant à livrer.
Ce qui peut casser le scénario
Plusieurs ruptures restent plausibles. Une révision à la baisse des enveloppes cloud, si les usages payants de l’IA progressent moins vite que les salles. Un allongement supplémentaire des délais réseau, qui valoriserait encore l’existant mais retarderait le neuf de Weaver. Une contrainte politique locale sur l’eau ou le bruit, capable de bloquer autant une extension minière qu’un campus neuf. Une pénurie prolongée d’équipements électriques, qui frappe les deux modèles.
Une autre rupture est financière. Des baux signés au pic de l’enthousiasme peuvent devenir renégociables si le preneur dispose d’alternatives moins chères deux ans plus tard. La durée de vingt ans protège surtout si les clauses tiennent. Elles tiennent mieux quand le site est vraiment unique. Elles tiennent moins quand l’offre de mégawatts raccordés se multiplie, précisément parce que la reconversion a réussi.
Enfin, le succès lui-même crée de la concurrence. Chaque bail publicitaire attire de nouveaux vendeurs de sites. Le premier mouvement capture la prime de rareté. Le dixième la dilue. Les noms déjà engagés avec Microsoft, AWS et Anthropic ont une avance de crédibilité. Ils n’ont pas une exclusivité éternelle sur le courant texan ou ailleurs.
Une lecture froide de l’ascension
L’histoire des quatre dollars de l’heure est vraie, et elle est bonne. Elle ne prouve pas que chaque chantier de data center enrichira son entrepreneur. Elle prouve qu’un métier appris tôt, sous contrainte de scolarité, peut rencontrer une demande exceptionnelle. La rencontre n’était pas écrite en 1983 sur un bungalow de Hazelwood. Elle s’est jouée quand les hyperscalers ont décidé que le bâtiment faisait partie de leur course.
De la même façon, le travail ingrat des mineurs n’était pas une stratégie secrète d’hébergement GPU. C’était une stratégie d’accès à l’électron bon marché. L’IA est venue chercher cet électron. Ceux qui avaient les contrats, les terrains et la tolérance locale ont pu vendre un usage nouveau. Ceux qui n’avaient que des machines amorties et un tarif spot n’ont pas la même carte à jouer.
Tenir les deux histoires ensemble évite le récit unique. Il n’y a pas d’un côté le béton vertueux et de l’autre le minage opportuniste. Il y a une pénurie de raccordements, des délais de cinq ans, des clients capables de dépenser plus de 700 milliards, et des acteurs placés différemment sur la file d’attente. Weaver est en tête de la file du neuf. IREN, Cipher, TeraWulf et Riot sont en tête de la file de l’existant. Google joue sur les deux files.
Pourquoi ce sujet regarde au-delà des États-Unis
L’annonce finlandaise rappelle que le même arbitrage traverse l’Atlantique. L’Europe a moins de mineurs cotés de cette taille, et des délais de réseau qui ne sont pas ceux du Lawrence Berkeley National Laboratory. Elle a en revanche des hyperscalers prêts à engager des milliards dès que l’alimentation est crédible. Les bâtisseurs locaux, les gestionnaires de réseau et les rares opérateurs de calcul flexible regardent la même équation, avec d’autres règlements.
Pour un lecteur francophone, la transposition n’est pas un copier-coller texan. Elle est une question de méthode. Où sont les mégawatts déjà autorisés ? Quels sites industriels peuvent changer d’usage sans cinq ans d’attente ? Quels corps de métier tiennent un standard hyperscaler ? Les réponses diffèrent. La structure de la question est la même que dans le Missouri et à Childress.
Le Bitcoin européen n’est pas le centre de ces contrats. Il en subit toutefois les effets de bord, via le hashrate mondial et via le prix de l’attention des électriciens. Quand les meilleurs électrons partent vers des baux HPC, le coût marginal du hachage se tend. Ce lien est indirect, réel, et indépendant des débats sur la régulation des plateformes.
Le mot de la fin, sans promesse de durée
De quatre dollars de l’heure à un milliard visé, le saut de Todd Weaver mesure moins un miracle individuel qu’une réallocation mondiale de capital vers le bâtiment du calcul. Les mineurs de Bitcoin, en monnayant des raccordements obtenus dans l’indifférence, occupent l’autre versant de la même réallocation. Les deux versants dépendent de clients qui peuvent encore accélérer, ou déjà préparer le freinage.
Le béton se coule. Les baux se signent. Le hashrate plafonne sous le zettahash. Rien dans cette photo de l’automne 2026 ne dit la durée de la manne. Elle dit seulement qui, pour l’instant, tient le mégawatt, qui tient la truelle, et qui paie les deux.
