
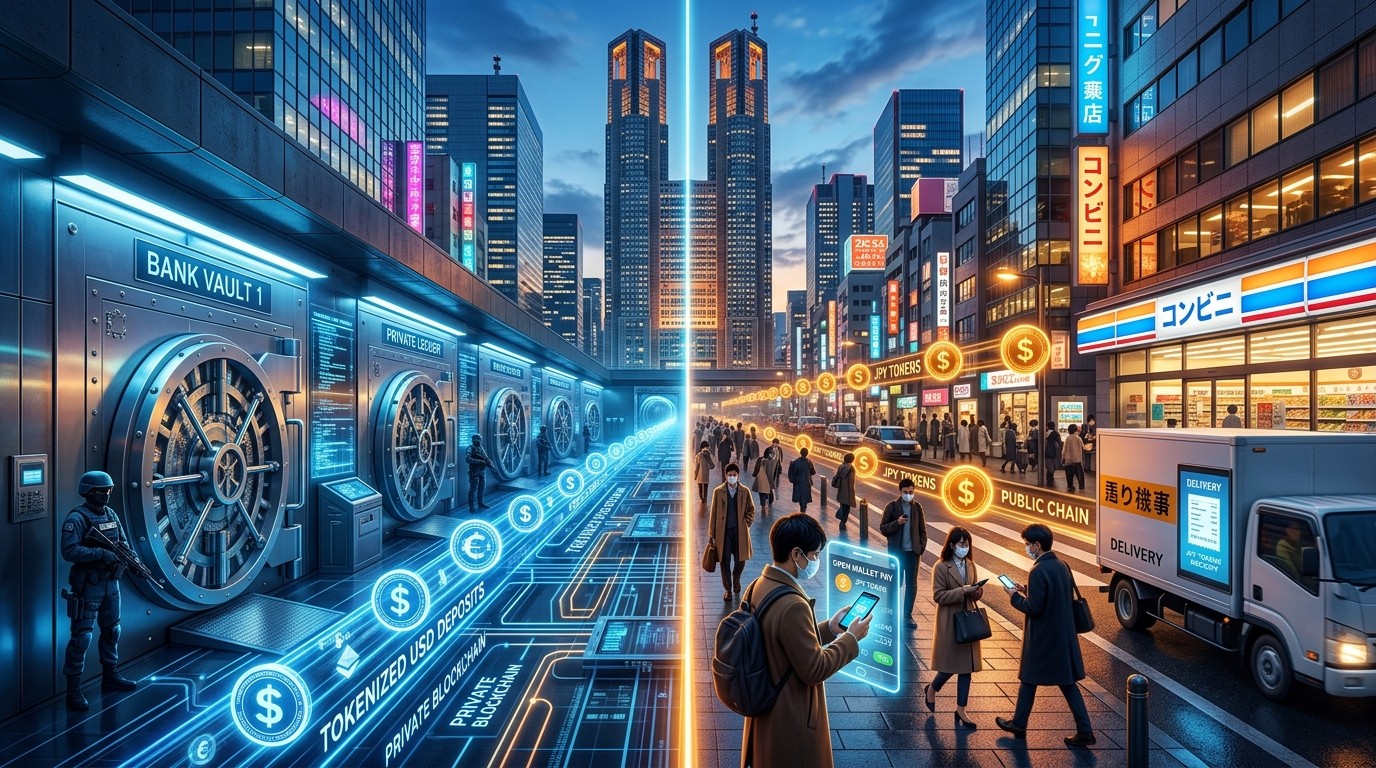

Et si le vrai rival des stablecoins au Japon n’était pas un autre jeton public, mais le compte bancaire lui-même, simplement rendu disponible à toute heure ? Citi vient d’étendre ses Token Services au marché japonais et aux Émirats, en promettant des transferts de dollars presque instantanés, y compris le week-end et les jours fériés. Sur le papier, l’offre ressemble à ce que les projets de monnaie stable locale veulent vendre aux trésoriers : rapidité, continuité, moins de frictions de cut-off. En pratique, elle change la nature du choix. Une entreprise déjà cliente de la banque peut laisser l’argent dans un dépôt commercial et le faire circuler sur un réseau privé permissionné, sans acheter, détenir ni racheter un jeton indépendant. La question n’est plus seulement technique. Elle est politique, réglementaire et commerciale : les flux institutionnels que MUFG, SMBC, Mizuho et les essais EJPY préparent pour 2026-2027 vont-ils se retrouver en concurrence frontale avec une infrastructure déjà déployée par un géant américain ?
Quand La Banque Recopie Les Atouts Du Jeton
Le débat japonais sur les monnaies stables a longtemps reposé sur une idée simple. Les virements classiques s’arrêtent trop tôt, ignorent trop de calendriers et restent chers dès qu’ils franchissent une frontière. Les stablecoins promettaient d’ouvrir la fenêtre : un actif numérique adossé, transférable sur chaîne, utilisable de nuit comme de jour. Citi répond désormais par une autre phrase : on peut obtenir une partie de cette promesse sans quitter le bilan bancaire. Les Token Services reposent sur des dépôts tokenisés, pas sur un jeton émis par un tiers. Le client éligible déplace une représentation de son argent déjà déposé chez Citi, d’un marché supporté vers un autre, hors des horaires habituels.
Le service est annoncé comme opérationnel au Japon et aux Émirats arabes unis, ce qui porte le périmètre à sept places, avec les États-Unis, l’Irlande, Hong Kong, Singapour et le Royaume-Uni. Au Japon, l’usage mis en avant est le dollar. Aux Émirats, dollars et euros. Cette géographie n’est pas anodine. Elle dessine un corridor de liquidité dollar autour de l’Asie et du Golfe, précisément là où les entreprises japonaises ont des filiales, des fournisseurs et des besoins de cash pooling. Pour un trésorier, la première lecture est pragmatique : si l’argent est déjà chez Citi, pourquoi le convertir en stablecoin, le déplacer sur une chaîne publique ou semi-publique, puis le reconvertir en monnaie de banque commerciale ?
L’expansion au Japon et aux Émirats doit offrir davantage d’optionalité pour déplacer et gérer la liquidité entre régions et devises en temps réel.
Stephen Randall, Liquidity Management Services, Citi
Cette phrase, reformulée dans le langage des salles de trésorerie, veut dire : moins de files d’attente, moins de calendriers morts, plus de latitude pour arbitrer les soldes. Kanika Thakur, responsable des services Citi pour le Japon, l’Asie du Nord et l’Australie, insiste sur un point plus local. Le dispositif permettrait de faire entrer et sortir des dollars du Japon en temps réel, et d’offrir aux trésoriers d’entreprises comme d’institutions financières un canal supplémentaire de gestion du capital. Autrement dit, Citi ne vend pas seulement un gadget blockchain. Il vend une optionalité de liquidité, un mot qui pèse plus lourd qu’un slogan marketing dès que l’on parle de weekend funding, de marges intra-groupe et de délais de règlement fournisseurs.
Ce Que Change Un Dépôt Tokenisé Par Rapport À Un Stablecoin
La distinction juridique et opérationnelle mérite d’être posée clairement, parce que le grand public confond trop souvent tout ce qui « tourne sur une blockchain ». Un stablecoin de type USDC ou un instrument yen comme JPYC est un actif émis selon un régime propre, avec des réserves, des règles de rachat et, au Japon, un cadre d’instrument de paiement électronique. Un dépôt tokenisé Citi reste, en principe, de l’argent de banque commerciale représenté sous forme de jeton sur un registre privé. Le client n’a pas à « acheter le marché » du stablecoin. Il ne prend pas le risque de change implicite d’un jeton dollar s’il voulait ensuite revenir au yen bancaire. Il ne dépend pas non plus, pour le cœur du transfert, d’un réseau public dont la congestion, les frais ou la gouvernance lui échappent.
En revanche, il dépend de Citi. C’est le nœud. La promesse 24/7 n’est pas celle d’un bien fongible que n’importe quel portefeuille peut recevoir. C’est celle d’un club. Tant que les deux bouts de la chaîne sont dans le réseau éligible, le mouvement peut être quasi immédiat. Dès qu’il faut sortir vers une banque qui n’est pas branchée, le récit se complique. Citi le sait et travaille à relier Token Services à un dispositif de compensation dollar en continu, afin d’atteindre des comptes non Citi et d’autres institutions. L’ambition n’est donc pas de rester un jardin clos éternel. Elle est d’étendre le jardin jusqu’à ce que, pour beaucoup de flux dollar, le besoin d’un stablecoin indépendant paraisse moins urgent.
Ce que les trésoriers comparent vraiment, au-delà du mot blockchain.
- Rester en dépôt bancaire ou basculer vers un jeton à racheter plus tard.
- Rester dans un réseau permissionné ou accepter une chaîne plus ouverte.
- Gagner des heures le week-end sans changer de relation bancaire principale.
- Mesurer le risque de contrepartie banque contre le risque émetteur de stablecoin.
Cette grille explique pourquoi l’annonce japonaise peut « ralentir » certains usages sans les tuer. Elle cible d’abord les paiements institutionnels et le cash management transfrontalier, précisément le terrain que les trois mégabanques japonaises ont choisi pour leur cadre commun de stablecoin, avec une cible de transactions live d’ici mars 2027. Si une part des grands groupes trouve déjà, dès maintenant, une réponse dollar 24/7 chez leur banquier international, l’urgence d’adopter un jeton yen ou dollar « maison » pour ce seul cas d’usage diminue. Ce n’est pas une interdiction. C’est un report possible de budgets, de proofs of concept et de volumes.
Le Japon N’Attendait Pas Citi Pour Tokeniser Les Paiements
Présenter Citi comme un ovni débarquant dans un désert serait malhonnête. Le Japon a passé des années à construire un droit des stablecoins plus strict que beaucoup de places asiatiques, puis à laisser les banques, les fiduciaires et les industriels tester des cas concrets. MUFG Bank, Sumitomo Mitsui Banking Corporation et Mizuho Bank préparent un cadre conjoint. Ils travaillent sur des règles communes d’émission, de gouvernance, de processus et de systèmes. Un proof of concept soutenu par l’autorité de supervision financière a déjà exploré des paiements corporate transfrontaliers impliquant des bureaux de Mitsubishi Corporation au Japon et à l’étranger. Progmat a fourni l’infrastructure de registre. Mitsubishi UFJ Trust and Banking Corporation a porté la logique d’émission en trust.
Ce détail de structure n’est pas cosmétique. Au Japon, la confiance dans un jeton de paiement se joue souvent sur le montage fiduciaire et sur la lisibilité des réserves. Les banques locales ne cherchent pas seulement à copier USDC. Elles cherchent un instrument compatible avec leur supervision, leurs clients industriels et leur habitude de consortium. Le calendrier fiscal 2026, clos en mars 2027 pour les premières transactions live des trois banques, place donc Citi dans une fenêtre délicate : assez tôt pour capter des flux dollar institutionnels, assez tôt aussi pour forcer les projets locaux à clarifier leur différence. S’ils ne font que du virement transfrontalier un peu plus rapide, la comparaison sera brutale. S’ils ouvrent le yen, le retail, la logistique et le règlement d’actifs tokenisés, la comparaison change de nature.
Parallèlement, Toshiba et une vingtaine d’autres entreprises, institutions financières et acteurs publics ont rejoint un essai de six mois autour d’EJPY, un stablecoin libellé en yen. Le programme doit courir jusqu’en février 2027. Il couvre paiements domestiques, remises, règlements interentreprises, opérations transfrontalières et paiements liés à des actifs tokenisés. Les participants reçoivent des jetons de test, des portefeuilles et un accès à l’infrastructure Japan Open Chain. La Japan Blockchain Foundation a souligné que chaque organisation peut inventer ses propres applications métier avant de décider d’un lancement commercial. On est donc encore dans une phase d’apprentissage collectif, pas dans une guerre de volumes déjà tranchée.
Là Où La Concurrence Est Frontale, Et Là Où Elle Ne L’Est Pas
Il faut séparer deux scènes. Sur la première, celle de la trésorerie internationale en dollars, Citi et les projets bancaires japonais se marchent sur les pieds. Une filiale à Singapour qui doit payer une maison mère à Tokyo un samedi, une centrale d’achats qui veut lisser des soldes entre Hong Kong et Osaka, un assureur qui déplace du collatéral hors cut-off : voilà le terrain de chasse commun. Citi arrive avec un réseau déjà mondial et un discours de milliards déjà traités. Les banques japonaises arrivent avec la relation domestique, la langue réglementaire locale et, potentiellement, un jeton yen plus naturel pour les flux internes au pays.
Sur la seconde scène, la concurrence s’évapore presque. Un client qui paie un café chez Lawson avec un portefeuille numérique n’a que faire d’un dépôt tokenisé Citi. Lawson a élargi un essai en magasin à JPYC, USDC et USDT dans deux points de vente tokyoïtes. Les clients testent le règlement en caisse via wallet, pendant que l’enseigne conserve ses registres de point de vente habituels. L’objectif déclaré est d’évaluer la vitesse, l’intégration système et le fonctionnement magasin avant d’imaginer un déploiement plus large. Citi ne vise pas cette file d’attente. Son produit parle aux comptes éligibles, pas au ticket moyen d’une convenience store.
Même observation du côté de la logistique. AZ COM Maruwa Holdings a évoqué l’usage de JPYC pour rémunérer un écosystème d’environ 2 300 partenaires et prestataires, y compris des chauffeurs. Ici, le problème n’est pas le correspondent banking transpacifique. C’est la fragmentation des paiements à une myriade de contreparties qui n’ont pas toutes un compte chez la même banque internationale. Un jeton yen réglementé, disponible sur plusieurs chaînes publiques comme Ethereum, Avalanche ou Polygon, peut circuler sans que chaque camionneur soit on-boardé dans Token Services. JPYC se présente comme un instrument de paiement électronique, avec un ancrage un pour un au yen via dépôts en yen et obligations d’État japonaises. Ce design parle à un régulateur japonais et à un usage de masse, pas seulement à un desk de cash management.
Les usages retail, logistiques et de règlement d’actifs numériques restent largement hors du périmètre que Citi ouvre aujourd’hui aux clients institutionnels japonais.
Lecture de la frontière entre réseau bancaire privé et chaînes ouvertes
Autrement dit, « freiner l’adoption » n’a de sens que si l’on précise quelle adoption. Si l’on parle du volume institutionnel dollar-yen de gros, oui, une offre 24/7 intra-réseau peut grignoter le business case des premiers stablecoins bancaires. Si l’on parle de l’apprentissage social d’un yen programmable dans les magasins, les flottes et les expérimentations d’actifs tokenisés, non : Citi n’occupe pas cette pièce. Le risque réel pour les projets locaux serait de trop concentrer leur récit marketing sur le seul virement transfrontalier, précisément le cas où la banque mondiale a le plus d’arguments immédiats.
Le Week-End Dollar, Cette Obsession Qui N’Est Pas Qu’Un Gadget
Pourquoi cette fixation sur le 24/7 ? Parce que le marché des changes et le financement en dollars restent profondément diurnes et calendaires, alors que le commerce, les marchés tokenisés et certaines chambres de compensation numériques voudraient vivre en continu. Un transfert effectué un samedi entre DBS et Citi, en quelques minutes, via un registre numérique lié à Swift, a servi de démonstration : des dépôts de banque commerciale tokenisés peuvent voyager hors des heures classiques. La scène impressionne. Elle ne clôt pas le débat juridique. Ryan Kirkley, dirigeant de Global Settlement Network, a rappelé qu’inscrire une transaction sur un registre ne prouve pas automatiquement que toutes les obligations sous-jacentes atteignent au même instant un règlement juridique final. Une partie du funding ou de la réconciliation peut encore dépendre de tuyaux traditionnels.
Cette mise en garde est essentielle pour juger Citi au Japon. Un trésorier peut célébrer l’heure d’arrivée des fonds sur l’écran et découvrir plus tard que le dénouement de certaines étapes annexes, collatéral, change, ou correspondants, n’est pas aussi « final » qu’un samedi après-midi le suggère. Les stablecoins publics ont d’autres limites, notamment de rachat et de liquidité de réserve pendant les heures mortes. Personne n’a encore gagné le week-end de manière totale. On assiste plutôt à une course pour rapprocher le moment où l’utilisateur voit l’argent et le moment où le droit considère l’opération close.
Citi pousse aussi un système de compensation dollar en continu pensé pour relier Token Services à des comptes hors de ses propres livres. Si cette couche tient ses promesses, l’avantage du club privé s’étend. Si elle reste partielle, les entreprises continueront à maintenir plusieurs rails : SWIFT classique, registres interbancaires, stablecoins, et désormais dépôts tokenisés. La coexistence est déjà le scénario le plus probable. Rarement un rail unique a tué les autres du jour au lendemain dans les paiements de gros.
Citi Ne Parie Pas Contre Les Stablecoins, Il Les Encercle
L’erreur d’analyse serait de ranger la banque dans le camp « anti-jetons ». Sa stratégie digitale est plus ambiguë, et plus habile. Elle construit des ponts entre finance conventionnelle et réseaux blockchain, tout en explorant les stablecoins à côté de ses propres dépôts tokenisés. Fin septembre, Citi et Coinbase ont élargi une collaboration destinée à relier paiements numériques et fiat pour entreprises et particuliers, y compris des capacités liées aux stablecoins, branchées sur l’infrastructure bancaire existante. Plus tôt dans le mois, la banque a réalisé des transactions dollar en live avec First Abu Dhabi Bank et OCBC sur le registre blockchain de Swift. DBS et United Overseas Bank étaient attendus sur des opérations similaires.
Swift lui-même travaille autour de la monnaie de banque commerciale tokenisée. Un registre partagé a réuni des noms comme Citi, HSBC, UBS et BNP Paribas autour de l’idée de paiements transfrontaliers continus. Le Japon, dans ce tableau, n’est pas un îlot. C’est une porte d’entrée asiatique pour un standard interbancaire qui pourrait, à terme, réduire le besoin d’un stablecoin dollar « sauvage » pour une partie des flux wholesale. Les projets yen, eux, restent plus proches du calendrier 2027. L’asymétrie temporelle compte. Qui est live aujourd’hui capte les comités internes, les politiques de risque et les premières lignes budgétaires. Qui sera live dans dix-huit mois devra justifier un second onboarding.
Trois lectures possibles de la stratégie Citi au Japon.
- Offrir tout de suite le 24/7 dollar aux comptes déjà ouverts, avant les consortiums locaux.
- Rester compatible avec Swift et d’autres banques, pour ne pas sembler un silo américain.
- Garder une option stablecoin via des partenaires, au cas où le client exige un jeton public.
Cette triangulation est typique des grandes banques universelles face à la tokenisation : ne jamais laisser un seul récit monopoliser le client. Si le trésorier veut rester en dépôt, on a Token Services. S’il veut un pont vers un écosystème crypto d’entreprise, on a des alliances. S’il veut un standard interbancaire plus large que Citi, on a Swift. Les émetteurs de stablecoins japonais n’ont pas encore cette palette mondiale. Leur force est ailleurs : intimité réglementaire, yen natif, distribution domestique, expérimentation retail et industrielle.
Pourquoi Les Entreprises Japonaises Pourraient Choisir Le Rail Déjà Ouvert
Imaginons un groupe industriel de Nagoya qui facture en dollars à Dubaï et rapatrie vers Tokyo. Jusqu’ici, il subissait des cut-off, des jours fériés américains et des files de correspondants. S’il est déjà client Citi, l’argument commercial est presque embarrassant de simplicité : activer un service sur des comptes existants, sans politique nouvelle de conservation de crypto, sans procédure de rachat de jeton, sans débat interne sur la nature juridique d’un stablecoin. Les équipes conformité aiment ce genre de chemin. Elles le connaissent. Elles peuvent le ranger dans le tiroir « amélioration de liquidité » plutôt que dans le tiroir « nouvel actif numérique ».
Le coût de coordination interne est souvent sous-estimé dans les articles techno-enthousiastes. Adopter JPYC ou un stablecoin de consortium bancaire japonais implique des wallets, des clés, des limites, des scénarios de dépeg même théoriques, des questions de traitement comptable et fiscal, des formations agence par agence. Adopter Token Services, pour un client déjà dans le filet, ressemble davantage à une option de cash management. Cette asymétrie d’effort peut bel et bien ralentir la première vague d’adoption wholesale des stablecoins, même si elle n’interdit rien.
Reste la question de la devise. Citi au Japon met en avant le dollar, pas un yen tokenisé grand public. Or beaucoup de flux domestiques, de salaires de sous-traitance et de règlements fournisseurs restent en yen. Un groupe peut donc utiliser Citi pour le dollar international et attendre EJPY, JPYC ou le cadre des trois banques pour le yen interne. Loin d’être une substitution totale, on aurait une spécialisation des rails. Le risque pour les stablecoins n’est alors pas la disparition. C’est la relégation à des niches, pendant que le gros du dollar 24/7 institutionnel glisse vers les dépôts tokenisés des banques globales.
Ce Que Les Banques Japonaises Peuvent Opposer, Concrètement
Elles peuvent d’abord jouer le yen. Un instrument local, réserves en dépôts yen et JGB, supervision familière, narration souveraine douce : cela parle au ministère, à l’agence financière et aux conseils d’administration prudents. Elles peuvent ensuite jouer le multi-acteurs. Un cadre commun MUFG-SMBC-Mizuho réduit la peur d’être prisonnier d’une seule enseigne étrangère. Elles peuvent enfin jouer le hors-banque : convenience stores, logistique, tokenisation d’actifs, essais publics. Citi n’a pas annoncé qu’il allait doter chaque chauffeur-routier d’un jeton de dépôt.
Elles doivent toutefois éviter deux pièges. Le premier est la lenteur. Mars 2027, dans un marché où les preuves de concept s’enchaînent déjà, c’est long si Citi convertit entre-temps des habitudes. Le second est le mimétisme. Recopier uniquement le virement transfrontalier dollar, c’est accepter le combat sur le terrain du plus fort réseau mondial. Mieux vaut documenter des cas où le jeton yen réduit des coûts domestiques invisibles : rapprochement de factures, paiement de milliers de petits prestataires, règlement livrable contre paiement d’un titre tokenisé, horaires des caisses.
L’essai EJPY, par son format ouvert à des dizaines d’organisations, peut servir de laboratoire d’idées que Token Services, par construction plus fermé, n’explorera pas. C’est là qu’une fondation blockchain, des industriels et des collectivités peuvent inventer des usages que la salle des marchés d’une banque américaine ne priorisera jamais. L’adoption ne se mesure pas seulement en milliards wholesale. Elle se mesure aussi en routines quotidiennes qui rendent un instrument évident.
Risques, Zones Grises Et Fausses Victoires De La Tokenisation Bancaire
Un dépôt tokenisé n’abolit pas le risque de banque. Il le déplace. Le client reste exposé à la santé de l’établissement, à la politique d’éligibilité, à d’éventuelles limites opérationnelles, à la concentration d’un réseau privé. Un stablecoin bien réservé expose à d’autres risques : qualité des réserves, délais de rachat, gouvernance de l’émetteur, incidents de chaîne. Ni l’un ni l’autre n’est magique. Les comités des risques japonais, réputés méthodiques, compareront ces profils avec une patience que les communiqués n’ont pas.
Autre zone grise : l’interopérabilité réelle hors club. Tant que le 24/7 s’arrête aux portes du réseau, le discours « comme un stablecoin » est excessif. Un stablecoin public, malgré ses défauts, peut être reçu par une contrepartie qui n’a jamais signé de contrat Citi. Cette permissionless relative reste un argument puissant pour le commerce fragmenté. Citi tente de le neutraliser par la compensation élargie et par Swift. Le succès n’est pas garanti. Les standards interbancaires avancent lentement, même lorsqu’ils portent le mot blockchain en bandeau.
Il y a aussi le risque de récit. Si les médias et les directions générales concluent trop vite que « les banques ont déjà réglé le 24/7 », les budgets d’expérimentation yen peuvent fondre. Ce serait une fausse victoire pour le système financier traditionnel, parce que les cas retail et industriels resteraient non traités. Le Japon a déjà connu des hivers de l’innovation où un succès de proof of concept bancaire a suffi à endormir des initiatives plus ouvertes. La prudence intellectuelle commande de ne pas transformer une extension de service dollar en verdict définitif sur l’avenir des monnaies stables nationales.
Une Lecture Plus Large : Le Monde Entier Recoud Banque Et Chaîne
Le cas japonais n’est qu’une scène locale d’un mouvement mondial. Partout, les banques tentent de reprendre aux stablecoins l’argument de la disponibilité permanente, tout en conservant le contrôle des comptes. Partout, les émetteurs de jetons tentent de devenir plus « bancaires » : réserves transparentes, interlocuteurs régulateurs, partenariats de distribution. Le résultat n’est pas un vainqueur unique. C’est une stratification. En haut, la liquidité wholesale et le dollar 24/7 peuvent migrer vers dépôts tokenisés et registres interbancaires. Au milieu, les stablecoins régulés servent de pont entre écosystèmes. En bas, les usages grand public et les niches métier restent ouverts à des jetons plus portables.
Pour Tokyo, cette stratification a une couleur particulière. Le pays veut moderniser les paiements sans perdre la maîtrise du yen ni exposer les ménages à des instruments mal compris. D’où la lenteur apparente, d’où aussi la densité des essais collectifs. Citi arrive avec la vitesse d’un réseau déjà mondial. Les acteurs japonais arrivent avec la patience d’un droit récemment précisé. Les deux tempos peuvent coexister. Ils peuvent aussi se marcher dessus pendant deux ou trois exercices fiscaux, le temps que les volumes parlent.
Les investisseurs et les observateurs auraient tort de lire chaque communiqué comme une sentence de mort. Mieux vaut suivre des indicateurs prosaïques : nombre de clients éligibles réellement actifs sur Token Services au Japon, part des flux weekend qui restent ensuite convertis en yen bancaire, calendrier tenu ou non des trois banques en 2027, passage de Lawson d’un test à deux magasins vers un réseau, industrialisation ou abandon des paiements JPYC chez les transporteurs, conclusions publiques de l’essai EJPY en février 2027. Ces métriques diront si l’on a assisté à un ralentissement, à une spécialisation, ou à une simple coexistence bruyante.
Alors, Les Stablecoins Japonais Vont-Ils Ralentir ?
Une réponse honnête est conditionnelle. Oui, l’adoption institutionnelle d’un stablecoin conçu surtout comme un substitut de virement dollar hors horaires peut ralentir, parce que Citi offre désormais une option plus courte pour ses clients. Non, l’adoption d’un yen programmable dans le commerce, la logistique et le règlement d’actifs n’est pas tuée par un service de dépôts tokenisés réservé à des comptes éligibles. Le titre accrocheur de la rivalité cache une géographie des usages. Là où les deux bouts sont déjà dans la même banque mondiale, le jeton indépendant perd de son urgence. Là où les contreparties sont nombreuses, petites, domestiques ou hors réseau, il la conserve.
Le plus intéressant, pour les mois qui viennent, n’est pas de couronner un vainqueur. C’est d’observer si les banques japonaises acceptent de déplacer leur récit. Si elles insistent uniquement sur la vitesse transfrontalière, elles jouent sur le terrain de Citi. Si elles documentent le yen du quotidien, les 2 300 partenaires d’un logisticien, la caisse d’une enseigne, le règlement d’un titre tokenisé, elles rendent la comparaison moins pertinente. Citi, de son côté, devra prouver que le 24/7 vu à l’écran est un 24/7 juridiquement robuste, y compris hors de ses propres livres, et que l’optionalité promise aux trésoriers n’est pas qu’un corridor entre sept places.
Au fond, le Japon se retrouve avec une richesse d’options rare : dépôts tokenisés d’une banque globale, cadre commun des trois champions nationaux, yen de test sur Japan Open Chain, JPYC déjà présent sur plusieurs réseaux publics, dollars et tether de passage en boutique. Cette abondance peut donner l’impression d’un désordre. Elle peut aussi produire, par élimination, une carte claire des rails. Les entreprises choisiront rarement une religion. Elles empileront. Et c’est précisément cet empilement, plus qu’un KO médiatique, qui décidera si Citi a seulement ouvert une porte… ou s’il a, pour un temps, ralenti la foule qui s’apprêtait à emprunter l’autre.
En attendant les premiers volumes publics de 2027, la leçon utile tient en une phrase un peu sèche, donc utile : la tokenisation n’appartient plus aux seuls émetteurs de stablecoins. Les banques ont appris à parler le même langage de disponibilité permanente. Au Japon, ce langage vient d’être tenu en dollar, depuis l’intérieur du bilan. Les projets locaux ont encore le yen, le magasin et le camion. S’ils les travaillent vraiment, la question du freinage deviendra secondaire. S’ils les négligent, le 24/7 de Citi n’aura pas besoin de les combattre. Il les aura simplement rendus moins nécessaires là où l’argent institutionnel circule déjà.
