
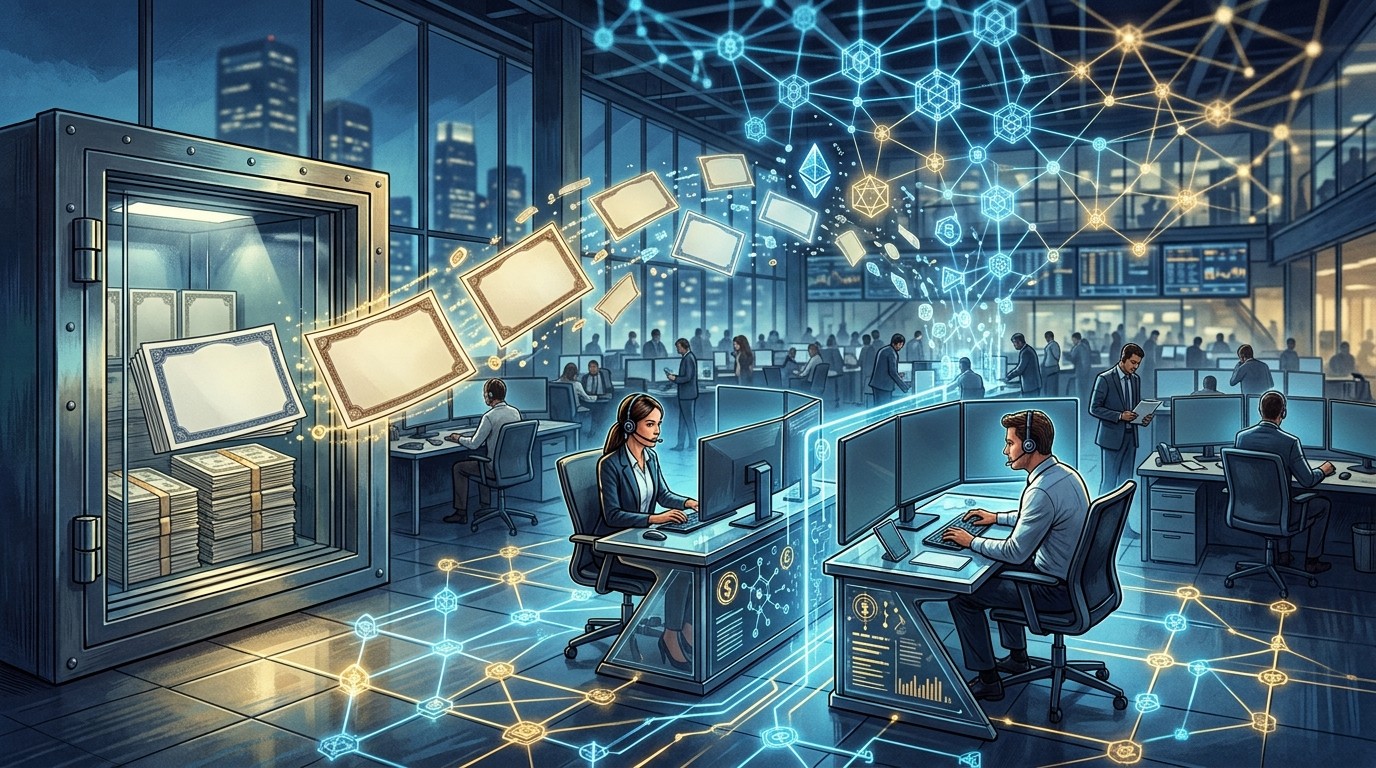

Et si un fonds monétaire américain de plusieurs centaines de millions de dollars pouvait servir de garantie sur une plateforme crypto sans jamais y être déposé ? C’est précisément le basculement que Franklin Templeton vient d’acter avec Bybit. L’annonce, datée du 28 septembre 2026, relie le programme Benji à l’infrastructure de garde ByCustody et ouvre, pour des clients institutionnels éligibles, une ligne de crédit en USDT ou USDC tout en laissant les parts du fonds hors de l’exchange. Derrière la formule se cache une question plus large : comment la finance traditionnelle compte-t-elle occuper le collatéral crypto sans exposer les titres eux-mêmes au risque de plateforme.
Ce Que Change Vraiment L’Accord Franklin Templeton Bybit
Le montage n’est pas un simple listing de jeton. Franklin Templeton a branché sa plateforme Benji sur ByCustody, puis sur l’environnement de négociation de Bybit. Les actifs sous-jacents restent en garde. Leur valeur est ensuite mirroirée dans le compte de trading. L’investisseur institutionnel continue de percevoir le rendement du fonds tout en utilisant cette valeur comme appui à des opérations en stablecoins. Autrement dit, le titre ne voyage pas. Seule circule une reconnaissance de valeur.
Au 31 août, le Franklin OnChain U.S. Government Money Fund, aussi désigné FOBXX, affichait 686,64 millions de dollars d’actif net. Une part du fonds correspond à un jeton BENJI sur le registre intégré à la blockchain de Franklin Templeton. Ce n’est pas un produit expérimental isolé. C’est un véhicule déjà en production, investi principalement en titres du Trésor américain, en liquidités et en pensions livrées.
Les investisseurs institutionnels veulent désormais la même souplesse et les mêmes contrôles de risque que ceux qu’ils connaissent déjà sur les marchés traditionnels.
Yoyee Wang, responsable mondiale RWA et TradFi chez Bybit
La phrase n’est pas anodine. Elle dit que le collatéral crypto ne se limite plus aux bitcoins, aux ethers ou aux stablecoins déposés sur un carnet d’ordres. Il s’agit d’importer un actif réglementé, générateur de rendement, dans un univers de trading 24 heures sur 24, sans rompre la chaîne de garde.
Comment fonctionne le collatéral hors plateforme
Le principe tient en une séparation nette. D’un côté, la garde. De l’autre, l’accès au trading. ByCustody présente son dispositif comme un modèle où les actifs demeurent chez le dépositaire tandis qu’une couche de correspondance, parfois appelée mirror-mapping, ouvre l’accès au marché. Bybit reconnaît alors la valeur des parts Benji pour accorder une capacité de négociation en USDT ou USDC.
Cette architecture répond à une peur ancienne du secteur : le dépôt d’actifs sur un exchange. Depuis des années, les institutions répètent la même exigence. Elles veulent trader. Elles ne veulent pas abandonner la maîtrise juridique et opérationnelle du titre. Le schéma Bybit-Franklin Templeton s’inscrit dans cette demande. Les parts ne quittent pas le cadre de garde. Le rendement du fonds n’est pas interrompu. Seule la valeur économique est mobilisée.
Ce que le dispositif permet, concrètement
- Gager des parts Benji sans les transférer sur l’exchange.
- Conserver le rendement du fonds monétaire pendant l’usage collatéral.
- Obtenir des lignes de crédit de trading en USDT ou USDC.
- Laisser la garde chez une infrastructure dédiée, hors carnet d’ordres.
- Relier un actif réglementé américain à un environnement crypto institutionnel.
La matrice de collatéral institutionnel de ByCustody n’est plus limitée aux crypto-actifs classiques. Elle intègre déjà des actifs du monde réel tokenisés. L’arrivée de Benji n’est donc pas un accident de parcours. Elle s’ajoute à une grille déjà ouverte aux titres tokenisés, aux fonds monétaires et aux instruments de trésorerie.
Le fonds FOBXX, un véhicule de trésorerie avant d’être un jeton
Il faut insister sur la nature du produit. FOBXX n’est pas un jeton spéculatif. C’est un fonds monétaire américain investi surtout en titres gouvernementaux, en cash et en opérations de pension. Au 16 septembre, son rendement courant à sept jours s’établissait à 3,57 %. Le rendement effectif à sept jours atteignait 3,63 %. Ces chiffres restent modestes au regard des cycles de taux, mais ils ont un avantage décisif : ils relient un rendement réglementé à une unité on-chain.
Une part égale un jeton BENJI. Cette équivalence simple facilite la lecture institutionnelle. Les équipes de trésorerie n’ont pas à traduire un produit complexe en une primitive DeFi obscure. Elles voient un fonds monétaire, une part, une représentation numérique, une garde, puis une utilisation collatérale. La chaîne reste lisible pour un comité des risques.
Franklin Templeton indiquait, dans son dernier dépôt d’entreprise, gérer 1 830 milliards de dollars d’encours au 31 août, contre 1 790 milliards à fin juillet. Les actifs de gestion de trésorerie représentaient 85 milliards de dollars. Ces ordres de grandeur importent. Ils rappellent que l’émetteur n’est pas une start-up de tokenisation. C’est un gérant global qui teste, puis industrialise, des rails numériques autour d’un métier qu’il connaît déjà : la liquidité court terme.
Pourquoi Bybit insiste sur la garde séparée du trading
Les plateformes ont appris, parfois durement, que le mélange entre dépôt client et activité de marché crée un risque de confiance. Le discours institutionnel actuel inverse la logique des années 2017-2021. On ne demande plus à l’investisseur de « déposer pour trader ». On lui propose de rester en garde et de n’envoyer qu’une image de valeur vers le moteur de négociation.
Bybit a déjà expérimenté des montages comparables. En juin, le fonds quantitatif Calais Digital Assets a utilisé le fonds monétaire tokenisé uMINT d’UBS comme collatéral hors plateforme, via Bybit, ByCustody et DigiFT. L’arrivée de Franklin Templeton prolonge cette piste. Elle la rend plus visible, plus américaine, plus ancrée dans un fonds gouvernemental déjà dimensionné à plusieurs centaines de millions.
La page produits institutionnels de Bybit mentionne désormais le collatéral RWA tokenisé aux côtés du spot, des futures, des options et du prêt. Le signal commercial est clair. L’exchange ne veut plus être seulement un lieu de cotation. Il veut devenir un hub de mobilisation de titres tokenisés.
Un schéma déjà vu chez Binance, HashKey et MoonPay
Franklin Templeton ne découvre pas Bybit par hasard. Depuis le début de 2026, Benji a essaimé dans plusieurs workflows institutionnels. En février, un programme comparable a été lancé avec Binance. Les clients éligibles pouvaient déjà utiliser des parts de fonds monétaire tokenisé comme collatéral hors exchange, les titres demeurant chez une infrastructure de garde régulée. L’annonce Binance datait du 11 février.
Le modèle est le même dans ses grandes lignes. Le rendement reste attaché à la part. L’exchange reconnaît une valeur. Le titre ne bascule pas dans le silo de trading. Cette répétition n’est pas un manque d’imagination. C’est une standardisation progressive. Quand un gérant réplique le même schéma chez plusieurs acteurs, il cherche un format de marché, pas une expérience isolée.
- Binance : collatéral Benji hors plateforme annoncé en février.
- HashKey : extension du fonds gouvernemental tokenisé vers des investisseurs professionnels.
- MoonPay Trade : bascule entre stablecoins supportés et exposition au fonds monétaire tokenisé.
- Payward / Kraken : usage de Benji pour collatéral, cash management et produits d’investissement tokenisés.
- Bybit : nouveau maillon collatéral, plus un projet de produit wealth sur Mantle.
En juin, le partenariat avec MoonPay a relié Benji à MoonPay Trade. Des utilisateurs institutionnels éligibles peuvent passer d’un stablecoin supporté à une exposition de fonds monétaire tokenisé. Ce n’est plus seulement du collatéral. C’est de la trésorerie on-chain, de la liquidité et de la gestion de portefeuille. Chez Payward, maison mère de Kraken, Benji sert aussi le collatéral et la gestion de cash, tout en s’étendant vers des produits d’investissement tokenisés.
Le point commun de ces accords n’est pas le nom de la plateforme. C’est la volonté de Franklin Templeton de rendre BENJI interopérable avec des environnements crypto déjà fréquentés par des desks institutionnels. Bybit s’ajoute à cette carte. Il n’en est pas le premier point. Il n’est pas non plus le dernier annoncé.
Le signal réglementaire de l’été : un no-action de la SEC
En août, la Division of Investment Management de la Securities and Exchange Commission américaine a publié un relief de type no-action. Il permet à des fonds communs de placement et à des ETF enregistrés de Franklin Templeton de détenir des parts du fonds blockchain selon la structure de garde décrite. Ce n’est pas une approbation universelle de la tokenisation. C’est une ouverture ciblée, précieuse, qui autorise un usage interne du titre tokenisé dans des produits déjà enregistrés.
Pour le marché, la nuance compte. Un no-action ne réécrit pas le droit des valeurs mobilières. Il réduit toutefois l’incertitude opérationnelle pour un émetteur précis, dans un cadre précis. Franklin Templeton peut alors imaginer que BENJI ne serve pas seulement de collatéral crypto externe. Il peut aussi entrer, sous conditions, dans l’architecture de fonds traditionnels du même groupe.
La tokenisation modifie la manière dont les produits d’investissement se connectent aux marchés numériques.
Sandy Kaul, Franklin Templeton
Cette phrase, reprise dans le communiqué de collaboration, résume la doctrine maison. Benji n’est pas présenté comme une révolution de l’actif. Il est présenté comme une connectique. Le fonds reste un fonds. Le titre reste un titre. Ce qui change, c’est le tuyau qui relie ce titre à un carnet d’ordres crypto, à un portefeuille, à une ligne de crédit.
Le projet parallèle : un produit wealth sur Mantle
L’accord Bybit ne s’arrête pas au collatéral institutionnel. Franklin Templeton et Bybit ont indiqué vouloir lancer un produit de gestion de patrimoine tokenisé, destiné à des investisseurs en portefeuille, via Bybit et le réseau Mantle. Aucune date de lancement n’a été fournie. Ni composition du produit, ni règles d’éligibilité, ni carte des juridictions. Bybit et Mantle doivent publier ces éléments séparément.
Le silence sur le calendrier est lui-même une information. Il montre que l’annonce du 28 septembre sert d’abord le volet institutionnel, déjà opérationnel dans son principe. Le volet wallet reste un horizon commercial. Il vise une distribution plus granulaire, plus proche du portefeuille individuel, tout en s’appuyant sur une chaîne publique utilisée dans l’écosystème Bybit.
Franklin Templeton a déjà poussé plusieurs produits traditionnels vers une distribution de type wallet. L’extension du fonds gouvernemental tokenisé via HashKey a ouvert l’accès à des investisseurs professionnels sur plusieurs marchés. La plateforme Benji opère désormais sur plusieurs réseaux publics. Mantle s’inscrit dans cette logique de multiplication des points d’arrivée, plutôt que dans la création d’un actif nouveau.
Ce que les institutions cherchent vraiment dans Benji
Derrière le jargon, le besoin est banal. Un desk veut garder une poche de trésorerie qui rapporte un peu, qui reste proche du dollar, qui soit reconnue par un régulateur, et qui puisse servir de garantie sans être vendue. Le fonds monétaire répond à cela depuis des décennies. La tokenisation ajoute une propriété supplémentaire : la part devient adressable dans des systèmes qui parlent déjà aux exchanges, aux dépositaires numériques et aux outils de trésorerie on-chain.
Le rendement de 3,57 % à 3,63 % n’est pas le cœur de l’histoire. Le cœur, c’est la double vie de la part. Elle reste un titre de fonds. Elle devient aussi une unité reconnue par une infrastructure crypto. Cette double vie évite à l’institution de choisir entre « rester en cash traditionnel » et « entrer dans le trading crypto ». Elle peut faire les deux, à condition d’être éligible et d’accepter le cadre de garde.
Trois tensions que les comités des risques vont examiner
- La qualité juridique de la reconnaissance de valeur par l’exchange.
- Le traitement du rendement pendant la période de gage.
- Le comportement du collatéral si le fonds monétaire devait connaître une tension de liquidité.
Ces questions ne sont pas théoriques. Un fonds monétaire gouvernemental est conçu pour la stabilité. Il n’est pas immunisé contre les chocs de marché monétaire. Si la valeur du collatéral est mirroirée dans un univers de trading à effet de levier, la calibration des appels de marge, des haircuts et des horaires de valorisation devient décisive. Le communiqué public ne détaille pas ces paramètres. C’est normal à ce stade. C’est aussi là que se jouera l’adoption réelle.
ByCustody, le maillon que l’on sous-estime
Dans le récit médiatique, on retient Franklin Templeton et Bybit. Le troisième nom, ByCustody, mérite autant d’attention. C’est lui qui porte la séparation garde / trading. C’est lui qui décrit le miroir de valeur. C’est lui qui affiche déjà une matrice de collatéral mélangeant crypto et RWA tokenisés. Sans ce maillon, l’annonce se réduirait à un partenariat de marque.
La garde hors exchange n’élimine pas tout risque. Elle déplace le risque. Il faut alors regarder la qualité du dépositaire, les droits des clients en cas de défaillance, la réconciliation entre le registre Benji et le moteur de crédit Bybit, la fréquence de valorisation, et la capacité à lever le gage sans friction. Ces détails feront la différence entre un communiqué élégant et un outil réellement utilisé par des trésoriers.
Le marché institutionnel crypto a multiplié, ces deux dernières années, les formules « off-exchange ». Certaines reposent sur des banques dépositaires. D’autres sur des trusts. D’autres encore sur des montages mixtes. Le point commun est politique autant que technique : convaincre un conseil d’administration que le bitcoin ou le fonds tokenisé n’est pas assis sur le bilan opérationnel d’une plateforme de trading.
Tokenisation des fonds monétaires : une course déjà encombrée
Franklin Templeton n’est pas seul. BlackRock, Franklin, UBS et d’autres gérants ont avancé, à des rythmes différents, vers des représentations on-chain de la trésorerie. Le cas UBS cité plus haut, avec uMINT utilisé comme collatéral chez Bybit via DigiFT, montre que la concurrence se joue déjà sur les mêmes rails. Le fonds monétaire tokenisé est en train de devenir le cheval de Troie des RWA. Pourquoi ? Parce qu’il est simple à expliquer, proche du dollar, et utile tous les jours.
Un fonds actions tokenisé pose des questions de valorisation, de droits de vote, de horaires de marché. Un fonds monétaire pose surtout des questions de garde, de yield et de reconnaissance collatérale. C’est plus facile à vendre à un desk de trading. C’est aussi plus facile à brancher sur des lignes USDT et USDC. D’où la concentration des annonces sur ce segment.
Le chiffre de 686,64 millions de dollars n’est pas encore gigantesque à l’échelle de Franklin Templeton. Il est déjà significatif à l’échelle de la tokenisation de fonds. Il donne une taille suffisante pour justifier des intégrations multiples, de Binance à Bybit, de MoonPay à HashKey. La taille crée l’argument commercial. L’argument commercial attire de nouveaux points d’accès. Les points d’accès peuvent, en retour, nourrir la taille.
Ce que l’annonce ne dit pas, et qu’il faudra surveiller
Plusieurs zones restent floues. Quels clients sont réellement éligibles ? Dans quelles juridictions ? Quel haircut s’applique aux parts Benji ? Comment Bybit traite un écart entre la valeur liquidative du fonds et la valeur reconnue en collatéral ? Que se passe-t-il en cas de restriction de rachats du fonds, même théorique ? Le produit Mantle sera-t-il un simple wrapper du même fonds, un panier, ou une offre distincte ?
L’absence de ces détails n’invalide pas l’annonce. Elle en fixe le statut : partenariat stratégique rendu public, premier programme collatéral branché, feuille de route wealth encore à écrire. Les prochains documents, ceux de Bybit et de Mantle, peseront davantage que le communiqué du jour. C’est souvent ainsi que se construisent les infrastructures financières. D’abord le cadre. Ensuite les paramètres. Enfin les volumes.
Il faudra aussi observer si d’autres gérants reproduisent exactement le schéma Bybit, ou s’ils préfèrent d’autres dépositaires, d’autres réseaux, d’autres stablecoins. La standardisation n’est pas encore achevée. Benji a une avance de connectivité. Cette avance n’est pas un monopole.
Une lecture plus large : le collatéral devient le vrai marché RWA
On parle beaucoup de tokeniser l’immobilier, le crédit privé, les fonds d’actions. Dans la pratique institutionnelle de 2026, le cas d’usage qui avance le plus vite est plus prosaïque. Il s’agit de faire travailler une poche de cash réglementée dans un univers crypto. Le collatéral est le pont. Pas la collection de jetons. Pas le récit de désintermédiation totale.
Bybit le dit à sa manière : élargir les options de collatéral pour que le client déploie du capital tout en gardant une exposition à un produit d’investissement régulé. Franklin Templeton le dit autrement : connecter Benji pour offrir un lieu supplémentaire d’usage d’actifs réglementés générateurs de rendement. Les deux phrases se rejoignent. L’actif ne change pas de nature. Il change de lieu d’emploi.
Cette lecture a une conséquence. Les prochains vainqueurs de la tokenisation institutionnelle ne seront pas forcément ceux qui émettent le plus de jetons. Ce seront ceux dont les jetons seront acceptés comme garantie par le plus grand nombre de salles de marché, avec la garde la plus acceptable pour un audit. Bybit, Binance, les dépositaires, les réseaux comme Mantle et les gérants comme Franklin Templeton se disputent précisément cette acceptation.
Le rôle des stablecoins dans l’architecture
Les lignes de crédit évoquées ne sont pas libellées en parts de fonds. Elles le sont en USDT ou USDC. Le fonds tokenisé sert de socle. Le stablecoin sert de monnaie de travail. Cette division des rôles est essentielle. Elle évite de forcer le fonds monétaire à devenir un moyen de paiement. Elle évite aussi de demander au stablecoin d’être, à lui seul, le véhicule de rendement réglementé.
Pour un desk, le schéma est familier. On gage un titre de qualité. On reçoit une capacité de trading dans l’unité qui liquide le marché. Ici, l’unité de marché crypto liquide, c’est encore le dollar tokenisé des grandes émissions. Tant que les carnets d’ordres institutionnels resteront dominés par ces deux références, les fonds tokenisés auront intérêt à parler leur langue.
MoonPay Trade, déjà connecté à Benji, illustre l’autre versant. On peut entrer et sortir entre stablecoin et exposition de fonds. Collatéral d’un côté, trésorerie rotative de l’autre. Les deux usages se renforcent. Plus un titre est facile à acquérir depuis un stablecoin, plus il est naturel de le gager ensuite. Plus il est gageable, plus il justifie d’être détenu en poche de cash.
Ce que cela dit de la stratégie Bybit
Bybit n’annonce pas seulement un partenariat de prestige. La plateforme cherche à ancrer son offre institutionnelle dans des actifs que les comités d’investissement savent déjà nommer. Un fonds gouvernemental américain tokenisé est plus facile à défendre, dans une note interne, qu’un jeton de gouvernance obscur. Yoyee Wang le formule en langage de marché traditionnel : flexibilité et contrôles de risque.
Le projet Mantle ajoute une couche de distribution. Si le collatéral vise le desk, le wallet vise une base plus large, encore mal définie. Bybit a intérêt à occuper les deux bouts. L’institution apporte la taille et la légitimité. Le wallet apporte le récit de plateforme complète. Entre les deux, Mantle fournit un réseau affilié à l’écosystème de la maison.
Cette stratégie n’est pas sans rivalité. D’autres exchanges poussent leurs propres programmes RWA, leurs propres gardes, leurs propres blockchains de proximité. L’avantage irait à celui qui réduira le plus le coût opérationnel du gage, tout en restant acceptable pour un dépositaire et pour un régulateur. La course n’est donc pas seulement marketing. Elle est d’infrastructure.
Ce que cela dit de la stratégie Franklin Templeton
Chez le gérant, Benji ressemble à une couche d’enregistrement et de distribution autant qu’à un produit. Le fonds existe. Le jeton le représente. La plateforme relie ce jeton à des partenaires. Chaque nouveau partenaire, Bybit aujourd’hui, Binance plus tôt, MoonPay ou HashKey ailleurs, augmente le nombre de contextes où une part FOBXX peut vivre.
Le no-action de la SEC ajoute une dimension interne. Si des fonds et ETF du groupe peuvent détenir le fonds blockchain dans le cadre décrit, Benji cesse d’être uniquement une vitrine crypto. Il redevient un instrument de gamme, potentiellement utile à d’autres véhicules de la maison. C’est une intégration verticale discrète, plus puissante qu’un partenariat isolé.
Les 1 830 milliards d’encours globaux rappellent l’asymétrie. Même un succès fort de FOBXX resterait petit à l’échelle du groupe. En revanche, un standard Benji adopté par plusieurs places crypto aurait une valeur stratégique disproportionnée. Il positionnerait Franklin Templeton comme un fournisseur d’unités de trésorerie numériques, pas seulement comme un gérant de plus qui « fait de la blockchain ».
Risques opérationnels, juridiques et de marché
Le premier risque est de vocabulaire. Dire que les actifs restent hors exchange rassure. Cela ne dit pas qui porte le risque de contrepartie du crédit de trading. Un collatéral bien gardé n’annule pas le risque d’une ligne de levier mal calibrée. Les institutions devront lire les contrats de crédit, pas seulement le communiqué.
Le deuxième risque est de synchronisation. Un fonds monétaire a ses heures, ses règles de rachat, sa valeur liquidative. Un exchange crypto n’a presque pas d’heures. Le miroir de valeur doit donc décider comment il traite la nuit, les jours fériés américains, un retard de NAV, un corporate action minime. Ces frictions font le quotidien des middle offices. Elles font rarement les titres.
Le troisième risque est réglementaire et géographique. Éligibilité ne veut pas dire universalité. Un client de telle place pourra gager. Un autre non. Le produit Mantle pourra être ouvert ici et fermé là. Franklin Templeton comme Bybit ont l’habitude de ces cartes en patchwork. L’investisseur, lui, devra vérifier sa case avant de croire à une liquidité globale.
Le quatrième risque est de concentration. Si trop de trading crypto institutionnel s’appuie sur quelques fonds monétaires tokenisés, un incident de marché monétaire, même limité, pourrait se transmettre à des salles crypto. L’histoire des fonds monétaires n’est pas une ligne droite sans à-coups. Importer cet instrument dans le collatéral crypto, c’est aussi importer une partie de sa sensibilité.
Pourquoi cette actualité compte au-delà des deux logos
Prise isolément, l’annonce du 28 septembre est un partenariat de plus dans une année déjà dense pour Benji. Prise dans la série Binance, MoonPay, Payward, HashKey, SEC et désormais Bybit, elle dessine autre chose. Un gérant majeur est en train de normaliser l’usage de parts de fonds comme collatéral crypto hors plateforme. Les exchanges, de leur côté, normalisent l’idée qu’un titre réglementé peut soutenir du trading en stablecoins sans séjourner dans le hot wallet de la maison.
C’est une actualité d’infrastructure. Moins spectaculaire qu’un listing mémétique. Plus structurante pour la suite. Si le dispositif tient, d’autres fonds gouvernementaux, d’autres parts tokenisées, d’autres dépositaires viendront se brancher sur le même type de prise. Si le dispositif déçoit, le marché aura au moins testé, en conditions réelles, le degré de confiance que les institutions accordent au miroir de valeur.
Reste le produit wallet sur Mantle, volontairement flou. Il pourra élargir l’histoire vers une clientèle moins institutionnelle. Il pourra aussi rester longtemps à l’état de promesse. Pour aujourd’hui, le fait vérifiable est ailleurs : un fonds de 686,64 millions de dollars, représenté par BENJI, entre dans la grille collatérale de Bybit via ByCustody, sans exiger le dépôt des parts sur l’exchange.
Repères pour suivre la suite de l’histoire
Les prochaines semaines diront si l’annonce se traduit par des volumes visibles ou par une simple ouverture de tuyau. Il faudra regarder l’évolution de l’encours de FOBXX, d’éventuelles précisions de Bybit sur les haircuts, la publication du cadre Mantle, et d’éventuelles réplications chez d’autres gérants. Il faudra aussi lire, quand ils existeront, les documents d’éligibilité plutôt que les phrases d’accompagnement.
- Encours du fonds : la taille reste le premier thermomètre d’adoption.
- Paramètres de crédit : haircuts, devises, appels de marge.
- Carte juridique : qui peut gager, depuis où, sous quel statut.
- Produit Mantle : calendrier, composition, public visé.
- Effet de série : d’autres exchanges ou gérants recopient-ils le schéma.
En attendant, le geste du jour a le mérite de la clarté. Franklin Templeton n’essaie plus seulement de montrer qu’un fonds peut vivre sur une blockchain. Il montre qu’une part de fonds peut travailler dans une salle de marché crypto tout en dormant ailleurs. C’est une actualité technique. C’est aussi une actualité de confiance. Dans ce métier, les deux finissent toujours par se rejoindre.
Les investisseurs particuliers n’ont, à ce stade, presque rien à « acheter » dans l’annonce elle-même. Le programme décrit vise des clients institutionnels éligibles. Le produit wealth n’a ni date ni notice. La leçon utile, pour tout le marché, est néanmoins simple. La tokenisation qui avance n’est pas celle qui promet de tout réinventer. C’est celle qui prend un instrument déjà compris, le fonds monétaire américain, et lui trouve un nouvel usage : servir de garantie, hors exchange, dans un univers libellé en dollars numériques.
Voilà pourquoi ce 28 septembre mérite plus qu’une ligne dans un fil d’actualités. Il fixe un format. Parts Benji en garde. Valeur reconnue chez Bybit. Crédit en USDT ou USDC. Rendement du fonds conservé. Promesse d’un second acte sur Mantle. Le format est désormais public. L’adoption, elle, se mesurera dans les carnets, les encours et les contrats, pas dans les communiqués.
