
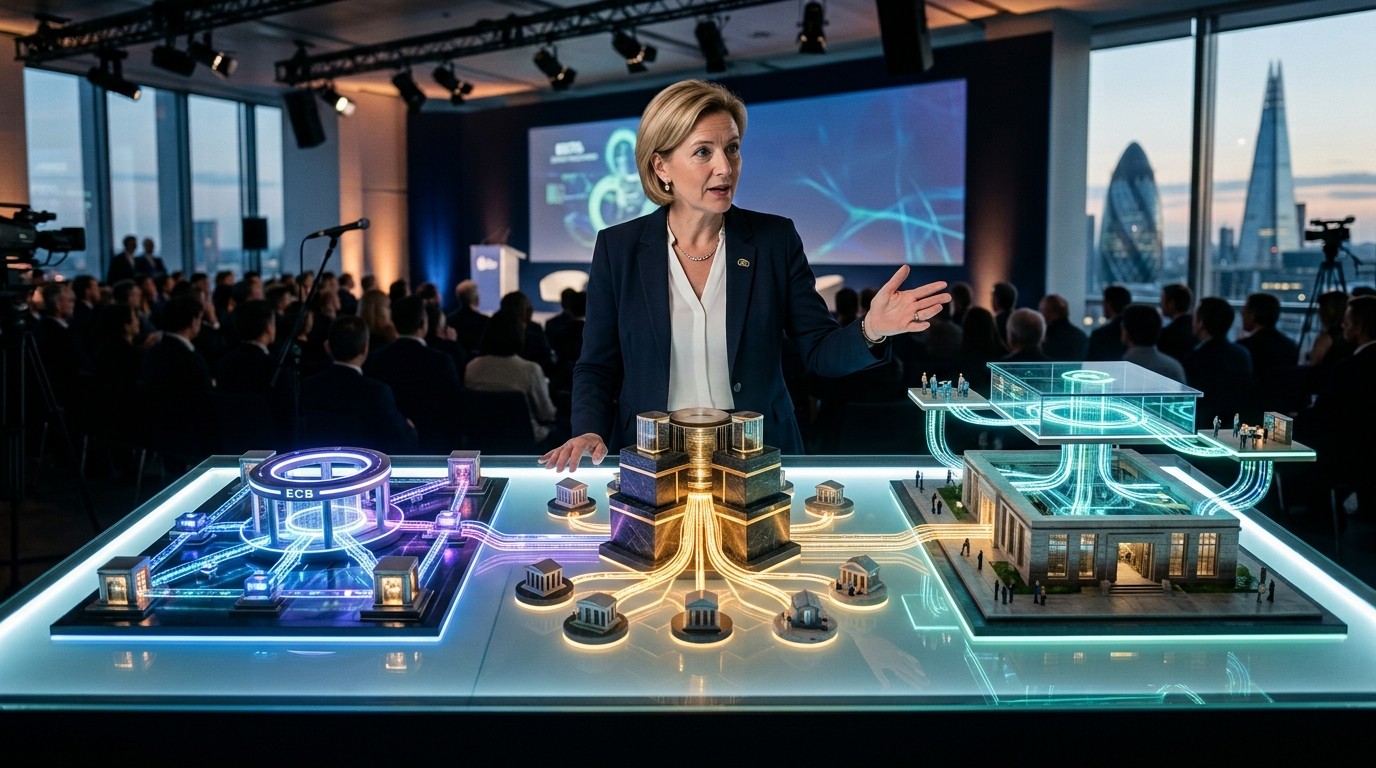

Et si l’argent que les banques se versent entre elles cessait de voyager uniquement dans les tuyaux fermés de Francfort, pour s’inscrire aussi sur les mêmes registres que les obligations tokenisées ? Ce n’est plus une hypothèse de salon. Jeudi 1er octobre 2026, à Londres, Isabel Schnabel a posé la question sans détour, lors de la conférence Future of Money de la Banque d’Angleterre, organisée en hommage à Charles Goodhart. La membre du directoire de la Banque centrale européenne n’a pas annoncé un euro numérique de détail pour demain matin. Elle a décrit trois manières d’emmener la monnaie de banque centrale là où les marchés commencent déjà à régler leurs titres.
Le décor compte. Une passerelle, Pontes, tourne depuis le 21 septembre. Un schéma de plus long terme, Appia, compare des architectures et doit trancher d’ici 2028. Entre les deux, Schnabel a fixé une ligne rouge : tokeniser, oui, défaire le système à deux étages, non. Le reste de cet article déroule ce que ces trois modèles changent vraiment, pour les banques, pour les stablecoins, et pour quiconque croit que l’euro des blockchains s’écrira tout seul.
Pourquoi la monnaie centrale doit suivre les registres partagés
Le point de départ est presque banal, et c’est ce qui le rend solide. Les marchés expérimentent des titres représentés par des jetons. Ces jetons vivent sur des plateformes programmables, parfois ouvertes en continu, parfois capables d’exécuter une condition sans intervention humaine. L’argent qui les paie, lui, reste souvent sur un autre circuit. Tant que le titre et le cash ne se rencontrent pas au même endroit, au même instant, il reste un écart. Cet écart a un nom dans le métier : le risque que l’un arrive sans l’autre.
Schnabel part de cette friction. Si l’argent des transactions de gros circule désormais sur des registres partagés, la monnaie de banque centrale doit pouvoir les rejoindre. Non pas par goût de la mode, mais parce que le règlement interbancaire est le plancher sur lequel repose la confiance. Une obligation tokenisée payée avec une créance privée fragile n’a pas la même solidité qu’une obligation payée avec une réserve détenue à la banque centrale.
Il faut d’abord fixer le vocabulaire, sinon les trois modèles se confondent. Les réserves sont l’argent que les banques commerciales laissent sur leur compte à la banque centrale. C’est avec ces réserves qu’elles se règlent entre elles. Ce n’est pas le billet dans le portefeuille, ni le solde affiché sur l’application d’une néobanque. C’est la couche du haut, celle que le public ne voit presque jamais, et qui pourtant rend les virements entre établissements possibles.
Ce que Schnabel ne dit pas, et ce qu’elle dit vraiment
- Elle ne choisit pas encore le modèle définitif de l’Eurosystème.
- Elle ne transforme pas l’euro numérique de détail en projet blockchain grand public.
- Elle pose trois scénarios pour les réserves, donc pour le règlement entre banques.
- Elle maintient la parité de un pour un entre réserves et dépôts comme socle.
Cette distinction entre gros et détail change la lecture de tout le discours. Le débat public sur l’euro numérique parle souvent du portefeuille du citoyen, du plafond de détention, de la concurrence avec les dépôts bancaires. Ici, le sujet est autre. Il s’agit de savoir comment les banques elles-mêmes paieront des actifs tokenisés, sans sortir la monnaie centrale du jeu. C’est plus technique, et c’est aussi plus décisif pour la structure du marché.
Le hommage à Goodhart n’est pas un décor
Choisir Londres, et choisir un hommage à Charles Goodhart, n’est pas anodin. Goodhart a passé une carrière à rappeler que les indicateurs se déforment dès qu’on les transforme en cible, et que la monnaie n’est jamais un simple instrument neutre. Parler d’avenir de la monnaie dans ce cadre, c’est accepter que la forme technique du règlement modifie les comportements. Un jeton programmable n’est pas un virement avec un habillage neuf. Il embarque des règles.
Schnabel s’adresse donc à un public de banquiers centraux et d’économistes, pas à une salle de lancement produit. Le ton est celui d’une architecture à préserver. La technologie peut changer de support. Le rôle de la monnaie centrale dans le règlement entre banques, lui, ne doit pas glisser vers des émetteurs privés par simple effet de mode.
T2 reste le point de repère
Aujourd’hui, le règlement de gros en euros passe notamment par T2, le système de l’Eurosystème. Les banques y détiennent leurs comptes de réserves. Les paiements s’y compensent selon des règles éprouvées, avec une finalité juridique claire. Ce n’est pas un registre public. C’est une infrastructure fermée, opérée par les banques centrales, ouverte aux participants autorisés.
Le problème nouveau n’est pas que T2 fonctionne mal. Le problème, c’est qu’une partie du marché veut régler des instruments qui n’y vivent pas. D’où la tentation de construire à côté, avec des jetons privés, des dépôts tokenisés ou des stablecoins. Schnabel ne nie pas cette tentation. Elle la recadre. La question n’est pas de savoir si la blockchain existe. La question est de savoir quelle créance, au bout du compte, éteint la dette entre deux banques.
Ce que la tokenisation promet, sans la survendre
Deux propriétés reviennent dans l’argumentaire. La programmabilité permet de subordonner le règlement à des règles exécutées automatiquement. Un paiement peut attendre qu’une condition soit remplie, puis partir sans file d’attente manuelle. L’atomicité garantit que les deux jambes de l’opération se dénouent ensemble, ou pas du tout. Le titre ne change pas de mains si l’argent n’arrive pas. L’argent ne part pas si le titre reste bloqué.
Imaginez une banque qui achète une obligation tokenisée. Aujourd’hui, le titre et l’argent voyagent souvent sur deux circuits. Il y a un décalage horaire, un décalage de systèmes, parfois un décalage de fuseaux et de jours ouvrés. Sur un registre partagé, l’idéal affiché est de supprimer cet entre-deux. Ce n’est pas magique. Il faut encore une loi applicable, un opérateur responsable, et une monnaie que les deux parties acceptent sans discussion. C’est précisément là que la monnaie de banque centrale redevient centrale.
Les stablecoins sont surclassés par les solutions de règlement fondées sur la monnaie de banque centrale.
Isabel Schnabel, Jackson Hole, 28 août 2026
Cette phrase, prononcée quelques semaines plus tôt à Jackson Hole, éclaire Londres. Schnabel ne traite pas les stablecoins comme une curiosité crypto. Elle les range parmi les actifs de règlement privés, aux côtés des dépôts tokenisés. Le critère qui les départage, selon elle, n’est pas la vitesse d’affichage sur une application. C’est la capacité unique d’une banque centrale à fournir de la liquidité à la demande, dans sa propre monnaie, sans dépendre d’un émetteur qui doit d’abord vendre des réserves ou des bons du Trésor pour honorer les retraits.
Le marché, de son côté, n’attend pas
Le secteur financier britannique a déjà chiffré son appétit. Une enquête Lloyds auprès de décideurs de grandes institutions, relayée par The Block, indique que 71 % d’entre eux pensent que la tokenisation va remodeler leur métier. 60 % citent des paiements plus rapides comme premier bénéfice attendu. Ces chiffres ne prouvent pas que le modèle gagnant sera celui de la BCE. Ils prouvent que la demande de rails plus continus existe, et qu’elle ne viendra pas uniquement des start-up.
C’est un piège classique. Quand les établissements établis veulent la même chose que les nouveaux entrants, la banque centrale ne peut plus répondre par le seul discours de prudence. Elle doit proposer un chemin. Sinon, le chemin se trace sans elle, avec des jetons privés adossés plus ou moins solidement à des réserves, à des dépôts, ou à un panier d’actifs. Pontes est la première réponse opérationnelle. Les trois modèles sont la carte pour la suite.
Le premier modèle : émettre la réserve directement en jeton
Dans le scénario d’émission directe, la banque centrale crée ses réserves nativement sous forme de jetons, sur une plateforme programmable. Le jeton n’est pas une représentation du compte. Le jeton est la réserve. Détenir le jeton, c’est détenir une créance sur l’Eurosystème, avec la même nature juridique que le solde en compte, mais un support technique différent.
L’avantage est net. Il n’y a pas de synchronisation à maintenir entre deux mondes. Le règlement peut être atomique par construction, puisque l’argent et, si la plateforme le permet, le titre vivent dans le même environnement. La programmabilité devient native. Une banque peut imaginer des opérations conditionnelles sans passer par une couche de traduction.
Le coût politique et opérationnel est tout aussi net. Il faut bâtir, ou faire bâtir, une plateforme que la banque centrale accepte de considérer comme son livre. Qui la opère ? Qui y a accès ? Que se passe-t-il si un smart contract se comporte mal ? La finalité du paiement reste-t-elle aussi indiscutable qu’aujourd’hui dans T2 ? L’émission directe est le modèle le plus « pur » pour les partisans de la tokenisation. C’est aussi celui qui demande le plus de confiance dans une infrastructure nouvelle.
Pour les banques commerciales, le changement serait visible dans la forme, pas forcément dans le rôle. Elles détiendraient toujours des réserves. Elles continueraient à créer du crédit et à tenir les comptes du public. Seul le support de leur avoir à la banque centrale changerait. C’est déjà beaucoup. Les systèmes de gestion de trésorerie, les contrôles, les rapports réglementaires, les plans de continuité : tout devrait parler le langage du jeton, pas seulement celui du compte.
Le deuxième modèle : ne rien tokeniser, et relier par une empreinte
Le deuxième scénario laisse T2 en place. Une couche d’interopérabilité le relie aux plateformes blockchain. Les réserves ne sont pas tokenisées. Les deux mondes se synchronisent par un hash, une empreinte cryptographique qui atteste qu’une même opération est inscrite des deux côtés. L’argent reste une écriture de banque centrale. La blockchain reçoit la preuve que cette écriture a eu lieu, ou l’instruction qui la déclenche, selon le dessin retenu.
C’est le modèle du moindre dérangement institutionnel. On ne réémet pas la monnaie. On ne demande pas au marché de croire qu’un nouveau jeton vaut une réserve. On construit un pont. Pontes, lancé le 21 septembre, va déjà dans cet esprit : un double circuit de règlement, via T2 ou via la blockchain. Une disponibilité vingt-quatre heures sur vingt-quatre est annoncée pour plus tard, ce qui montre que le pont n’est pas encore le système complet.
La force de ce modèle est la continuité juridique. La faiblesse est la couture. Dès qu’il existe deux livres, il existe un risque de désynchronisation, même bref. Le hash réduit ce risque en rendant la correspondance vérifiable. Il ne le supprime pas par magie. Il faut une règle claire sur ce qui fait foi si les deux inscriptions divergent, et un opérateur capable d’interrompre le pont plutôt que de laisser filer une incohérence.
Ce que le hash change, et ce qu’il ne change pas
- Il prouve qu’une opération a été enregistrée des deux côtés.
- Il ne transforme pas la réserve en jeton circulant librement.
- Il préserve T2 comme livre de la monnaie centrale.
- Il exige une gouvernance du pont, pas seulement du registre externe.
Pour un lecteur habitué aux cryptomonnaies publiques, ce modèle peut sembler timide. Pas de jeton d’euro qui circule de portefeuille à portefeuille. Pas de composabilité totale avec n’importe quel protocole. C’est voulu. L’Eurosystème ne cherche pas à faire de la réserve bancaire un actif ouvert. Il cherche à permettre le règlement d’actifs tokenisés sans abandonner le contrôle du passif monétaire.
Le troisième modèle : le dernier mètre confié au privé
Le troisième scénario est le plus politique. La banque centrale tokenise les réserves. Puis un acteur privé émet des jetons de règlement entièrement adossés à ces réserves. Ces jetons sont des créances privées, et non des créances sur la BCE. Sur le papier, la ressemblance avec un stablecoin est frappante, à ceci près que le coffre dormirait à Francfort, sous forme de réserves tokenisées, et non dans un mélange de dépôts bancaires et de titres publics détenus par l’émetteur.
Pourquoi envisager cette voie ? Parce qu’elle réutilise les acteurs qui savent déjà distribuer un jeton, intégrer une plateforme de marché, assurer un service client, gérer des accès. La banque centrale resterait l’ancre. Le privé ferait l’interface. C’est une division du travail familière : la monnaie centrale au cœur, les intermédiaires autour. Sauf que l’intermédiaire, ici, émet le jeton que le marché voit vraiment.
C’est aussi la voie qui brouille le message. Si le jeton que les plateformes utilisent n’est pas une créance sur l’Eurosystème, alors le règlement « en monnaie centrale » n’est vrai qu’en seconde lecture, via l’adossement. Il faut une règle d’émission stricte, un pour un, un droit de remboursement indiscutable, une séparation des actifs, et une supervision qui empêche l’émetteur de transformer le coffre en levier. Sans cela, on a recréé un stablecoin institutionnel avec un meilleur marketing.
Schnabel ne présente pas ce modèle comme un abandon. Elle le présente comme une option qui conserve, sur le papier, l’architecture à deux étages. Le public continuerait de traiter avec des banques. Les banques continueraient de détenir des réserves. Le jeton de règlement serait une couche supplémentaire, privée, collée à ces réserves. La question ouverte est de savoir si le marché, à l’usage, distinguera encore la couche du dessous.
La ligne rouge : le système à deux étages
Les trois modèles, insiste Schnabel, conservent le système que l’on utilise sans y penser. La monnaie de banque centrale reste au cœur du règlement entre banques. Les banques commerciales continuent de fournir comptes, crédits et services aux clients. Sa présentation résume ce socle en trois mots : fiable, sûr, extensible. Elle rappelle la parité de un pour un entre réserves et dépôts, c’est-à-dire l’idée que le dépôt bancaire et la réserve ne doivent pas diverger en valeur.
Cette parité n’est pas un détail comptable. C’est ce qui permet à un virement entre deux clients de deux banques différentes de s’éteindre par un mouvement de réserves, sans que personne ne se demande si l’euro de la banque A vaut l’euro de la banque B. Dès que des jetons privés circulent comme s’ils étaient l’euro, cette évidence peut se fissurer en période de stress. Le souvenir des décrochages de certains stablecoins n’est pas théorique. Il sert ici d’avertissement, même si Schnabel ne cite pas d’épisode précis dans le discours rapporté.
Le classement des stablecoins parmi les actifs de règlement privés n’a donc rien d’anodin. Il refuse de les traiter comme une troisième forme de monnaie publique. Ils peuvent servir. Ils ne remplacent pas la capacité d’une banque centrale à créer la liquidité ultime dans sa monnaie. Message reçu, peut-on imaginer, chez les grands émetteurs de jetons adossés au dollar. Le même raisonnement s’appliquerait à un euro privé qui voudrait occuper le terrain avant Appia.
Ce que « fiable, sûr, extensible » veut dire en pratique
Fiable, c’est la finalité. Quand le paiement est fait, il est fait. Pas de retour en arrière parce qu’un validateur a changé d’avis, pas de gel opaque décidé par un émetteur lointain. Sûr, c’est la résistance au choc : panne, cyberattaque, ruée vers la sortie. Extensible, c’est la capacité à absorber plus de volume sans réinventer les règles à chaque nouvelle plateforme de marché.
Ces trois adjectifs servent de grille pour départager les modèles. L’émission directe peut être très extensible si la plateforme tient la charge, mais elle concentre le risque opérationnel. L’interopérabilité par hash est fiable tant que T2 reste le livre maître, mais elle est moins « native » pour les marchés qui veulent tout composer au même endroit. Le dernier mètre privé est extensible par délégation, et c’est justement ce qui le rend moins sûr si la délégation est mal bordée.
Pontes, la passerelle qui existe déjà
Pontes n’est pas un livre blanc. C’est un dispositif lancé le 21 septembre 2026, qui offre déjà un double circuit de règlement, via T2 ou via la blockchain. L’idée est de permettre à des expérimentations de marché de se dénouer en monnaie de banque centrale sans attendre le grand soir architectural. La promesse d’une ouverture continue vient ensuite. Elle importe, parce qu’une partie de l’attrait des registres tokenisés est précisément de ne pas s’arrêter le vendredi soir.
Un double circuit est un compromis honnête. Il reconnaît que tous les acteurs ne sont pas prêts à quitter T2, et que certains cas d’usage n’ont de sens que sur une plateforme programmable. Il crée aussi une période de double tenue, pendant laquelle les banques devront expliquer à leurs clients institutionnels quel rail a été utilisé, et pourquoi. La pédagogie interne va compter autant que le code.
Pontes ne tranche pas entre les trois modèles. Il rend le deuxième tangible, et il prépare le terrain pour les autres. On peut tester l’atomicité perçue par le marché sans avoir encore décidé si la réserve elle-même doit devenir un jeton. C’est une méthode d’apprentissage. Elle a le défaut de toutes les méthodes d’apprentissage : elle peut installer des habitudes qu’il sera ensuite coûteux de défaire.
Appia, l’arbitrage annoncé pour 2028
Appia est le schéma de long terme. Il compare plusieurs architectures, du registre unifié aux réseaux interconnectés, en passant par des registres partagés entre l’Eurosystème et les plateformes de marché. L’échéance citée pour trancher l’architecture est 2028. Deux ans, à l’échelle d’une banque centrale, ce n’est pas long. À l’échelle des marchés tokenisés, c’est une éternité relative, pendant laquelle d’autres jetons vont chercher à occuper la place.
Le registre unifié est l’idée la plus ambitieuse. Un seul livre, ou une famille très intégrée de livres, où titres et monnaie centrale se rencontrent. Les réseaux interconnectés acceptent la pluralité et misent sur des passerelles. Les registres partagés entre l’Eurosystème et les plateformes de marché sont une voie médiane : la banque centrale n’est pas simple spectatrice, elle n’est pas non plus l’unique opérateur de tout le marché.
Ce choix dira qui émet l’euro des blockchains. Si le modèle retenu est l’émission directe sur un registre contrôlé, la réponse est la banque centrale. Si le modèle retenu laisse le jeton visible à un acteur privé adossé, la réponse est plus floue. Les banques, ou un consortium, pourraient devenir le visage de l’euro programmable, avec Francfort en garantie de dernier rang. Ce n’est pas le même euro politique, même si c’est le même euro comptable.
La BCE veut aussi être investisseur, pas seulement fournisseur de rails
Francfort ne compte pas rester simple exploitant d’infrastructures. La BCE prévoit d’investir ses propres fonds dans des titres tokenisés. Le geste est symbolique et pratique. Symbolique, parce qu’une banque centrale qui achète un titre sur le nouveau rail valide le rail. Pratique, parce que la gestion de portefeuilles propres et de certaines opérations de politique monétaire devra, un jour, parler le même langage que les marchés si ces marchés basculent.
Il ne faut pas surinterpréter. Investir dans des titres tokenisés ne signifie pas piloter la politique monétaire par smart contract. Cela signifie que le côté acheteur institutionnel de l’Eurosystème se prépare à ne pas être exclu des nouvelles formes de détention. Pour les émetteurs de titres, c’est un signal. Un format que la banque centrale peut elle-même détenir a plus de chances d’être considéré comme acceptable dans les opérations futures.
Stablecoins, dépôts tokenisés, réserves : trois créances, trois risques
Pour s’y retrouver, il faut séparer la promesse de paiement de la nature de la créance. Un stablecoin est une dette de son émetteur. Un dépôt tokenisé est une dette d’une banque commerciale, habillée en jeton. Une réserve tokenisée, dans le premier modèle, est une dette de la banque centrale. Le troisième modèle mélange les deux derniers étages : le jeton vu par le marché est privé, le coffre est public.
Le risque de crédit n’est donc pas le même. Le risque de liquidité non plus. Un émetteur privé peut être solvable et néanmoins incapable de rembourser tout le monde à la même seconde si ses actifs ne sont pas immédiatement mobilisables. Une banque centrale dans sa propre monnaie n’a pas cette contrainte de la même façon. C’est l’argument de Jackson Hole, repris en filigrane à Londres. Il ne dit pas que les stablecoins vont disparaître. Il dit qu’ils ne sont pas le meilleur instrument pour le règlement de gros quand une alternative en monnaie centrale existe.
Les dépôts tokenisés occupent une place intermédiaire, et c’est pourquoi le troisième modèle les concerne directement. Une banque qui émet un jeton adossé à ses réserves tokenisées offre quelque chose de plus solide qu’un stablecoin adossé à un panier géré en dehors du périmètre prudentiel européen. Elle offre aussi quelque chose de moins définitif qu’une réserve détenue telle quelle. Le client institutionnel devra lire le contrat, pas seulement le logo.
Ce que les banques commerciales ont à gagner, et à perdre
Le gain le plus cité est la vitesse, et l’enquête Lloyds le confirme. Un règlement plus rapide libère du collatéral, réduit les files d’attente de trésorerie, et permet des opérations que le calendrier actuel rend maladroites. L’atomicité réduit aussi certains risques opérationnels, ceux qui naissent quand une jambe est livrée et l’autre non. Pour une banque de marché, ce n’est pas un sujet de communication. C’est un sujet de fonds propres et de limites internes.
La perte possible est plus discrète. Si la monnaie de règlement visible devient un jeton émis par quelques acteurs très équipés, les banques moins avancées dépendront de leur infrastructure. Le système à deux étages protège le rôle des banques auprès du public. Il ne garantit pas que toutes les banques seront également bonnes à émettre ou à distribuer le jeton de gros. Le troisième modèle, en particulier, peut concentrer le métier de « dernier mètre ».
Il y a aussi un enjeu de relation avec la clientèle entreprise. Une entreprise qui règle ses titres ou ses factures transfrontalières sur une plateforme programmable demandera à sa banque d’y être, pas seulement d’expliquer pourquoi T2 ferme à telle heure. Les banques qui traiteront le sujet comme un dossier d’innovation périphérique risquent de le retrouver au milieu de leur métier de conservation et de paiement.
Programmabilité : promesse utile, gouvernance délicate
Rendre un paiement conditionnel est utile. Un règlement livraison contre paiement, un déblocage lié à une date, une répartition automatique entre plusieurs bénéficiaires : les cas d’usage sont concrets. Ils existent déjà, en partie, dans des systèmes spécialisés. La blockchain les rend plus visibles, et parfois plus composables.
Elle les rend aussi plus politiques. Qui écrit la règle ? Qui peut la modifier après coup ? Une banque centrale qui laisserait des conditions monétaires être codées par des acteurs de marché sans droit de regard créerait une zone grise. À l’inverse, une banque centrale qui voudrait valider chaque condition tuerait l’intérêt de la programmabilité. Les trois modèles n’apportent pas la même réponse. L’émission directe place la plateforme sous une responsabilité plus directe. Le pont par hash laisse la logique métier sur la plateforme externe, et la monnaie dans T2. Le jeton privé laisse encore plus de logique chez l’émetteur.
Tokeniser, à condition de ne pas toucher à l’architecture monétaire.
Ligne rouge attribuée à la position de Schnabel
Cette formule résume le discours mieux qu’un slogan technologique. La BCE accepte le changement de support. Elle refuse le changement de hiérarchie. La monnaie centrale reste l’actif qui éteint les dettes entre banques. Le reste peut s’organiser autour, y compris sous forme de jetons, y compris avec des acteurs privés, tant que la parité et le rôle de prêteur ultime ne sont pas dilués.
Atomicité : le mot technique qui cache un vieux besoin
Les marchés connaissent déjà la livraison contre paiement. L’atomicité tokenisée en est une version plus stricte, exécutée dans le même geste logique. Soit les deux jambes passent, soit aucune ne passe. Pour l’acheteur d’une obligation, cela supprime la fenêtre où il a payé et n’a pas le titre. Pour le vendeur, cela supprime la fenêtre où il a livré et n’a pas l’argent.
Encore faut-il que les deux jambes soient vraiment dans le même univers de règles. Un hash qui confirme après coup une écriture T2 n’est pas la même atomicité qu’un échange natif de deux jetons sur une plateforme unique. Les deux peuvent être sûrs. Ils ne sont pas interchangeables dans un argumentaire commercial. Les banques qui vendront « du règlement atomique » à leurs clients devront préciser de quelle atomicité il s’agit. Le discours de Schnabel offre justement cette précision, en séparant les modèles au lieu de les fondre dans un mot unique.
Horaires, jours fériés, et la promesse du continu
Une disponibilité vingt-quatre heures sur vingt-quatre est annoncée pour plus tard sur le dispositif Pontes. La phrase mérite qu’on s’y arrête. Le règlement de gros actuel est puissant, mais il vit dans un calendrier. Les marchés tokenisés aiment l’idée d’un calendrier aboli. Entre les deux, il y a des équipes de nuit, de la supervision, de la liquidité disponible quand les bureaux sont fermés, et des procédures quand quelque chose casse un dimanche.
Ouvrir les heures sans ouvrir la liquidité ne sert à rien. Une plateforme allumée, avec des banques incapables de mobiliser des réserves, produit des files d’attente nouvelles. C’est encore un argument en faveur de la monnaie centrale : elle est l’actif que les banques acceptent à toute heure, si le système qui la tient est lui-même ouvert. Un stablecoin peut circuler la nuit. Il ne règle pas, à lui seul, le besoin de liquidité intraday d’une chambre de compensation en tension.
Ce que cela change pour l’euro face au dollar tokenisé
Une grande partie des stablecoins existants est libellée en dollar. Leur présence sur des marchés européens de titres tokenisés créerait une pression silencieuse : régler en dollar parce que le rail en dollar est prêt, même quand l’actif sous-jacent est européen. Les trois modèles sont aussi une réponse à ce décalage. Pas un discours de souveraineté abstraite. Un outil de règlement en euro, utilisable là où les titres européens voudraient s’inscrire.
Le délai jusqu’en 2028 est donc un délai de compétition, pas seulement un délai d’étude. Pendant que Appia compare des architectures, des plateformes peuvent s’habituer à d’autres jetons. Pontes sert à occuper le terrain avant le choix final. C’est rationnel. C’est aussi le signe que Francfort ne croit plus pouvoir attendre que le marché revienne de lui-même vers T2 pour tous les cas d’usage nouveaux.
Retail et wholesale : ne pas mélanger les dossiers
Rien dans le propos rapporté ne transforme le citoyen en détenteur direct de réserves tokenisées. Le système à deux étages sert précisément à éviter cela. Le public tient des dépôts. Les banques tiennent des réserves. Confondre l’euro numérique de détail, avec ses plafonds et ses débats sur la stabilité des dépôts, et ces trois modèles de gros, c’est relire le discours de travers.
Les deux dossiers se parlent quand même. Si les banques règlent entre elles sur de nouveaux rails, les services qu’elles vendront aux entreprises s’en inspireront. Un jour, une facture programmable et un titre tokenisé utiliseront des briques cousines. Ce n’est pas une raison pour annoncer que le billet disparaît, ni que chaque Européen aura un compte à la BCE sur une blockchain publique. Schnabel parle du cœur du système, pas du porte-monnaie.
Une lecture comparée des trois voies
On peut les ranger selon qui voit le jeton. Dans le premier modèle, la banque centrale émet l’objet que les banques détiennent. Dans le deuxième, il n’y a pas vraiment de jeton de réserve, il y a une preuve de synchronisation. Dans le troisième, le marché voit un jeton privé, et la banque centrale voit une réserve tokenisée en garantie. Plus on avance dans la liste, plus l’interface est déléguée, et plus le travail de supervision de l’adossement devient décisif.
On peut aussi les ranger selon le degré de rupture avec T2. Le deuxième modèle est le plus continu. Le premier est le plus substitutif. Le troisième est hybride : T2 ou son équivalent tokenisé reste l’ancre, mais le flux visible quitte la maison. Aucun des trois n’est « la blockchain » au sens vague. Chacun est un choix de responsabilité.
Trois questions à poser à chaque modèle
- Qui est le débiteur du jeton que le marché détient vraiment ?
- Que se passe-t-il si les deux livres divergent pendant une heure ?
- Qui fournit la liquidité un dimanche, et sous quelle règle ?
Ces questions suffisent à éviter les présentations trop lisses. Un modèle peut être élégant en démonstration et fragile en incident. L’Eurosystème a l’habitude des incidents d’infrastructure, et des procédures qui vont avec. Transposer cette culture sur des plateformes programmables prendra du temps, quel que soit le scénario retenu. C’est une raison de plus pour ne pas confondre annonce de modèles et bascule effective.
Le rôle des plateformes de marché
Appia mentionne des registres partagés entre l’Eurosystème et les plateformes de marché. Cela vise les bourses, les dépositaires, les chambres qui voudraient tokeniser le cycle de vie d’un titre. Sans elles, la monnaie centrale tokenisée n’a personne à payer. Le règlement n’est pas un produit autonome. Il est le moment où un titre change de propriétaire.
D’où l’importance de ne pas concevoir le modèle monétaire dans une tour isolée. Si les plateformes choisissent des standards incompatibles, le plus beau des ponts servira peu. Si elles attendent toutes que Francfort choisisse avant d’investir, le marché européen prendra du retard sur d’autres places. Pontes est une façon de dire : commencez, le rail de monnaie centrale existe déjà sous une forme de transition.
Ce que les épargnants et les entreprises doivent en retenir
Pour un particulier, rien ne change demain matin. Le compte bancaire reste un compte bancaire. L’euro reste l’euro. Les trois modèles ne sont pas une nouvelle cryptomonnaie à acheter. Ils décrivent comment les institutions pourraient se payer entre elles quand les titres seront des jetons.
Pour une entreprise qui émet ou détient des titres, le sujet peut arriver plus vite, via sa banque dépositaire. La question utile n’est pas « quelle blockchain ». La question utile est : dans quelle monnaie le règlement est-il final, et qui doit encore de l’argent si l’intermédiaire privé fait défaut. Si la réponse est « une créance sur l’Eurosystème », on est dans le premier esprit. Si la réponse est « un jeton privé pleinement adossé », on est dans le troisième, et il faut lire l’adossement.
Pour les acteurs crypto, le discours est un rappel de hiérarchie. La tokenisation des marchés financiers traditionnels ne se fera pas forcément sur les réseaux ouverts où circulent les grands stablecoins en dollar. Elle peut se faire sur des registres autorisés, avec une monnaie centrale à l’ancre. Cela n’empêche pas les passerelles. Cela empêche de raconter que le règlement de gros européen est déjà tranché en faveur d’un émetteur privé.
Risques que le discours ne ferme pas
Le premier risque est l’attente. Annoncer un choix d’architecture pour 2028 laisse une fenêtre où les habitudes se prennent ailleurs. Le deuxième est la fragmentation. Plusieurs plateformes, plusieurs ponts, plusieurs jetons privés adossés : le marché peut recréer la complexité que la tokenisation prétendait réduire. Le troisième est l’illusion d’adossement. Un jeton « entièrement » couvert par des réserves n’est sûr que si la couverture est permanente, vérifiable, et juridiquement opposable en cas de faillite de l’émetteur.
Il y a aussi un risque de communication. Parler de trois modèles sans en choisir un peut être lu comme de l’hésitation. C’est plutôt de la méthode. Choisir trop tôt un support technique, puis devoir le défendre quand il vieillit mal, coûte plus cher qu’une comparaison encadrée. Encore faut-il que la comparaison ait une date de fin. 2028 joue ce rôle. Il faudra vérifier, d’ici là, que les travaux Appia produisent des critères publics, pas seulement des prototypes.
Pourquoi le hash n’est pas un détail de cryptographes
Dans le deuxième modèle, le hash est l’outil qui évite de tokeniser la réserve. Une empreinte cryptographique résume une opération et permet de vérifier qu’elle correspond des deux côtés, sans recopier tout le livre. C’est élégant. C’est aussi une dépendance. Si la règle de calcul de l’empreinte, ou l’horloge des deux systèmes, est mal spécifiée, la preuve ne prouve plus rien d’utile.
Les banques n’auront pas à « miner » quoi que ce soit. Elles auront à intégrer une confirmation cryptographique dans leurs contrôles. Le métier de rapprochement, vieux comme la comptabilité titres, change d’outil. Il ne disparaît pas. C’est une nuance que les plaquettes oublient souvent. Schnabel, en parlant de synchronisation plutôt que de remplacement, la conserve.
Liquidité à la demande : l’argument qui départage
À Jackson Hole, le 28 août 2026, Schnabel a lié la supériorité des solutions de banque centrale à une capacité précise : fournir de la liquidité à la demande. Dans un règlement de gros, cette capacité compte quand une banque est courte pour quelques heures, pas seulement quand elle est insolvable. Les facilités de banque centrale existent pour cela. Un émetteur de stablecoin ne les possède pas. Il peut avoir des lignes de crédit. Ce n’est pas la même chose qu’un accès direct au bilan de l’Eurosystème.
Cet argument survit aux trois modèles, mais il s’applique différemment. Dans l’émission directe, la liquidité est le jeton lui-même, créé dans le cadre des opérations habituelles. Dans le pont, la liquidité reste dans T2, et le pont doit savoir la refléter. Dans le modèle privé, la liquidité ultime est chez la banque centrale, mais le jeton du marché dépend de la capacité de l’émetteur à l’obtenir et à la refléter sans délai. Le maillon privé redevient le point de tension.
Ce que 2026 a déjà changé, et ce qui reste ouvert
Au 2 octobre 2026, on sait trois choses concrètes. Pontes fonctionne depuis le 21 septembre avec un double circuit. Schnabel a exposé trois modèles le 1er octobre à Londres, sans en couronner un. Appia doit comparer des architectures et aboutir à un choix d’ici 2028. On sait aussi que la BCE envisage d’investir ses propres fonds dans des titres tokenisés, et que le système à deux étages est non négociable dans le cadre présenté.
On ne sait pas quel modèle l’emportera. On ne sait pas quelles plateformes seront branchées en premier au-delà des essais. On ne sait pas si le continu vingt-quatre heures sur vingt-quatre arrivera vite, ni sous quelle supervision de nuit. On ne sait pas si le troisième modèle restera une option théorique ou deviendra la solution de compromis avec les banques les plus pressées. Ces inconnues sont le sujet, pas un manque de l’article.
Comment lire la suite sans se perdre
Chaque annonce future peut se ranger dans une case simple. Parle-t-on d’un jeton qui est la réserve, d’un pont qui prouve une écriture T2, ou d’un jeton privé collé à des réserves ? Si le communiqué mélange les trois, il faut redemander qui est le débiteur. C’est le réflexe le plus utile légué par le discours de Londres.
Le deuxième réflexe est de séparer le rail et l’actif. Une plateforme peut être nouvelle, et la monnaie ancienne. C’est même le scénario préféré de l’Eurosystème. La nouveauté technique ne doit pas servir à rebaptiser une créance privée en euro public. La parité de un pour un se mérite par le droit et par le bilan, pas par le nom du produit.
Le troisième réflexe est temporel. Pontes est le présent opérationnel. Les trois modèles sont la carte. Appia est l’échéance. Tant que cette carte n’est pas repliée sur un seul chemin, les banques ont intérêt à savoir parler les trois langages, au moins pour ne pas signer un contrat de plateforme qui suppose un modèle déjà abandonné.
Une architecture, pas un produit
Isabel Schnabel n’a pas lancé un euro de plus. Elle a décrit comment l’euro de banque centrale pourrait habiter les registres où les marchés veulent désormais inscrire leurs titres. Émission directe, synchronisation par empreinte, ou dernier mètre privé : les trois voies gardent, selon elle, le même socle. La monnaie centrale règle les banques. Les banques servent les clients. Le jeton, s’il existe, ne doit pas renverser cet ordre.
Le choix qui reste ouvert est pourtant immense. Il dira qui, en 2028, émettra l’objet que les plateformes appelleront euro. Francfort peut le faire elle-même. Elle peut se contenter de le garantir derrière un pont. Elle peut laisser des banques émettre le jeton visible, adossé à des réserves qu’elle aura tokenisées. Dans les trois cas, le mot blockchain sera le même. La créance, elle, ne le sera pas.
