
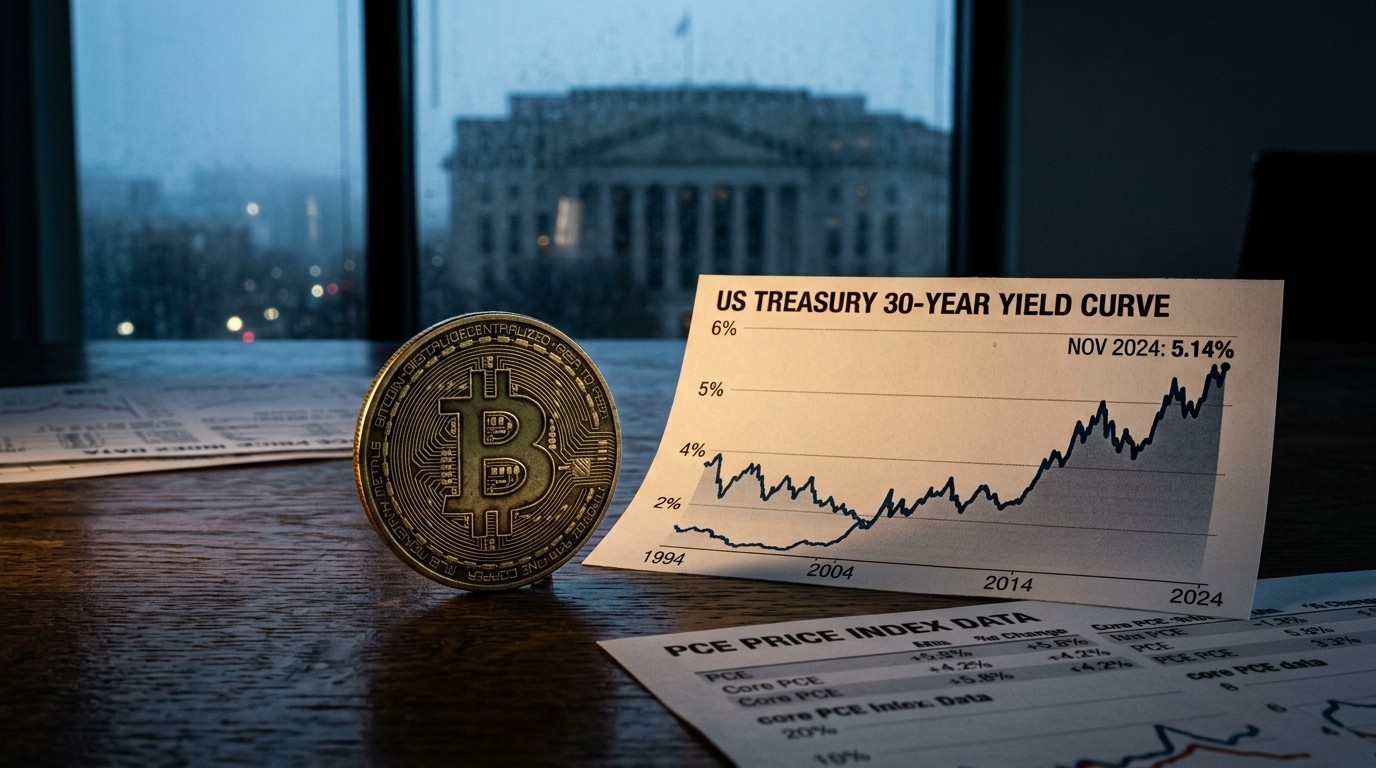

Le bitcoin a eu son éclair de chaleur mercredi, puis le froid des obligations est revenu dès jeudi matin. Un chiffre d’inflation américaine un peu moins élevé que prévu a suffi à pousser le cours jusqu’à 85 500 dollars. Quelques heures plus tard, le marché tournait déjà autour de 83 500 dollars, comme si rien n’avait vraiment changé. Ce n’est pas un caprice de traders. C’est le rappel, presque mécanique, qu’un actif sans coupon se heurte à un placement sans risque qui verse plus de 5 % sur trente ans. Avant le rapport sur l’emploi de vendredi, la question n’est plus seulement de savoir si le PCE était « bon ». Elle est de savoir combien de temps le bitcoin peut avancer pendant que les taux longs restent collés à des sommets qu’on n’avait plus vus depuis 2002.
Quand L Inflation Donne Un Souffle Court Au Bitcoin
Le scénario de la semaine tient en trois temps. D’abord l’attente du PCE d’août, l’indice que la Réserve fédérale regarde de plus près que l’IPC grand public. Ensuite la réaction immédiate des marchés risqués. Enfin le reflux, dès que les investisseurs ont compris que le message des taux longs n’avait pas bougé d’un iota. Le PCE annuel ressort à 3,4 %. Hors alimentation et énergie, le sous-jacent atteint 3,0 %. Le consensus visait plutôt 3,7 % et 3,3 %. Sur le papier, c’est une bonne surprise. En salle de marché, cela a d’abord réduit la probabilité d’une hausse de taux en octobre. L’outil CME FedWatch ne donnait plus alors que 37 % de chances à un resserrement immédiat, contre 62 % pour le statu quo.
Le bitcoin a fait ce qu’il fait souvent quand la Fed paraît un peu moins pressée : il a grimpé. Le pic de mercredi à 85 500 dollars a même donné l’illusion d’un mois de septembre historique. Le gain mensuel approchait 7,33 % mercredi matin, de quoi frôler le record de septembre 2024. Puis l’élan s’est brisé. Jeudi matin, le cours était revenu près de 83 500 dollars, presque deux mille dollars sous le sommet de la veille. Depuis deux semaines, la fourchette 82 000 à 85 000 dollars ressemble moins à une pause qu’à un plafond mobile.
Un placement sans risque qui rapporte autant rend plus coûteuse la détention du bitcoin, qui ne verse aucun intérêt.
Lecture de marché après le PCE d’août
Le Pce Expliqué Sans Jargon Inutile
Le PCE, ou indice des prix des dépenses de consommation personnelle, n’est pas un gadget statistique. C’est la mesure d’inflation que la Fed inscrit dans son mandat opérationnel. Contrairement à l’IPC, il ajuste mieux les substitutions de consommation et intègre plus largement les services de santé. Quand il tombe sous les attentes, les marchés y voient souvent une fenêtre pour des actifs risqués. Mais une lecture annuelle à 3,4 %, et un noyau à 3,0 %, reste loin de la cible de 2 %. Autrement dit, la surprise est relative. Elle dit que l’inflation n’accélère pas autant que craint. Elle ne dit pas que la bataille est gagnée.
C’est précisément ce décalage qui explique le feu de paille. Les algorithmes et les desks macro ont acheté la baisse de probabilité d’un resserrement d’octobre. Les flux ETF ont suivi, mais déjà moins vite qu’au début de la série de collectes. Puis les investisseurs de long terme ont regardé la courbe des Treasuries. Le dix ans autour de 5,28 %, après un pic à 5,3 %. Le trente ans à 5,62 %. Deux niveaux que l’on n’avait plus croisés depuis le début des années 2000. À ces rendements, l’argent « sûr » redevient un concurrent direct du bitcoin.
Ce que le marché a réellement intégré mercredi
- Un PCE moins chaud que prévu, donc moins de pression immédiate sur octobre.
- Un noyau à 3,0 % encore trop élevé pour relâcher durablement la courbe longue.
- Un rebond technique du bitcoin jusqu’à 85 500 dollars, puis un reflux ordonné.
- Des ETF toujours acheteurs, mais à un rythme qui s’essouffle.
Pourquoi Les Taux Longs Sont Devenus Le Vrai Plafond
Le bitcoin n’a pas de dividende, pas de coupon, pas de loyer. Sa promesse est ailleurs : rareté programmable, règlement final, couverture potentielle contre la dépréciation monétaire. Cette promesse fonctionne très bien quand l’argent liquide rapporte peu. Elle s’érode quand un titre d’État américain à trente ans offre 5,62 % sans risque de contrepartie comparable. L’investisseur institutionnel n’a pas besoin d’aimer ou de détester le bitcoin. Il compare le coût d’opportunité. Chaque point de rendement supplémentaire sur la partie longue de la courbe encaisse une partie de l’appétit pour les actifs non générateurs de cash-flow.
Depuis 2020, beaucoup d’observateurs ont pris l’habitude de lier le bitcoin aux liquidités et aux taux directeurs. C’est vrai, mais incomplet. Le taux directeur dit ce que coûte l’argent à court terme. Le taux long dit ce que le marché croit de la croissance, de la prime de terme, de l’offre de dette et de la crédibilité anti-inflationniste sur une décennie. Or c’est bien cette partie longue qui refuse de descendre. Même après un PCE plus doux, le trente ans reste coincé en haut de fourchette. Pour un analyste cité dans la presse spécialisée, seul un recul durable de ce rendement donnerait de l’air au prochain rebond crypto.
Il faut aussi distinguer le niveau et la vitesse. Un taux à 4 % qui monte vite peut faire plus de dégâts qu’un taux à 5,5 % déjà intégré. Ici, le marché subit les deux : un niveau historiquement élevé pour la période post-2008, et une absence de détente après une statistique « favorable ». Les valeurs technologiques asiatiques ont pourtant grimpé jeudi, portées par des perspectives de Micron et par le lancement de Gemini 4 Argon chez Google. Le bitcoin n’a pas suivi. Cette divergence n’est pas anodine. Elle montre que le récit « risque on » n’est plus homogène. L’equity growth peut encore raconter une histoire de bénéfices. Le bitcoin, lui, doit d’abord convaincre qu’il mérite d’être détenu face à 5,62 % sans risque.
La Fourchette 82 000 À 85 000 Dollars N Est Pas Anodine
Techniquement, le marché a dessiné une zone de congestion claire. Le support immédiat se situe entre 83 000 et 83 400 dollars. En dessous, les acheteurs regardent 82 000 dollars, puis 80 000 dollars comme filets plus profonds. Au-dessus, la bande 85 000 à 85 500 dollars vient de jouer son rôle de plafond. Plus haut encore, le sommet de septembre à 87 354 dollars reste la référence. Tant que le cours oscille dans cette boîte, les cassures intra-journalières font beaucoup de bruit et peu de tendance.
Cette configuration favorise les stratégies de mean reversion à court terme et pénalise les poursuivants de breakout. Elle explique aussi les liquidations de mercredi : 197,8 millions de dollars en vingt-quatre heures, dont 125,6 millions du côté des positions longues. L’intérêt ouvert a fondu de 49 000 BTC. Ce n’est pas un krach. C’est un nettoyage. Quand un marché teste un plafond évident, les leviers longs trop serrés sautent en premier. Les vendeurs à découvert, eux, n’étaient plus aussi à l’aise en début de semaine : ils payaient encore pour parier contre le bitcoin. Le retournement de mercredi les a d’abord sanctionnés, avant que le reflux de jeudi ne leur rende un peu d’oxygène.
Le fear and greed index autour de 71 reste en zone d’avidité. Ce n’est pas l’euphorie de fin de cycle, mais ce n’est plus la peur qui achète non plus. Le « bull score » de CryptoQuant frôle son plafond, ce qui, historiquement, invite à la prudence plus qu’à la chasse au dernier tick. Les acheteurs qui ont porté le bitcoin vers son plus haut de huit mois commencent à lever le pied. Rien de dramatique. Juste le passage d’une phase d’impulsion à une phase de digestion, au moment même où les taux longs refusent de coopérer.
Les Etf Bitcoin Achètent Encore, Mais Moins Vite
Les ETF spot américains ont encaissé 66 millions de dollars mardi. C’est leur neuvième séance d’affilée dans le vert. Sur l’ensemble de la série, la collecte approche 3,1 milliards de dollars. Le chiffre impressionne encore. Le rythme quotidien, lui, ralentit. Cette nuance compte davantage que le slogan « les ETF achètent ». Un marché porté par des flux institutionnels réguliers peut absorber des prises de bénéfices. Un marché porté par des flux qui s’amenuisent devient plus sensible au moindre écart de taux.
Les ETF ont changé la microstructure du bitcoin. Ils transforment une demande fragmentée en tickets plus lisibles, souvent corrélés aux flux des marchés actions et au positionnement macro. Quand le PCE surprend à la baisse, une partie de cette demande se réveille. Quand le trente ans refuse de céder, une autre partie se met en retrait. On n’assiste pas à une débâcle des produits cotés. On assiste à une normalisation après une séquence de collectes. C’est moins spectaculaire qu’un retournement de flux. C’est plus dangereux pour les narratifs trop linéaires.
Il faut aussi rappeler que la collecte brute ne dit pas tout de la pression acheteuse nette une fois les créations, rachats et arbitrages pris en compte. Les 66 millions de mardi tiennent davantage de l’entretien de tendance que du carburant d’un nouveau plus haut. Si vendredi l’emploi américain ressort trop solide, ces flux peuvent se contracter davantage, même sans basculer immédiatement dans le rouge.
Le Rapport Emploi De Vendredi Devient L Arbitre
Le prochain test est calendaire. Le rapport sur l’emploi américain de septembre peut relancer les paris sur une hausse de taux en décembre, désormais jugée plus probable qu’octobre par une partie du marché. Un chiffre solide dirait que l’économie encaisse encore le niveau actuel des taux. Dans ce cas, la Fed n’a aucune urgence à offrir un coussin. Les taux longs peuvent alors rester élevés, voire se tendre un peu plus si le marché réajuste la prime de terme. Un chiffre faible dirait l’inverse : ralentissement, moindre pression salariale, fenêtre pour une détente de la partie longue. Le bitcoin a historiquement mieux réagi au second scénario qu’au premier.
Attention toutefois aux lectures binaires. Un emploi « un peu moins fort » n’ouvre pas automatiquement l’autoroute vers 90 000 dollars. Il faudrait que la statistique déplace vraiment la courbe, pas seulement les paris sur la réunion suivante. De même, un emploi très robuste ne garantit pas un plongeon immédiat sous 80 000 dollars. Le marché a déjà encaissé une bonne partie du message restrictif. Ce qui ferait mal, ce serait une combinaison emploi fort plus révision haussière des salaires plus taux longs qui recassent leurs récents pics.
Les seuils à avoir en tête avant la stat
- Support court : 83 000 à 83 400 dollars.
- Filets inférieurs : 82 000 puis 80 000 dollars.
- Résistance testée : 85 000 à 85 500 dollars.
- Plafond de septembre : 87 354 dollars.
Ether, Saisonnalité Et Discours Des Optimistes
L’ether se négocie autour de 2 670 dollars. Le trimestre écoulé a été présenté comme le meilleur pour le bitcoin depuis 2024 et le meilleur pour l’ether depuis 2021. Ces performances ne sont pas contradictoires avec un reflux de 2 000 dollars en vingt-quatre heures. Elles rappellent seulement que la tendance de fond n’est pas un crash structurel. Tom Lee, de Bitmine, continue de défendre l’idée d’un marché haussier en cours. Ce type de discours pèse surtout lorsque les flux confirment. Il pèse moins lorsque le coût d’opportunité obligataire reste aussi élevé.
Septembre a longtemps eu mauvaise réputation dans le calendrier bitcoin. Cette année, le mois visait même une performance historique avant le reflux de jeudi. Qu’un mois « maudit » puisse finir dans le vert n’invalide pas la contrainte des taux. Cela montre plutôt que la demande structurelle, ETF compris, a changé le plancher saisonnier. Le plafond, lui, reste macroéconomique. On peut donc avoir à la fois un trimestre fort et une semaine frustrante. Les deux coexistent dès que le marché bascule d’un régime de momentum à un régime de valeur relative contre les Treasuries.
Le Coût D Opportunité, Vraie Grammaire De Ce Marché
Beaucoup de commentaires crypto parlent encore d’inflation comme d’un interrupteur automatique : inflation haute égale bitcoin haut. L’histoire récente est plus retorse. Une inflation trop haute force la Fed à maintenir une politique restrictive. Cette politique pousse les taux réels et les taux longs vers le haut. Or le bitcoin aime l’idée d’une monnaie qui se déprécie, pas forcément le chemin qui y mène quand ce chemin passe par 5 % sans risque. Le PCE plus doux a réduit la peur d’une accélération. Il n’a pas créé l’abondance de liquidité ni la baisse franche du rendement long.
On peut le dire autrement. Le marché distingue désormais trois horloges. L’horloge des statistiques mensuelles, qui donne des à-coups. L’horloge de la Fed, qui fixe le taux directeur et le rythme des points de presse. L’horloge de la courbe, qui agrège dette, croissance, prime de terme et crédibilité. Mercredi, la première horloge a sonné en faveur du bitcoin. La troisième n’a pas bougé. Tant que ces deux horloges ne se synchronisent pas, les rallies ressemblent à des essais, pas à des ruptures de régime.
Les vendeurs à découvert du début de semaine l’ont appris à leurs frais puis ont repris de la voix. Payer pour shorter un actif qui vient de recevoir une stat « dovish » est dangereux. Rester sourd au niveau des taux longs l’est tout autant pour les acheteurs à levier. Le marché a donc fait ce qu’il sait faire de mieux dans ces phases : il a pris le gain facile, puis il a rendu une partie de la hausse aux vendeurs de plafond.
Ce Que Change 2002 Dans La Tête Des Investisseurs
Dire que le trente ans est au plus haut depuis 2002 n’est pas une formule décorative. Cette période précède plus de quinze ans de taux anormalement bas, de quantitative easing et d’actifs longs transformés en machines à duration. Toute une génération d’investisseurs crypto a appris son métier dans un monde où le cash rapportait presque rien. Le choc actuel n’est pas seulement un chiffre. C’est un changement de référentiel. Quand l’obligation longue redevient un produit de rendement, les allocations alternatives doivent justifier leur place autrement que par l’absence d’alternative.
Le bitcoin peut toujours le faire par la convexité, par la rareté, par l’adoption institutionnelle via les ETF, par son rôle dans des bilans d’entreprise. Mais ces arguments mettent plus de temps à peser qu’une statistique d’inflation. D’où ces séances en deux actes : un premier mouvement impulsif, un second mouvement de réancrage sur la courbe. Les lecteurs pressés n’y voient qu’une prise de bénéfices. Les desks macro y voient un rappel de hiérarchie des actifs.
Dérivés, Liquidations Et Nettoyage Ordonné
Les 197,8 millions de dollars liquidés mercredi disent moins « panique » que « levier mal placé ». La dominance des longs dans ces liquidations est cohérente avec un test de résistance. L’intérêt ouvert en baisse de 49 000 BTC allège le marché. Un open interest trop chargé sous un plafond produit des mèches violentes. Un open interest qui se dégonfle prépare souvent des mouvements plus lents, parfois plus sains. FXStreet y a vu un nettoyage ordonné. C’est le bon mot. Le marché n’a pas cassé sa structure de deux semaines. Il a évacué les positions qui pariaient trop fort sur une poursuite immédiate au-delà de 85 500 dollars.
Dans ces phases, la tentation est de lire chaque liquidation comme un signal d’inversion. Ce n’est pas toujours le cas. Une purge de longs sous résistance peut simplement remettre le cours au milieu de sa fourchette. C’est exactement ce qui s’est produit avec le retour vers 83 500 dollars. Tant que 82 000 dollars tient, le scénario de congestion reste central. La perte de 80 000 dollars changerait la conversation, parce qu’elle rouvrirait la porte à des stop plus profonds et à un récit de fin de rebond trimestriel.
Asie, Tech Et Découplage Temporaire
Le rebond des valeurs technologiques asiatiques jeudi, nourri par Micron et par Gemini 4 Argon, a servi de révélateur. Si le bitcoin n’était qu’un proxy du Nasdaq mondial, il aurait dû coller à ce mouvement. Il ne l’a pas fait. Ce découplage de quelques heures ne crée pas une loi. Il rappelle toutefois que la corrélation n’est pas un contrat. Par moments, le bitcoin trade comme un actif de liquidité mondiale. Par d’autres, il trade comme un actif de duration extrême, très sensible au taux long réel. Cette semaine appartient plutôt à la seconde catégorie.
Les investisseurs qui raisonnent uniquement en beta actions ratent donc une partie du film. Ils voient une stat d’inflation plus douce, des valeurs tech en hausse, et s’étonnent que le bitcoin rende 2 000 dollars. Le film complet inclut le trente ans à 5,62 %, un noyau PCE encore à 3,0 %, et des ETF dont l’intensité d’achat diminue. Dans ce film-là, le reflux de jeudi n’est pas une anomalie. C’est la scène logique après le pic de mercredi.
Ce Qu Il Faudrait Pour Que Le Plafond Cède
Un vrai breakout au-dessus de 85 500 dollars, puis du sommet de septembre à 87 354 dollars, exigerait davantage qu’une surprise PCE déjà consommée. Il faudrait une détente visible et persistante des rendements longs, ou un flux ETF qui réaccélère nettement, ou les deux. Une simple faiblesse de l’emploi vendredi pourrait aider. Elle ne suffirait pas si le marché juge que la Fed reste prisonnière d’une inflation sous-jacente trop haute. À l’inverse, une série de séances sous 82 000 dollars, associée à des sorties ETF, ferait basculer le débat vers 80 000 dollars et au-delà.
Entre les deux, la voie médiane reste la plus probable à très court terme : digestion, stops de part et d’autre, sensibilité extrême à chaque mot de Jackson Hole… non, plus maintenant, à chaque publication américaine. Le marché a déjà monétisé l’idée que octobre n’est plus le rendez-vous le plus dangereux. Il n’a pas monétisé l’idée que la courbe longue va s’assouplir. Tant que cet assouplissement n’arrive pas, 83 500 dollars n’est pas un échec. C’est le prix d’un actif rare confronté à un coupon redevenu séduisant.
Lire La Semaine Sans Surestimer Un Seul Chiffre
Le PCE a fait son travail : il a rappelé que l’inflation peut surprendre dans les deux sens et que le bitcoin réagit encore aux surprises macro. Les taux longs ont fait le leur : ils ont rappelé que la réaction initiale n’est pas la conclusion. Les ETF ont fait le leur : ils restent un pilier, plus un accélérateur temporaire. Les dérivés ont fait le leur : ils ont sanctionné l’excès de levier sous résistance. Pris ensemble, ces éléments dessinent un marché mature, moins naïf qu’en 2021, plus institutionnel qu’en 2023, mais toujours tributaire du prix de l’argent long.
Vendredi, l’emploi américain tranchera une partie du suspense, pas toute l’histoire. Quoi qu’il sorte, le vrai test du prochain rebond ne sera pas un plus haut intra-day. Ce sera la capacité du bitcoin à tenir au-dessus de ses supports pendant que le trente ans décidera s’il a vraiment achevé sa course. En attendant, autour de 83 500 dollars, le marché n’est ni en déroute ni en rupture. Il est simplement rappelé à l’ordre par le rendement.
Seul un recul durable de ce rendement donnerait de l’air au prochain rebond.
Synthèse d’analyste après le maintien des taux longs
Ceux qui cherchent une morale trop simple en sortiront frustrés. Le PCE n’était pas assez froid pour ouvrir grand les vannes. Il n’était pas assez chaud pour casser le trimestre. Les taux n’ont pas cédé. Les flux n’ont pas disparu. Le cours a fait un aller-retour. Dans un marché qui a appris à vivre avec des ETF, des options listées et une Fed data-dépendante, ces aller-retour sont devenus le régime normal. Le spectacle de mercredi à 85 500 dollars était réel. Le rappel de jeudi à 83 500 dollars l’était tout autant. Entre les deux, il n’y a pas de mystère : il y a le prix du temps, affiché en clair sur la courbe des Treasuries.
