



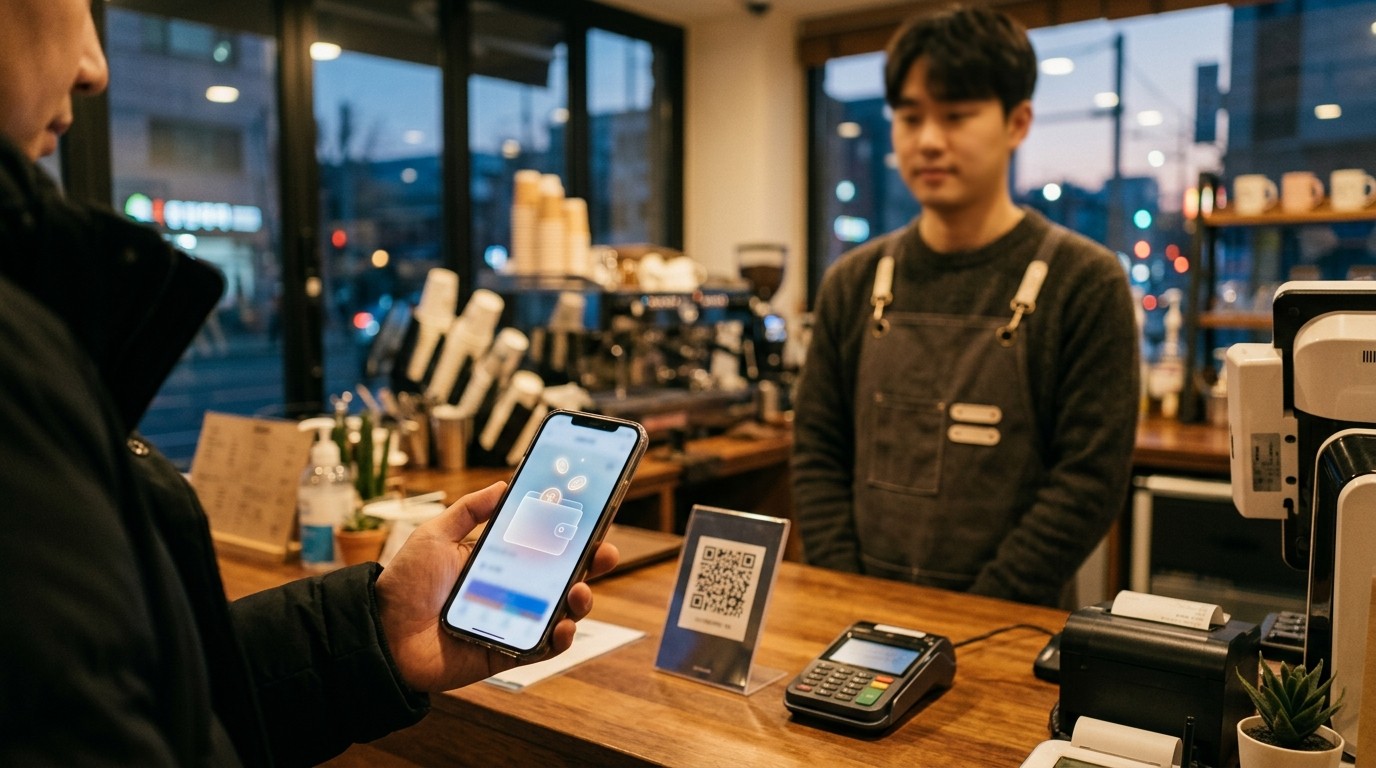


Imaginez la file d’une boulangerie de Gwangju, un jeudi matin, le terminal posé près de la caisse. Le client n’ouvre pas une appli de carte, ne tape pas un code à six chiffres, ne attend pas l’autorisation d’un réseau international. Il choisit une option encore rare dans son appli bancaire, se retrouve sur un écran de scan, vise le carré affiché par le commerçant, vérifie le montant, confirme. Quelques secondes plus tard, des jetons stables quittent son portefeuille et arrivent dans celui du magasin. Ce scénario n’est pas une publicité. C’est, selon un compte rendu de Yonhap News daté du 8 octobre 2026, ce que Gwangju Bank et la fintech Toss viennent de faire fonctionner dans une preuve de concept. Rien n’est encore en caisse pour le grand public. L’essai suffit pourtant à déplacer la question : le paiement stablecoin par QR n’est plus seulement un schéma sur une slide, il a traversé trois logiciels qui se parlent.
Le geste paraît simple. La chaîne derrière lui ne l’est pas. Une banque régionale, une super-appli financière, des terminaux commerçants, des portefeuilles numériques, et un cadre légal qui n’est toujours pas bouclé. La Corée du Sud empile les essais depuis le printemps, pendant que les parlementaires préparent l’examen d’un second volet législatif sur les actifs numériques. Gwangju Bank et Toss viennent d’ajouter une brique très concrète : le scan, le montant, la confirmation, le transfert direct de stablecoins d’un portefeuille à l’autre.
Ce Que L’Essai A Vraiment Validé
Le point de départ est un rapport du 8 octobre 2026 repris par la presse spécialisée. Gwangju Bank et Toss ont mené à bien une preuve de concept de paiement stablecoin fondée sur des codes QR. L’objectif déclaré n’était pas de lancer un produit, ni de désigner un jeton. Il s’agissait de vérifier qu’un client pouvait payer au quotidien sans enchaîner des procédures lourdes. Le dispositif reliait trois pièces : l’appli de banque mobile de Gwangju Bank, l’appli Toss, et les terminaux commerçants Toss Place.
Cette précision compte. Beaucoup d’annonces du secteur s’arrêtent à un protocole, à un partenariat, à une intention de studio. Ici, le test a cherché le moment où la main tient le téléphone devant une caisse. Le parcours a été pensé pour imiter une habitude déjà ancrée en Corée, où le QR est un réflexe de paiement, pas une curiosité de conférence. Le stablecoin ne remplace pas le geste. Il se glisse dans un geste que le client connaît déjà.
Ce que l’essai a montré, et ce qu’il n’a pas promis.
- La liaison technique entre l’appli bancaire, l’appli Toss et le terminal Toss Place a été vérifiée.
- Le client choisit l’option stablecoin dans l’appli de Gwangju Bank, puis bascule vers l’écran de scan de Toss.
- Le QR du commerçant est lu, le montant est relu, la transaction est confirmée.
- Les stablecoins passent directement du portefeuille du client à celui du commerçant.
- Le client peut revenir dans l’appli bancaire pour consulter le résultat.
- Aucune date de lancement commercial n’a été annoncée, et aucun stablecoin n’a été nommé pour un futur service public.
Le mot qui revient est vérification technique. Gwangju Bank n’a pas présenté un réseau de magasins pilotes déjà ouvert, ni un volume de transactions, ni un taux d’échec. L’absence de ces chiffres n’enlève rien au geste. Elle fixe seulement la hauteur de l’annonce. On a prouvé que les tuyaux se connectent. On n’a pas encore prouvé que la file de la boulangerie tient le rythme un samedi.
Le parcours client, étape par étape
Le déroulé décrit est volontairement linéaire. D’abord, le client ouvre l’appli de Gwangju Bank et sélectionne l’option de paiement en stablecoin. Cette sélection ne reste pas dans l’univers de la banque. Elle redirige vers l’écran de scan de Toss. Le commerçant, de son côté, affiche un QR sur son terminal Toss Place. Le client scanne, relit le montant, confirme. Une fois le paiement approuvé, les jetons se déplacent de portefeuille à portefeuille. Le retour dans l’appli bancaire sert de reçu, ou du moins de point de contrôle.
Ce va-et-vient entre deux applis est le cœur de l’essai, et aussi sa limite visible. Un paiement qui oblige à changer d’écran est déjà une friction. Les équipes le savent : le second essai, annoncé juste après la réussite technique, vise à réduire le nombre d’étapes avant l’achat. Autrement dit, la première preuve a validé le lien. La suivante devra valider le confort. Dans le paiement de proximité, le confort n’est pas un luxe. C’est la condition pour que le client ne revienne pas à la carte, au virement instantané, ou au simple cash.
Le scan lui-même reprend une grammaire familière. Le commerçant ne demande pas au client de copier une adresse, de choisir un réseau, de régler un gaz. Le QR porte le contexte de la transaction. Le client n’a qu’à reconnaître le montant. Cette économie de gestes est précisément ce que les banques coréennes cherchent quand elles parlent de paiement hors ligne ou de caisse. Le stablecoin, dans ce dessin, n’est pas exposé comme un actif à trader. Il est traité comme un moyen de régler une note.
Pourquoi le transfert de portefeuille à portefeuille change la donne
La phrase la plus nette du compte rendu est aussi la plus structurante : une fois le paiement approuvé, les stablecoins passent directement du portefeuille du client à celui du commerçant. Il ne s’agit pas, dans la description publique, d’un prélèvement carte ensuite converti en coulisse. Le mouvement est présenté comme un transfert entre wallets. Pour une banque régionale, c’est un saut de modèle. Le compte courant reste le lieu où le client vit sa relation bancaire. Le portefeuille devient le lieu où la valeur stable circule au moment de payer.
Ce choix a des conséquences pratiques. Le commerçant reçoit des jetons, pas immédiatement des wons sur un compte de règlement classique, du moins pas dans la description de l’essai. La conversion, le remboursement, la comptabilité de fin de journée, la gestion d’un solde en jeton : rien de tout cela n’a été détaillé publiquement. Un essai technique peut très bien s’arrêter avant ces questions. Un service, non. C’est là que le second test, et les discussions avec de vrais commerçants de Gwangju et du Jeonnam, prendront tout leur sens.
Le projet a posé une base technique pour que la banque puisse répondre aux évolutions des paiements en actifs numériques. L’essai a aussi servi à juger l’expérience du point de vue du client.
Byun Mi-kyung, vice-présidente de Gwangju Bank, propos reformulés d’après les déclarations rapportées
Byun Mi-kyung n’a pas vendu un produit fini. Elle a parlé de fondation et de regard client. C’est un vocabulaire de banque, pas de lancement. Il dit deux choses. D’abord, l’établissement veut être capable de suivre le mouvement si le paiement en actif numérique devient un standard local. Ensuite, l’ergonomie compte autant que le protocole. Une vice-présidente qui insiste sur le point de vue du client signale que l’essai n’a pas été jugé seulement en salle serveur.
Un second essai pour alléger le geste
Après la vérification technique, Gwangju Bank et Toss préparent une deuxième preuve de concept. L’axe annoncé est la simplification. Moins d’étapes avant l’achat. Les deux parties discutent aussi de tests supplémentaires avec des commerçants réels dans les régions de Gwangju et du Jeonnam. Aucune date n’a été donnée. Cette absence de calendrier est cohérente avec le reste : pas de lancement commercial, pas de jeton désigné.
Passer du laboratoire au comptoir change la nature des bugs. Un QR mal éclairé, un terminal qui expire, un client qui perd le réseau dans un sous-sol, un montant relu trop vite, un retour d’appli qui n’affiche pas le reçu : ce sont des frottements de terrain. Les discuter avec des commerçants du sud du pays, plutôt que de rester dans un scénario interne, est la suite logique. Gwangju n’est pas Séoul. La densité de terminaux, les habitudes de caisse, la familiarité avec Toss Place peuvent différer. Un essai régional a donc une valeur que n’a pas une démo en siège.
Le Jeonnam, province voisine, élargit le terrain sans sortir du bassin de la banque. Gwangju Bank est un établissement ancré dans ce sud-ouest. Tester là où la marque bancaire est déjà une habitude réduit une inconnue : le client n’a pas à découvrir à la fois une banque et un moyen de payer. Il découvre une option dans une appli qu’il ouvre déjà.
Ce que Toss apporte, au-delà du nom
Toss n’arrive pas dans cet essai comme un simple fournisseur de QR. L’appli est le point de scan. Les terminaux Toss Place sont le point d’encaissement. La fintech est donc des deux côtés du comptoir, ou presque : elle porte l’écran du client au moment du scan, et l’écran du commerçant au moment d’afficher le code. Gwangju Bank garde l’entrée, le choix de l’option, et le retour de consultation. La répartition est nette. La banque reste le lieu de la relation. Toss reste le lieu du geste de paiement.
Cette répartition explique pourquoi le second essai vise le nombre d’étapes. Tant que le client doit quitter une appli pour en ouvrir une autre, la promesse de simplicité reste incomplète. Un parcours plus court pourrait garder la banque comme point de départ et réduire la sensation de bascule. Il pourrait aussi rapprocher l’affichage du résultat. Rien de tout cela n’est spécifié. Seule l’intention est publique : alléger.
Les trous volontaires de l’annonce
Plusieurs silences structurent la nouvelle autant que les faits. Aucun stablecoin n’est nommé. On ne sait pas s’il s’agit d’un jeton adossé au won, d’un dollar numérique déjà en circulation, ou d’un instrument de test interne. On ne connaît pas le réseau utilisé, ni le délai de règlement observé, ni le nombre de transactions de l’essai, ni le profil des testeurs. On ne sait pas si le commerçant peut convertir immédiatement, ni qui porte le risque de change si le jeton n’est pas en won.
Ces trous ne sont pas un défaut de lecture. Ils font partie du stade preuve de concept. Nommer un jeton avant le cadre légal de novembre exposerait la banque à une lecture politique. Rester au niveau du tuyau permet de montrer le savoir-faire sans préempter le débat sur qui a le droit d’émettre. Gwangju Bank et Toss ont choisi la retenue. Elle est lisible.
Toss, une série d’essais plutôt qu’un produit unique
L’essai avec Gwangju Bank s’inscrit dans une séquence déjà dense du côté de Toss et de son affilié bancaire. En juillet, Toss s’est associé à Optimism et à Sunnyside Labs pour examiner l’infrastructure blockchain de stablecoins libellés en won, dans un programme de vérification technologique de trois mois. Le périmètre couvrait le règlement des paiements, la protection de la vie privée et les exigences de conformité, avec la pile OP Stack et la technologie Privacy Boost de Sunnyside Labs. L’idée était de voir si cette infrastructure pouvait porter des transactions financières tout en respectant les standards de sécurité et de régulation attendus d’un système de paiement institutionnel.
Le même mois, l’émetteur Circle a signé un accord avec Toss pour explorer des services de paiement fondés sur l’USDC, des portefeuilles numériques et des paiements programmables. Circle a conclu séparément un accord avec le groupe Kakao, couvrant paiements en stablecoin, remises et infrastructure d’actifs numériques. Aucun de ces accords n’a annoncé le lancement d’un produit commercial. En juin, Toss Bank avait aussi noué un partenariat avec la Solana Foundation pour étudier des remises internationales et un règlement appuyés sur la blockchain, avec l’hypothèse que des stablecoins pourraient porter des transferts vers l’étranger en se branchant sur des services bancaires existants.
Mis bout à bout, ces fils racontent une méthode. Toss multiplie les couches : une pile pour un won numérique éventuel, un émetteur dollar pour des cas d’usage déjà balisés, une chaîne rapide pour la remise internationale, et maintenant une banque régionale pour le QR de proximité. Aucune de ces pistes n’a, à ce stade public, débouché sur une caisse ouverte. Elles se répondent. Le QR de Gwangju est la piste la plus proche du ticket de caisse. Les autres restent plus proches du rail, de la conformité, ou du corridor transfrontalier.
Quatre pistes Toss, quatre questions encore ouvertes.
- Juillet, Optimism et Sunnyside Labs : un won numérique peut-il tenir des standards institutionnels de règlement et de confidentialité ?
- Juillet, Circle : l’USDC peut-il servir de base à des portefeuilles et à des paiements programmables chez Toss ?
- Juin, Solana Foundation : des stablecoins peuvent-ils porter une remise internationale branchée sur la banque ?
- Octobre, Gwangju Bank : un client peut-il payer par QR sans procédure lourde, de portefeuille à portefeuille ?
Le paysage bancaire coréen n’attend pas le vote
Gwangju Bank n’est pas seule à avancer pendant que le texte se prépare. En mai, KB Financial Group a bouclé une preuve de concept couvrant l’émission d’un stablecoin en won, des paiements QR hors ligne, le règlement commerçant et des remises internationales. L’essai de paiement associait KG Inicis, Kaia et OpenAsset. Une remise vers le Vietnam a été réalisée en moins de trois minutes, avec des frais rapportés comme environ 87 % plus bas que les méthodes conventionnelles. Le chiffre porte sur ce corridor précis, pas sur une moyenne nationale. Il montre néanmoins ce que les groupes cherchent : un gain de temps et de coût sur l’international, en même temps qu’un geste de caisse en local.
En août, Shinhan Financial Group s’est associé à Visa pour développer une infrastructure de paiement en stablecoin et examiner l’usage d’actifs numériques dans le règlement de cartes. L’accord incluait un travail technique sur l’émission, les transferts et le rachat, ainsi que des services de paiement pour entreprises et particuliers. Là encore, il s’agit d’infrastructure et d’examen, pas d’un produit déjà dans le portefeuille du client. Le nom de Visa rappelle que les réseaux cartes ne sont pas spectateurs. Ils cherchent une place dans le règlement, même si le jeton circule ailleurs au moment du tap ou du scan.
Trois groupes, trois angles. KB a montré émission, QR, commerçant et corridor. Shinhan regarde le lien avec la carte et le cycle émission-transfert-rachat. Gwangju Bank, plus régionale, montre le branchement d’une appli bancaire sur une fintech déjà présente en caisse. Le pays n’a donc pas un seul prototype. Il a une série d’esquisses qui se recouvrent sans se confondre. Le client de Gwangju ne vit pas le même essai que le corridor Vietnam de KB. Les deux alimentent pourtant le même débat parlementaire : que peut-on autoriser, et qui peut émettre.
Novembre, le rendez-vous législatif
En septembre, la Financial Services Commission a confirmé un examen en novembre du second étage de la législation sur les actifs numériques. Le cadre proposé couvre l’émission et la distribution. La régulation des stablecoins figure parmi les sujets principaux. Le régulateur a indiqué que ses propositions et les textes déposés par les parlementaires allaient dans le même sens, tout en précisant que le cadre n’était pas finalisé. L’Assemblée nationale doit examiner ce dispositif en novembre, avec l’objectif, côté élus, de boucler la seconde étape législative au cours de 2026.
Ce calendrier éclaire la prudence des banques. Tester en octobre, discuter un texte en novembre, viser une loi plus aboutie en 2026 : les essais servent de matière, pas de substitut. Un paiement QR qui fonctionne dans une preuve de concept peut illustrer ce qu’un texte devra permettre, encadrer ou interdire. Il ne crée pas le droit. Gwangju Bank le sait. D’où l’absence de date commerciale.
La Banque de Corée, de son côté, a soutenu une approche où les stablecoins en won seraient d’abord émis par des consortiums menés par des banques. Les désaccords portent sur les conditions d’émission et sur le partage des rôles entre banques et fintechs. Ce point touche directement un essai comme celui de Gwangju. Si l’émission reste bancaire et collective, une fintech peut porter le scan, le terminal, l’expérience, sans devenir émettrice. Si le texte ouvre davantage la porte aux fintechs, la répartition observée dans la preuve de concept pourrait bouger. Le test du 8 octobre ne tranche pas. Il montre une répartition possible : banque à l’entrée, fintech au geste, transfert de portefeuille à portefeuille.
Les propositions du régulateur et les textes des parlementaires vont dans le même sens, mais le cadre n’est pas encore figé.
Position rapportée de la Financial Services Commission, septembre 2026
Cette phrase de prudence institutionnelle mérite d’être gardée en tête quand on lit les communiqués du secteur. Un essai réussi n’est pas une autorisation. Un accord avec un émetteur dollar n’est pas un feu vert local. Un consortium bancaire privilégié par la banque centrale n’est pas encore une règle votée. Entre ces trois plans, le client ne voit qu’une chose : soit l’option apparaît dans son appli, soit elle n’y est pas. Pour l’instant, elle n’y est pas hors essai.
Le won numérique de banque, pas une monnaie de banque centrale
Il faut distinguer deux objets que le débat public mélange souvent. Un stablecoin en won porté par des banques, ou par un consortium bancaire, n’est pas une monnaie numérique de banque centrale. Le premier est une créance sur un émetteur privé, adossée à des réserves, soumise à des règles d’émission encore en discussion. Le second serait un passif de la banque centrale, si la Corée choisissait un jour de le déployer auprès du public. Les essais dont il est question ici, chez KB, chez Shinhan, chez Gwangju Bank, parlent du premier objet. Ils parlent de jetons stables utilisés comme moyen de paiement, pas d’un won numérique émis par la Banque de Corée dans le téléphone de chacun.
Cette distinction change le risque perçu. Dans un modèle de consortium, la question devient : qui détient les réserves, qui peut geler un transfert, qui répond si le jeton décroche, qui voit la transaction. Le QR de Gwangju ne répond à aucune de ces questions. Il montre seulement que le geste de caisse peut être branché. Le cadre de novembre devra, lui, dire si ce branchement se fait sous licence bancaire collective, sous licence élargie, ou sous un régime encore à inventer.
Ce que le commerçant devrait exiger avant d’ouvrir sa caisse
Les discussions annoncées avec des commerçants de Gwangju et du Jeonnam seront le vrai test de désir. Un terminal Toss Place sait déjà afficher un QR. Afficher un QR de stablecoin ne coûte presque rien si le logiciel est mis à jour. Accepter le jeton comme une recette de journée coûte davantage. Le commerçant voudra savoir en quoi il est payé, quand il peut retrouver des wons, qui paie la conversion, comment le ticket entre dans sa comptabilité, que se passe-t-il en cas d’annulation, et si le reçu bancaire du client a une valeur en cas de litige.
Aucune de ces réponses n’est dans le compte rendu du 8 octobre. C’est normal pour une première vérification de connexion. Ce serait bloquant pour un pilote ouvert. Le second essai, s’il réduit les étapes côté client sans clarifier le retour en won côté commerçant, restera un essai d’expérience, pas un essai d’économie de caisse. Les deux sont utiles. Ils ne se confondent pas.
On peut déjà lister les irritants probables, sans prétendre qu’ils ont été mesurés. Le double écran, banque puis Toss, peut lasser. L’absence de jeton nommé peut inquiéter un commerçant qui ne veut pas découvrir après coup qu’il détient un dollar numérique plutôt qu’un won. Le retour dans l’appli bancaire pour voir le résultat peut sembler un reçu en différé. Le réseau du terminal et le réseau du téléphone doivent tenir en même temps. Chacun de ces points est soluble. Aucun n’est cosmétique.
Pourquoi le QR plutôt que le sans contact carte
La Corée a déjà des habitudes de paiement très fluides. Le QR n’est pas choisi par nostalgie. Il est choisi parce qu’il porte un contexte riche sans exiger un terminal certifié par un schéma carte international. Un code peut encoder un montant, une identité de caisse, une référence. Le client le lit avec une appli qu’il a déjà. Pour un stablecoin, ce canal évite de faire passer le jeton par la puce d’une carte avant d’avoir le droit de le faire. Il permet un transfert de portefeuille à portefeuille tout en gardant un geste de magasin.
Le revers est la dépendance à l’écran. Un paiement carte sans contact marche souvent même quand l’appli bancaire est fermée. Un QR de stablecoin, dans le dessin testé, demande d’ouvrir l’appli, de choisir l’option, de scanner. D’où l’insistance sur la réduction des étapes. Si le second essai ramène le parcours à quelque chose d’aussi court qu’un scan déjà familier, le stablecoin a une chance d’être jugé sur son coût et sa vitesse, pas sur sa bizarrerie. S’il reste plus long que la carte, il restera une démo, même techniquement propre.
Frais, délais, et ce que l’essai ne mesure pas
L’annonce de Gwangju Bank ne donne ni frais ni délai. On ne peut donc pas la comparer au corridor de KB, où une remise vers le Vietnam a été rapportée sous trois minutes avec des frais nettement plus bas que les circuits habituels. Le paiement de proximité et la remise internationale n’ont pas le même ennemi. En caisse, l’ennemi est la seconde de trop et le geste de trop. À l’international, l’ennemi est le correspondant, le week-end, la marge de change. Un QR local réussi ne prouve pas un gain de 87 %. Il prouve un autre problème résolu : la jonction des applis.
Il serait tentant d’extrapoler. Mieux vaut ne pas le faire. Un transfert de portefeuille à portefeuille peut être rapide sur un réseau peu chargé, dans un essai contrôlé, et plus heurté le samedi soir. Il peut être bon marché si personne ne prend de marge, et cher si la conversion, la conformité et le service client s’ajoutent. Tant que ces couches ne sont pas chiffrées, le seul jugement honnête est technique : la chaîne s’est connectée, le client a pu confirmer, le jeton a bougé.
Vie privée, conformité, et le fil Optimism
L’essai QR ne dit rien de la confidentialité. Le partenariat de juillet avec Optimism et Sunnyside Labs, lui, en parlait explicitement : protection de la vie privée, conformité, capacité à porter des transactions financières sous des standards institutionnels. Le rapprochement est utile, sans être une preuve que le QR de Gwangju tourne sur cette pile. Rien ne le confirme. Le lien est méthodologique. Toss regarde en parallèle le geste de caisse et les exigences qu’un superviseur poserait sur un rail de won numérique.
Un paiement de boulangerie n’a pas les mêmes besoins qu’une remise. Il a quand même un besoin d’identité, de lutte contre la fraude, de capacité à annuler, de traçabilité en cas de litige. Un transfert direct de portefeuille à portefeuille peut sembler nu. Dans une appli bancaire, il ne l’est probablement pas : le client est déjà identifié, le terminal est déjà celui d’un commerçant affilié, le montant est relu avant confirmation. La conformité peut donc être portée par les applis, pas seulement par la chaîne. C’est une hypothèse de lecture, pas un détail publié.
L’USDC en coulisse, le won en débat
L’accord Circle de juillet ouvre une autre lecture. Toss explore l’USDC pour des paiements, des portefeuilles, des paiements programmables. Kakao explore de son côté paiements, remises et infrastructure. Si le jeton de l’essai Gwangju n’est pas nommé, on ne peut pas exclure un instrument de test interne, ni affirmer qu’il s’agit d’USDC. L’affirmer serait inventer. On peut en revanche noter la coexistence de deux désirs. D’un côté, un dollar stable déjà distribué dans le monde, utile pour certains corridors. De l’autre, un won stable que la banque centrale préfère voir émis par des banques. Le QR de proximité, en Corée, a plus de sens en won. Payer une pâtisserie en dollar numérique ajouterait un change que le client ne demande pas.
C’est peut-être pour cela que l’annonce reste muette sur le jeton. Nommer l’USDC aurait orienté la lecture vers Circle. Nommer un won de test aurait orienté la lecture vers l’émission. Rester au mot stablecoin garde l’essai au niveau du parcours. Pour un article de caisse, c’est le niveau qui compte. Pour un régulateur, c’est le niveau qui ne suffit pas.
Ce que cela change pour une banque régionale
Gwangju Bank n’a pas la surface de KB ou de Shinhan. C’est précisément ce qui rend l’essai intéressant. Une banque régionale peut montrer qu’elle n’est pas condamnée à attendre le produit d’un géant. En s’appuyant sur Toss, déjà présent dans le téléphone et en caisse, elle accède à un geste de paiement sans construire un réseau de terminaux. La phrase de Byun Mi-kyung sur la base technique va dans ce sens. Il s’agit de pouvoir répondre, pas de prendre le marché national du jour au lendemain.
Le risque symétrique existe. Si le parcours dépend de Toss pour le scan et le terminal, la banque dépend d’un partenaire pour l’expérience. Cette dépendance est assumée dans la preuve de concept. Elle deviendra un sujet de négociation si le service passe en production : marque affichée, partage de données, responsabilité en cas d’échec, qui parle au client quand le QR ne passe pas. Le second essai, en réduisant les étapes, touchera aussi cette frontière. Moins de bascule visible peut vouloir dire une intégration plus profonde, donc un contrat plus serré.
Gwangju et Jeonnam, un terrain à taille humaine
Choisir Gwangju et le Jeonnam pour d’éventuels tests commerçants n’est pas un détail géographique. C’est le bassin de la banque. Un pilote national aurait dilué la lecture. Un pilote local permet de voir si des commerces qui connaissent déjà la banque acceptent un ticket d’un nouveau type. Cafés, marchés, cliniques, stations-service : chaque commerce a un rythme de caisse différent. Un QR qui marche pour un café à ticket unique peut coincer dans une file de restauration rapide. Le compte rendu ne décrit pas ces cas. Il ouvre seulement la porte des discussions.
Il y a aussi un enjeu d’image régionale. Montrer qu’une innovation de paiement se teste hors de Séoul rappelle que l’infrastructure fintech coréenne n’est pas uniquement capitale. Toss est nationale. Gwangju Bank est locale. Leur jonction dit qu’un rail nouveau peut arriver par la périphérie bancaire, pas seulement par les sièges de Yeouido. Cela ne garantit pas un déploiement. Cela élargit le théâtre.
Ce que le client devrait retenir, sans se précipiter
Pour un particulier, l’annonce ne crée pas encore un bouton à utiliser demain matin. Elle décrit un chemin qui a fonctionné en essai. Le jour où ce chemin s’ouvrira, les questions utiles seront simples. Quel jeton est débité. En quelle monnaie le montant est affiché. Que se passe-t-il si le scan échoue après confirmation. Où voir le reçu. Comment revenir en arrière. Peut-on payer une partie en stablecoin et le reste autrement. Tant que ces réponses ne sont pas dans l’appli, le bon réflexe est de lire l’essai comme une capacité, pas comme une offre.
Il serait aussi prématuré d’y voir un conseil de détention. Un stablecoin de paiement n’est pas un placement. Dans le dessin testé, il sert à régler une note, puis, côté commerçant, à être reçu. La question de savoir s’il faut en garder un solde dormant dans l’appli bancaire n’est pas tranchée, et ne devrait pas l’être par une preuve de concept. Le cadre de novembre, les règles de réserve, le droit de rachat : voilà ce qui dira si garder ces jetons a un sens, ou s’ils doivent rester un passage éclair entre le compte et la caisse.
Programmable, international, local : trois promesses à ne pas coller
Les accords Toss de l’année mélangent trois promesses qu’il faut garder séparées. Les paiements programmables explorés avec Circle supposent des règles automatiques, des conditions, peut-être des flux d’entreprise. La remise étudiée avec Solana Foundation vise l’étranger. Le QR avec Gwangju Bank vise le comptoir. Un même groupe peut porter les trois. Un même client ne les vivra pas de la même façon. Coller le mot stablecoin sur les trois sans distinguer le geste produit de la confusion. L’essai d’octobre est le plus terrestre des trois. C’est aussi le plus facile à raconter, et le plus sévère à juger : soit la file avance, soit elle n’avance pas.
La programmation pourra venir plus tard, si le cadre l’autorise et si les commerçants y voient un intérêt, par exemple un paiement déclenché à la livraison. Rien dans l’essai QR ne le montre. La remise internationale pourra réutiliser des briques de portefeuille. Rien n’indique que le terminal Toss Place de Gwangju serve à envoyer de l’argent au Vietnam. KB a fait ce corridor de son côté. Les récits se croisent dans la presse. Ils ne partagent pas encore un produit unique.
Le rôle possible des consortiums
Si la préférence de la Banque de Corée pour des consortiums bancaires devient la règle, un essai comme celui de Gwangju Bank peut servir de répétition d’usage plutôt que d’émission. La banque régionale n’aurait pas à émettre seule. Elle pourrait distribuer, encaisser, afficher, dans un schéma où l’émission est collective. Toss resterait le couche expérience. Cette lecture est compatible avec les faits publics. Elle n’est pas confirmée par les parties. Elle a l’avantage de coller au débat en cours : les banques veulent la main sur l’émission, les fintechs veulent la main sur le parcours, le superviseur veut les deux sous contrôle.
Le désaccord sur les rôles n’est pas un bruit de couloir. Il est décrit comme un élément des discussions législatives. Chaque essai réussi du côté fintech renforce l’argument d’expérience. Chaque essai d’émission du côté bancaire renforce l’argument de bilan et de réserve. Gwangju Bank, en parlant de fondation technique et d’expérience client, se place plutôt sur le second terrain de jeu, celui de l’usage. KB, en incluant l’émission dans sa preuve de concept de mai, se place aussi sur le premier. Les deux messages peuvent coexister dans un consortium. Ils peuvent aussi s’affronter si le texte doit choisir un guichet unique.
Ce que novembre peut débloquer, ou figer
L’examen de novembre ne sera probablement pas le point final. Le régulateur a déjà dit que le cadre n’était pas arrêté, et les élus visent 2026 pour boucler la seconde étape. Entre les deux, les essais peuvent continuer, se multiplier, ou se mettre en pause si un article du texte rend un schéma illisible. Pour Gwangju Bank, le risque législatif principal n’est pas l’interdiction du QR. C’est une définition de l’émission, du dépôt, ou de la distribution qui rendrait le transfert de portefeuille à portefeuille plus lourd que prévu. Un parcours allégé techniquement peut être rechargé par la conformité. Le second essai aura intérêt à intégrer cette hypothèse, pas seulement à supprimer un écran.
Il y a aussi un scénario plus favorable. Si le texte reconnaît explicitement le paiement de proximité en stablecoin de won, sous conditions de réserve et d’émetteur bancaire, l’essai d’octobre devient une avance prise. La banque qui a déjà branché son appli sur un terminal existant gagne des mois. C’est sans doute le calcul silencieux derrière la phrase sur la capacité à répondre aux évolutions. On ne lance pas. On se tient prêt.
Concurrence des rails, pas seulement des jetons
Le stablecoin n’arrive pas dans un vide. La Corée dispose de virements rapides, de cartes, de QR déjà utilisés par des applis de paiement. Le nouvel essai doit donc battre une habitude, pas seulement une technologie absente. Le transfert de portefeuille à portefeuille n’a d’intérêt en caisse que s’il réduit un coût, un délai, une exclusion, ou s’il ouvre un cas que la carte ne couvre pas. L’annonce ne cite aucun de ces gains pour le QR de Gwangju. Elle cite la faisabilité et le regard client. C’est honnête. C’est aussi le signe que la bataille commerciale n’a pas commencé.
Face à Visa, via l’accord Shinhan, le sujet est plutôt le règlement en amont ou en aval de la carte. Face à un QR déjà installé, le sujet est le contenu du code : un débit de compte classique, ou un mouvement de jeton. Le client peut ne pas voir la différence si le montant en won est le même et le reçu aussi clair. Le commerçant la verra si le délai de disponibilité des fonds change. C’est sur ce point, plus que sur le mot blockchain, que l’essai suivant sera jugé par les caisses.
Une lecture froide des risques
Plusieurs risques méritent d’être nommés sans dramatiser. Le premier est l’écart entre démo et samedi. Un parcours validé en conditions d’essai peut se dégrader avec le réseau, la lumière, la file, l’âge du téléphone. Le deuxième est le jeton non nommé : tant qu’il n’est pas public, personne ne peut juger la qualité des réserves ni le droit de rachat. Le troisième est le double applicatif : une panne côté Toss ou côté banque suffit à bloquer le geste. Le quatrième est réglementaire : un texte peut imposer des étapes que l’essai cherche justement à supprimer, notamment d’information ou de consentement. Le cinquième est comptable : un commerçant payé en jeton sans conversion claire porte un risque qu’il n’a pas demandé.
Aucun de ces risques n’annule l’intérêt de la preuve. Ils expliquent pourquoi les parties parlent de fondation et de second essai, pas d’ouverture. Une communication plus triomphale aurait été moins crédible. La retenue fait partie de la nouvelle.
Ce que les mois précédents ont déjà appris
De mai à octobre, le secteur bancaire coréen a montré qu’il savait enchaîner les preuves sans ouvrir les vannes. KB a couvert émission, QR, commerçant, international. Shinhan a couvert le lien avec un réseau carte mondial. Toss a couvert infrastructure de won, USDC, remise, puis QR régional. Le motif commun est l’apprentissage sous contrainte. On teste ce que le texte pourrait autoriser. On ne vend pas ce que le texte n’a pas encore qualifié.
Cette discipline a un coût. Le public entend une succession d’essais et peut finir par ne plus distinguer l’avancé du répétitif. D’où l’importance, dans le cas Gwangju, du détail opératoire : option dans l’appli banque, redirection vers le scan Toss, QR du terminal, relecture du montant, confirmation, mouvement de portefeuille à portefeuille, retour dans l’appli. Ce niveau de concret manquait à certains accords de principe de l’été. Il est là. Il permet de discuter le geste, pas seulement le logo des partenaires.
Comment lire la suite sans surinterpréter
Trois signaux vaudront plus qu’un nouveau communiqué de principe. Le premier sera une date, même indicative, pour le second essai. Le deuxième sera le nom du jeton, ou au minimum sa devise de référence. Le troisième sera un retour de commerçants, même qualitatif, sur le nombre d’étapes et sur le retour en monnaie bancaire. Sans ces trois éléments, la nouvelle du 8 octobre reste ce qu’elle est : une jonction technique réussie, utile, limitée.
On peut y ajouter un quatrième signal, externe celui-là : le texte qui sortira des discussions de novembre. S’il fige un modèle de consortium, les banques régionales auront une place à négocier. S’il retarde l’émission de won stable, les explorations en dollar numérique resteront des à-côtés, intéressants pour la remise, moins naturels pour la boulangerie. L’essai QR survivra dans les deux cas comme savoir-faire. Il ne deviendra un service que dans un des deux.
À surveiller dans les prochaines semaines.
- La date, ou l’absence de date, du second essai visant à réduire les étapes.
- L’ouverture réelle de tests chez des commerçants de Gwangju et du Jeonnam.
- Le nom éventuel du stablecoin, ou le maintien du silence.
- L’examen de novembre à l’Assemblée sur le second volet des actifs numériques.
- La place laissée aux banques et aux fintechs dans les règles d’émission.
- Les suites des accords Toss avec Optimism, Circle et Solana Foundation, toujours sans produit commercial annoncé.
Une caisse qui apprend à parler jeton
Au bout du compte, l’image qui reste est modeste, et c’est tant mieux. Un terminal de commerçant affiche un code. Une appli bancaire envoie vers un scan. Un montant est relu. Des stablecoins changent de portefeuille. Le client revient voir le résultat. Autour de ce geste, un pays prépare une loi, une banque centrale préfère les consortiums, une fintech empile les partenariats, d’autres groupes testent l’émission et la remise. Le 8 octobre 2026 n’a pas ouvert l’ère du paiement stablecoin en Corée. Il a montré qu’une banque régionale et Toss savaient déjà faire tenir ce geste dans leurs applis.
La suite se jouera moins dans le vocabulaire que dans la file. Si le second essai enlève des étapes, si un commerçant accepte le ticket, si le texte de novembre ne recharge pas le parcours de frictions invisibles, alors le QR testé aujourd’hui aura été le bon premier mouvement. Sinon, il restera une preuve propre, citée dans les chronologies, sans ticket de caisse à la clé. Les deux issues sont encore ouvertes. C’est exactement ce que l’annonce, par ce qu’elle dit et par ce qu’elle tait, permet de conclure.
Le reçu, ce détail qui fait la confiance
Revenir dans l’appli de Gwangju Bank pour consulter le résultat n’est pas une coquetterie. Dans un paiement classique, le client a un ticket, une notification, parfois les deux. Dans un transfert de portefeuille, la peur diffuse est de ne pas savoir si ça a marché. Le parcours testé répond à cette peur par un retour au point de départ bancaire. C’est cohérent avec le rôle que la banque s’est gardé : l’entrée et la preuve. Toss porte le scan. La banque porte la mémoire de l’opération, du moins dans l’écran que le client considère comme le sien.
On peut imaginer, sans que ce soit annoncé, qu’un second essai fusionne cette mémoire et le scan pour éviter l’aller-retour. On peut aussi imaginer que la banque tienne à garder le dernier mot visuel, précisément pour que le client n’ait pas l’impression d’avoir payé ailleurs. Cette tension de marque est typique des partenariats fintech. Elle ne se voit pas dans un schéma technique. Elle se voit dans l’écran final. L’essai suivant dira qui signe le reçu.
Annulation, erreur de montant, téléphone qui s’éteint
Un paiement de proximité se juge aussi sur ses ratés. Le compte rendu ne décrit pas le chemin d’annulation. Que se passe-t-il si le client confirme un montant erroné. Si le commerçant doit rembourser dans la minute. Si le téléphone s’éteint entre le scan et la confirmation. Si le terminal expire pendant la relecture. Ces cas font la différence entre une démo filmée et une caisse qui tient l’après-midi. Les parties ont vérifié la connexion heureuse. Le chemin malheureux reste à documenter, surtout si des commerçants réels entrent dans la boucle.
Les réseaux cartes ont mis des années à standardiser ces ratés : codes de refus, délais d’autorisation, présentations de ticket. Un rail de stablecoin qui veut la même caisse devra les traiter avec le même sérieux, même si le transfert sous-jacent est plus direct. La directitude n’efface pas le litige. Elle le déplace vers les applis et vers le contrat commerçant. C’est un chantier de second essai autant que la suppression d’un écran.
Pourquoi cette nouvelle mérite mieux qu’un entrefilet
Une preuve de concept sans volume ni date peut sembler mince. Elle ne l’est pas si on la pose sur la séquence de l’année. Depuis le printemps, les grands groupes montrent des briques séparées. L’essai de Gwangju Bank montre une brique d’usage, avec un parcours que l’on peut raconter à voix haute sans schéma. Cette narrativité compte dans un débat législatif. Les parlementaires qui examineront le texte en novembre entendront parler d’émission, de réserves, de rôles. Ils entendront aussi, s’ils le veulent, qu’une banque et une fintech ont déjà fait scanner un QR et bouger des jetons. Cela ne dicte pas le vote. Cela empêche de traiter le sujet comme purement théorique.
Pour le lecteur qui suit les actifs numériques, la leçon est de méthode. Regarder qui tient l’écran, qui tient le terminal, qui tient le portefeuille, qui se tait sur le nom du jeton. Ces quatre points disent plus qu’un adjectif comme innovant. Ici, Toss tient l’écran de scan et le terminal, les deux parties parlent de portefeuilles, personne ne nomme le jeton, la banque tient l’entrée et le retour. Le dessin est clair. Le calendrier ne l’est pas. Les deux informations sont la nouvelle.
Il restera à voir si ce dessin survit au contact des commerçants et au contact du texte. D’ici là, le paiement stablecoin par QR en Corée a un exemple régional de plus, précis, limité, et suffisamment concret pour être discuté sans brouillard. C’est déjà plus que beaucoup d’accords de l’été, qui promettaient d’explorer sans montrer le geste. Gwangju Bank et Toss ont montré le geste. La caisse, elle, attend encore son tour.


