





Et si payer en stablecoin n’avait de sens que si la banque d’en face acceptait ce jeton comme de l’argent, sans discussion, sans décote, sans délai d’incertitude ? C’est précisément le point que BlackRock a voulu planter, ce 18 septembre 2026, à l’occasion d’un briefing média du European Blockchain Convention. Nikhil Sharma, responsable des actifs numériques chez le géant de la gestion, n’a pas parlé de rendement, ni de marketing, ni même de part de marché. Il a parlé d’une idée ancienne, presque banale dans la finance traditionnelle, et soudain explosive dès qu’on la projette sur la crypto : l’unicité de la monnaie.
Pourquoi Blackrock Relance Le Débat Sur L’Argent Unique
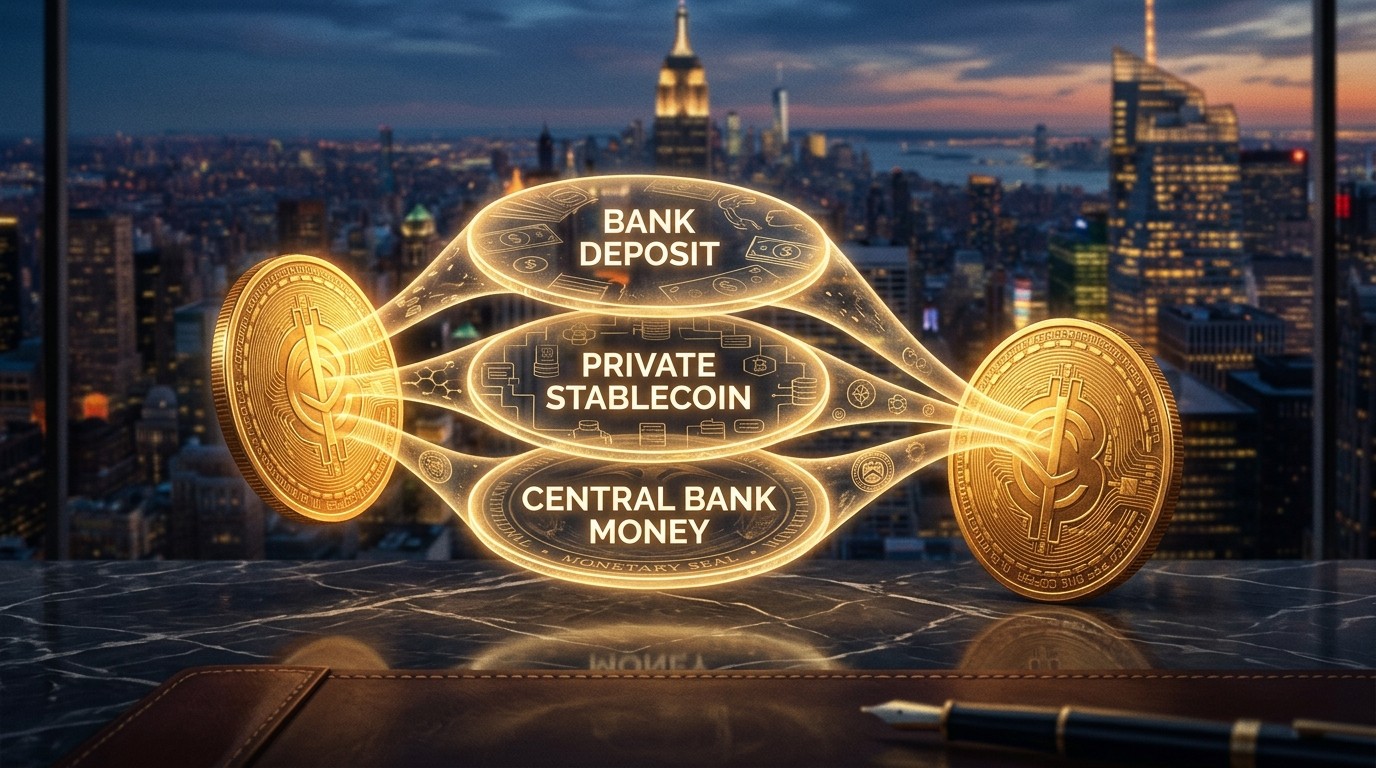
Le propos paraît simple. Un dollar doit rester un dollar, qu’il circule sous forme de dépôt commercial, de jeton privé ou de créance sur une banque centrale. La forme peut changer. La promesse, elle, ne doit pas se diluer. Sharma a résumé le problème en une phrase concrète : on peut payer en stablecoin, encore faut-il que l’infrastructure bancaire accepte l’instrument, le transforme en passif de dépôt et offre un recours. Sans cela, le marché possède des jetons. Il ne possède pas encore une monnaie de règlement.
Cette exigence n’est pas un caprice d’institutionnel. Elle touche la manière dont les paiements se liquidient, dont les titres tokenisés se livrent, dont les trésoreries d’entreprise circulent le week-end, et dont les États-Unis viennent d’encadrer les émetteurs via le GENIUS Act. Elle concerne aussi l’Europe, où la crainte d’une dollarisation par les stablecoins cohabite avec le projet d’euro numérique. Autrement dit, le débat n’est plus de savoir si les stablecoins existent. Ils existent. La question est de savoir s’ils peuvent entrer dans le cœur du système sans casser ce que les banquiers appellent la singleness of money.
Quand vous réfléchissez à ce que vous utilisez comme cash pour les paiements et le règlement, vous regardez quelle est la créance, quel est le backing, quelle est la forme, quel est l’accès.
Nikhil Sharma, BlackRock
Ce Que Signifie Vraiment L’Unicité De La Monnaie
L’unicité de la monnaie n’est pas un slogan. C’est une convention sociale et juridique. Deux instruments libellés dans la même unité doivent s’échanger à la parité, à tout moment, sans que l’utilisateur ait à se demander lequel est « plus vrai ». Dans le monde physique, on le vit sans y penser. Un billet, un virement, une écriture de dépôt : chacun ouvre une créance différente, mais le commerce les traite comme équivalents. Si cette équivalence se fissure, les prix se dédoublent, les files d’attente se forment, et la liquidité se réfugie vers l’instrument perçu comme le plus sûr.
Historiquement, cette fissure a déjà existé. Les monnaies privées du XIXe siècle, les billets d’État discoutés, les dépôts non assurés en période de panique : dès que le public distingue un « bon » dollar d’un « moins bon » dollar, le système se fragmente. Sharma replace les stablecoins dans cette lignée. Un jeton qui cote un dollar sur un carnet d’ordres n’est pas automatiquement un dollar de règlement. Il faut encore savoir qui doit quoi à qui, avec quelles réserves, selon quelles règles de rachat, et devant quel juge.
La nuance est essentielle. Un dépôt bancaire est un passif de la banque. Un stablecoin est une créance structurée par l’émetteur et par ses conditions générales. La monnaie de banque centrale est une créance directe sur l’autorité monétaire. Trois architectures. Trois profils de risque. Une seule unité de compte, à condition que les institutions acceptent de les relier.
Ce que l’unicité exige concrètement
- Une reconnaissance du jeton par les banques comme instrument convertible.
- Une transformation possible en passif de dépôt, sans décote structurelle.
- Un recours identifiable pour le titulaire en cas de friction.
- Un étage final de règlement entre institutions, idéalement en monnaie centrale.
Stablecoins, Dépôts Et Monnaie Centrale Ne Se Valent Pas
Sharma l’a dit sans détour : du point de vue de l’investisseur, disposer de plusieurs formes de cash est une bonne chose. Du point de vue du recours, de l’exposition économique et du risque, l’unicité de la monnaie est un impératif. On peut aimer la diversité des enveloppes. On ne peut pas aimer la diversité des valeurs faciales pour une même unité.
Le dépôt commercial porte le risque de la banque, atténué selon les pays par une garantie des dépôts et par la supervision. Le stablecoin porte le risque de l’émetteur, de la qualité des réserves, de la conservation, des files de rachat et du droit applicable. La monnaie de banque centrale porte, elle, le risque souverain le plus bas disponible dans le système. Confondre ces trois couches sous prétexte qu’elles s’affichent toutes à « 1,00 » serait une erreur de débutant. Les marchés l’ont déjà vue : un jeton peut rester proche du pair en temps calme et s’écarter dès que la liquidité se tend ou que la qualité du backing est mise en doute.
L’interopérabilité technique ne suffit donc pas. Relier des blockchains, standardiser des messages, accélérer les transferts : tout cela est utile. Rien de tout cela n’efface à lui seul la différence juridique entre une créance sur une banque, une créance sur un émetteur de jeton et une créance sur une banque centrale. Sharma insiste sur l’empilement : acceptation bancaire, conversion en dépôt, mécanisme de règlement final. Les trois doivent fonctionner ensemble si l’on veut que les stablecoins servent des marchés financiers réglementés, et pas seulement des carnets d’échanges crypto.
Le Rôle Que Blackrock Assigne Aux Banques
Dans le schéma décrit à Barcelone, la banque n’est pas un vestige. Elle est le premier filtre. Si un client paie en stablecoin dollar, la banque du bénéficiaire doit pouvoir reconnaître l’actif, l’absorber et le retraduire en écriture de dépôt. Sinon, le paiement n’est pas un paiement au sens bancaire. C’est un transfert d’un jeton vers un autre portefeuille, éventuellement suivi d’une négociation parallèle pour recouvrer de la monnaie « acceptable ».
Cette reconnaissance n’est pas gratuite. Elle suppose des contrôles, une lecture des réserves, une compréhension des droits de rachat, une capacité opérationnelle à gérer les horaires 24 heures sur 24, et une doctrine de conformité. Elle suppose aussi que le droit autorise cette conversion sans créer un trou dans le bilan. Les banques ne transformeront un jeton en passif que si elles savent ce qu’elles reçoivent, ce qu’elles devront rendre, et comment elles se refinanceront ensuite.
D’où l’importance du deuxième étage : l’interopérabilité entre institutions. Un paiement interne à une même plateforme est facile. Un paiement qui traverse deux banques, deux juridictions et deux régimes de conservation l’est beaucoup moins. Sharma parle de couches d’infrastructure qui doivent s’emboîter, en commençant par l’acceptation bancaire, puis par l’interopérabilité entre dépôts tokenisés et stablecoins. Ce n’est plus un débat de protocole. C’est un débat de corresponding banking à l’ère des jetons.
La Banque Centrale Comme Dernier Étage De Règlement
Une fois les banques reliées, il reste le problème classique : comment deux institutions se libèrent-elles l’une envers l’autre sans recycler indéfiniment du risque privé ? Sharma replace les banques centrales à cet étage final. C’est là que les obligations entre établissements réglementés peuvent être éteintes en monnaie centrale. Philipp Müller, de la Banque nationale suisse, a complété le tableau depuis un angle d’autorité monétaire. Les banques commerciales peuvent, si elles le souhaitent, émettre des stablecoins. La banque centrale, elle, doit fournir aux banques un moyen de paiement sûr, adapté à leurs besoins. Cela peut être une CBDC de gros. Cela peut rester de la monnaie fiduciaire scripturale. Le temps tranchera.
Cela pourrait être une monnaie numérique de banque centrale de gros, cela pourrait encore être de la monnaie fiduciaire. Seul le temps le dira.
Philipp Müller, Banque nationale suisse
La distinction de Müller est précieuse. Elle sépare le produit de détail offert au client et l’infrastructure de stabilité offerte aux banques. On peut imaginer des cash numériques privés pour le grand public. On ne peut pas confondre ces produits avec le rail de règlement interbancaire. Les banques centrales tiennent à cette séparation parce qu’elle protège à la fois la concurrence de détail et le cœur du système de paiements.
Sharma a ajouté que ce mécanisme final pourrait être fourni de manière « potentiellement peu intrusive ». Il n’a pas nommé un modèle technique unique. C’est volontaire. Le marché discute encore de registres partagés, de jetons de banque centrale, de comptes de règlement tokenisés, de passerelles entre RTGS existants et chaînes privées. L’important, dans sa bouche, n’est pas le gadget. C’est que le règlement final n’ouvre pas une brèche dans les systèmes bancaires déjà en place.
Le GENIUS Act Change La Donne Aux États-Unis
Pour les utilisateurs américains, l’argument de BlackRock n’est pas seulement conceptuel. Il s’inscrit dans un cadre juridique neuf. Les États-Unis ont adopté en juillet 2025 le GENIUS Act, un régime fédéral pour les stablecoins de paiement. Désormais, seuls des émetteurs autorisés peuvent offrir ces jetons sur le territoire, sous réserve d’exigences de réserves, de transparence et de supervision. Le législateur a donc déjà tranché une partie du débat : un paiement stablecoin n’est plus un objet hors-sol. C’est un produit réglementé, avec un périmètre et des interdits.
Cela ne rend pas pour autant le jeton identique à un dépôt assuré. Sharma le rappelle indirectement : la qualité des réserves, souvent composées de liquidités et de bons du Trésor à court terme, n’égalise pas automatiquement le rang juridique, les clients éligibles, les délais de rachat et l’accès à une protection des dépôts. Deux instruments peuvent viser le même dollar et offrir des filets très différents. Le public a tendance à l’oublier tant que le pair tient. Les régulateurs, eux, ne l’oublient pas.
Le succès des jetons dollar a aussi un effet macroéconomique. En élargissant l’accès à la devise hors des horaires bancaires et au-delà des frontières, ils renforcent la circulation internationale du dollar. Ils accroissent en même temps la demande d’actifs de réserve utilisés pour garantir les rachats. Quand l’offre de stablecoins grandit, une part de cette croissance se traduit par des achats de titres publics américains de courte durée. Le jeton n’est plus seulement un outil crypto. Il devient un canal de financement du marché monétaire souverain.
L’Europe Voit Une Dollarisation Par Les Jetons
Isabel Schnabel, membre du directoire de la Banque centrale européenne, a déjà alerté sur ce point. Les stablecoins adossés au dollar peuvent consolider la place internationale de la devise américaine, alors même que le secteur approchait les 300 milliards de dollars de capitalisation. Les jetons libellés en euro ne représentaient, selon ses propos relayés antérieurement, qu’une fraction mince du marché. D’où une inquiétude européenne : dépendre de produits de paiement dollar pour régler, épargner ou transférer, c’est accepter une infrastructure monétaire dont le centre de gravité n’est pas à Francfort.
La réponse publique envisagée est l’euro numérique, présenté comme une option de paiement offerte par la puissance publique, avec un pilote attendu en 2027 et une possible readiness d’émission visée pour 2029. Le calendrier dit assez que l’Europe ne considère plus le sujet comme théorique. Elle le traite comme une question de souveraineté des rails. BlackRock, de son côté, ne plaide pas pour ou contre l’euro numérique. Sharma plaide pour que, quelle que soit la forme, le système ne se casse pas en plusieurs dollars ou plusieurs euros qui ne s’échangeraient plus à un pour un.
Cette tension transatlantique éclaire le briefing de Barcelone. Aux États-Unis, le cadre GENIUS cherche à domestiquer les émetteurs. En Europe, on discute à la fois d’encadrement, de monnaie publique et de résistance à une capture par le dollar tokenisé. Les deux rives parlent d’innovation. Elles ne parlent pas tout à fait du même risque politique.
Les Marchés Tokenisés Rendent Le Cash Encore Plus Urgent
Sharma a raison de lier le débat cash au débat titres. Négocier un actif sur une blockchain ne garantit pas que le côté paiement se règle sur le même tempo. On peut transférer un titre tokenisé à toute heure. Les banques, les systèmes de paiement et les services de change, eux, ferment encore. Le résultat est connu des trésoriers : un écart de financement du dollar le week-end, une pression de liquidité lorsque les rails conventionnels sont indisponibles, des livraisons d’actifs qui avancent pendant que le cash reste incomplet.
C’est là que l’unicité de la monnaie cesse d’être un concept de professeur. Si le titre circule 24 heures sur 24 et que le dollar acceptable par les banques ne circule que cinq jours sur sept, le marché invente des rustines. Prêts improvisés, décotes, files d’attente, recours à des stablecoins plus ou moins bien reconnus. Chaque rustine est une petite rupture de parité. Multipliées, elles deviennent un régime à deux vitesses.
Lors d’un autre panel du premier jour, Lorenzo Valente, d’ARK Invest, a situé le marché des actifs numériques autour de 3 000 milliards de dollars, dont près de 300 milliards pour les stablecoins et 30 à 40 milliards pour les actifs tokenisés. Il a rappelé que la première décennie crypto avait été surtout retail, faute d’outils institutionnels, de confidentialité et de contrôles de conformité à l’échelle. Le marché, selon lui, est désormais assez large pour attirer davantage de capitaux institutionnels à mesure que ces manques se réduisent. Sharma, lui, ne discute pas tant la taille que la qualité du cash utilisé pour régler cette taille.
Les ordres de grandeur cités à Barcelone
- Marché des actifs numériques : environ 3 000 milliards de dollars.
- Stablecoins : environ 300 milliards de dollars.
- Actifs tokenisés : entre 30 et 40 milliards de dollars.
- Écart structurel : le cash tokenisé pèse déjà beaucoup plus que les titres tokenisés.
Pourquoi Les Réserves Ne Font Pas Un Dépôt
Beaucoup d’émetteurs mettent en avant des réserves en cash et en bons du Trésor. C’est un progrès par rapport aux montages opaques d’il y a quelques années. Ce n’est pas une assimilation. Un portefeuille de titres liquides n’est pas une assurance des dépôts. Un rapport d’attestation n’est pas un bilan bancaire supervisé comme celui d’un établissement de crédit. Un rachat « T+0 dans des conditions normales » n’est pas une disponibilité inconditionnelle.
Les titulaires dépendent donc de trois choses à la fois : la qualité des actifs, l’intégrité de la conservation, et la capacité opérationnelle à honorer les sorties. Même lorsque le marché secondaire affiche un dollar, un doute sur l’une de ces trois jambes peut ouvrir une décote. L’histoire récente des écarts au pair l’a montré : la cotation n’est pas la convertibilité. Sharma replace cette leçon au centre. L’unicité de la monnaie n’est pas le fait qu’un écran affiche 1,00. C’est le fait qu’une banque accepte de transformer le jeton en créance bancaire, puis de se libérer en monnaie centrale.
On comprend alors pourquoi BlackRock insiste sur le recours. Sans recours clair, l’utilisateur détient un contrat. Avec un recours clair et une acceptation bancaire, il détient une forme d’argent. La différence n’est pas cosmétique. Elle décide si les trésoreries d’entreprise, les chambres de compensation et les dépositaires oseront traiter le jeton comme un instrument de règlement, ou seulement comme un actif de marché.
Ce Que Les Institutions Attendent Avant D’Entrer
Valente a décrit le basculement institutionnel comme une affaire d’outils, de confidentialité et de conformité. Sharma le décrit comme une affaire de cash commun. Les deux lectures se complètent. Un gérant peut tokeniser un fonds. Il ne règlera pas institutionnellement si le dollar d’en face n’est pas le même dollar que celui de sa banque correspondante. Un teneur de marché peut coter 24 heures sur 24. Il ne portera pas le risque de change intra-week-end si le refinancement dollar se ferme le vendredi soir.
D’où cette séquence que Sharma dessine : d’abord l’acceptation par les banques, ensuite l’interopérabilité entre dépôts tokenisés et stablecoins, enfin un étage de règlement capable d’éteindre les obligations sans disloquer l’existant. On peut trouver la prudence excessive. On peut aussi y voir le prix d’entrée dans les marchés réglementés. Les institutions n’ont pas besoin qu’on leur promette la disruption. Elles ont besoin qu’on leur promette qu’un dollar reçu samedi soir vaudra encore un dollar lundi matin, avec un interlocuteur identifiable.
C’est aussi pour cela que le débat sur les dépôts tokenisés revient. Un dépôt tokenisé reste un passif bancaire, simplement représenté sur un registre distribué. Un stablecoin reste, dans la plupart des cas, un passif d’émetteur spécialisé. Les deux peuvent cohabiter. Ils ne se substituent pas l’un à l’autre par magie. L’infrastructure dont parle Sharma est précisément le pont qui permet à cette cohabitation de ne pas créer deux monnaies.
Les Risques Que L’Unicité Cherche À Éviter
Le premier risque est la fragmentation des prix. Si un stablecoin A se négocie à 0,997 dollar tandis qu’un dépôt tokenisé se convertit à 1,000 et qu’un solde banque centrale reste la référence, les acteurs arbitrent. L’arbitrage est sain tant qu’il ramène à la parité. Il devient systémique dès que la conversion bancaire se grippe. On bascule alors d’un marché unique vers une collection de quasi-dollars.
Le deuxième risque est procyclique. En période calme, tout le monde accepte le jeton. En période tendue, chacun demande le cash « le plus central ». Les files de rachat s’allongent, les réserves doivent être vendues, les écarts s’élargissent, et le doute se nourrit du doute. L’unicité de la monnaie est une tentative de couper cette spirale en amont, en rendant la conversion vers le dépôt et vers la monnaie centrale banale, prévue, opérable.
Le troisième risque est politique. Un univers où le paiement quotidien bascule vers des jetons dollar privés, même bien réservés, déplace le centre de gravité monétaire. L’Europe le dit. D’autres juridictions le penseront. BlackRock ne tranche pas le débat souverain. Elle dit seulement que, si ces jetons doivent servir au règlement réglementé, ils doivent se comporter comme de l’argent unique, pas comme une collection de marques.
- Fragmentation des pairs : plusieurs dollars qui ne s’échangent plus spontanément à un pour un.
- Rupture de convertibilité : le marché secondaire tient, le rachat primaire se fige.
- Trou de week-end : titres 24/7, cash bancaire cinq jours.
- Incertitude de recours : le titulaire ne sait plus qui lui doit réellement l’unité de compte.
Ce Que Les Émetteurs Devraient Retenir
Le message adressé aux émetteurs n’est pas « disparaître ». Il est « devenir lisibles pour les banques ». Lisible sur la créance. Lisible sur le backing. Lisible sur l’accès. Lisible sur le recours. Sharma énumère ces quatre questions comme une grille de lecture du cash. Un émetteur qui répond clairement à chacune a une chance d’être traité comme une forme de monnaie. Un émetteur qui répond par un livre blanc et un tableau de réserves a une chance d’être traité comme un produit crypto populaire. Ce n’est pas la même destinée commerciale.
La régulation américaine pousse déjà dans cette direction. Le GENIUS Act filtre qui a le droit d’émettre un stablecoin de paiement. Les exigences de réserve et de publication réduisent l’espace des montages exotiques. Reste le plus difficile : convaincre le réseau bancaire d’accepter le jeton comme input d’une écriture de dépôt. Cela ne se décrète pas seulement à Washington. Cela se négocie dans les opérations, les correspondants, les horaires, les limites de risque et les doctrines juridiques internes.
Les banques, de leur côté, devront décider si elles veulent émettre leurs propres jetons, accepter ceux des autres, ou les deux. Müller a ouvert la porte : une banque commerciale peut émettre si elle le souhaite. Beaucoup hésiteront. Émettre, c’est porter un nouveau passif dans un wrapping technologique. Accepter, c’est porter un risque de contrepartie et de conformité sur l’émetteur externe. Les deux options existent. L’inaction, elle, laisse le cash institutionnel en dehors des marchés toujours ouverts.
Une Lecture Plus Large Que La Crypto
On aurait tort de cantonner ce briefing à un salon blockchain. L’unicité de la monnaie est le fil qui relie le billet, le virement, le dépôt, le jeton et le compte de banque centrale. Chaque innovation de support a d’abord été accusée de menacer cette unicité. Chaque innovation durable a fini par s’y plier. Les cartes, les virements instantanés, les monnaies électroniques : toutes ont dû prouver qu’elles n’introduisaient pas un second prix pour la même unité.
Les stablecoins sont à cet instant précis de l’histoire. Assez grands pour compter. Pas encore assez intégrés pour disparaître dans le paysage. Assez utiles pour les transferts transfrontaliers et les marchés on-chain. Pas encore assez banals pour qu’une banque les transforme en dépôt sans comité exceptionnel. BlackRock parle depuis cette frontière. Pas depuis la maximalisme crypto, pas depuis le refus bancaire. Depuis le milieu, là où se joue l’adoption réelle.
On peut discuter le poids politique d’un tel intervenant. On ne peut pas ignorer la cohérence interne de l’argument. Si le secteur veut que les jetons servent de cash de règlement, il doit accepter d’être jugé comme de l’argent, avec ce que cela implique de recours, de convertibilité et de discipline de pair. Si le secteur préfère rester un univers parallèle, l’unicité de la monnaie n’est pas nécessaire. Il faudra alors cesser de parler de monnaie et revenir au vocabulaire d’actifs négociables.
Ce Qu’il Faut Surveiller Après Barcelone
Plusieurs signaux diront si le discours de Sharma reste une posture de conférence ou devient une feuille de route. Premier signal : des banques qui annoncent des rails d’acceptation et de conversion de stablecoins vers dépôts, en conditions normales et non en pilote cosmétique. Deuxième signal : des banques centrales qui précisent le format du règlement de gros, CBDC ou modernisation des systèmes existants. Troisième signal : la manière dont le GENIUS Act sera appliqué aux émetteurs, notamment sur la qualité réelle des réserves et l’accès aux rachats.
Quatrième signal, plus européen : la place laissée aux jetons euro face aux jetons dollar, et le calendrier concret de l’euro numérique. Cinquième signal : la capacité des marchés tokenisés à trouver du cash le week-end sans décote durable. Si ces cinq lignes bougent dans le même sens, l’unicité de la monnaie aura cessé d’être un thème de panel. Elle sera devenue une spécification d’infrastructure.
En attendant, le public ferait bien de garder la grille de Sharma sous la main. Quelle créance ? Quel backing ? Quelle forme ? Quel accès ? Quatre questions. Elles valent pour un jeton grand public, pour un dépôt tokenisé, pour une expérimentation de banque centrale. Elles valent surtout pour éviter la confusion la plus coûteuse du moment : croire que tout ce qui s’affiche à un dollar est déjà de l’argent.
Une Conclusion Provisoire, Donc Utile
BlackRock n’a pas inventé l’unicité de la monnaie. Elle l’a replacée là où le marché crypto aime parfois faire comme si elle n’existait plus : au point de contact entre le jeton et la banque. Le geste est conservateur par sa prudence, radical par son exigence. Conservateur, parce qu’il refuse de traiter un écran de cotation comme une banque centrale. Radical, parce qu’il demande aux émetteurs, aux banques et aux autorités de construire ensemble une convertibilité banale, quotidienne, ennuyeuse. L’ennui, en matière de monnaie, est souvent le signe que le système tient.
Les stablecoins peuvent rester des produits de niche, rapides, globaux, commodes. Ils peuvent aussi devenir une couche de règlement. Dans le second cas, ils n’échapperont pas à la règle que Sharma a formulée sans lyrisme : différentes formes, une seule monnaie. Le reste est de la technologie. Et la technologie, ici, n’a de valeur que si elle préserve le pair.
Voilà pourquoi ce briefing du 18 septembre 2026 mérite mieux qu’un titre de fil d’actualité. Il nomme la condition d’entrée des jetons dans la finance réglementée. Pas une condition de communication. Une condition de système. Ceux qui la tiendront construiront de l’argent. Les autres construiront encore des marchés. Les deux peuvent coexister. Ils ne doivent simplement plus prétendre être la même chose.


