
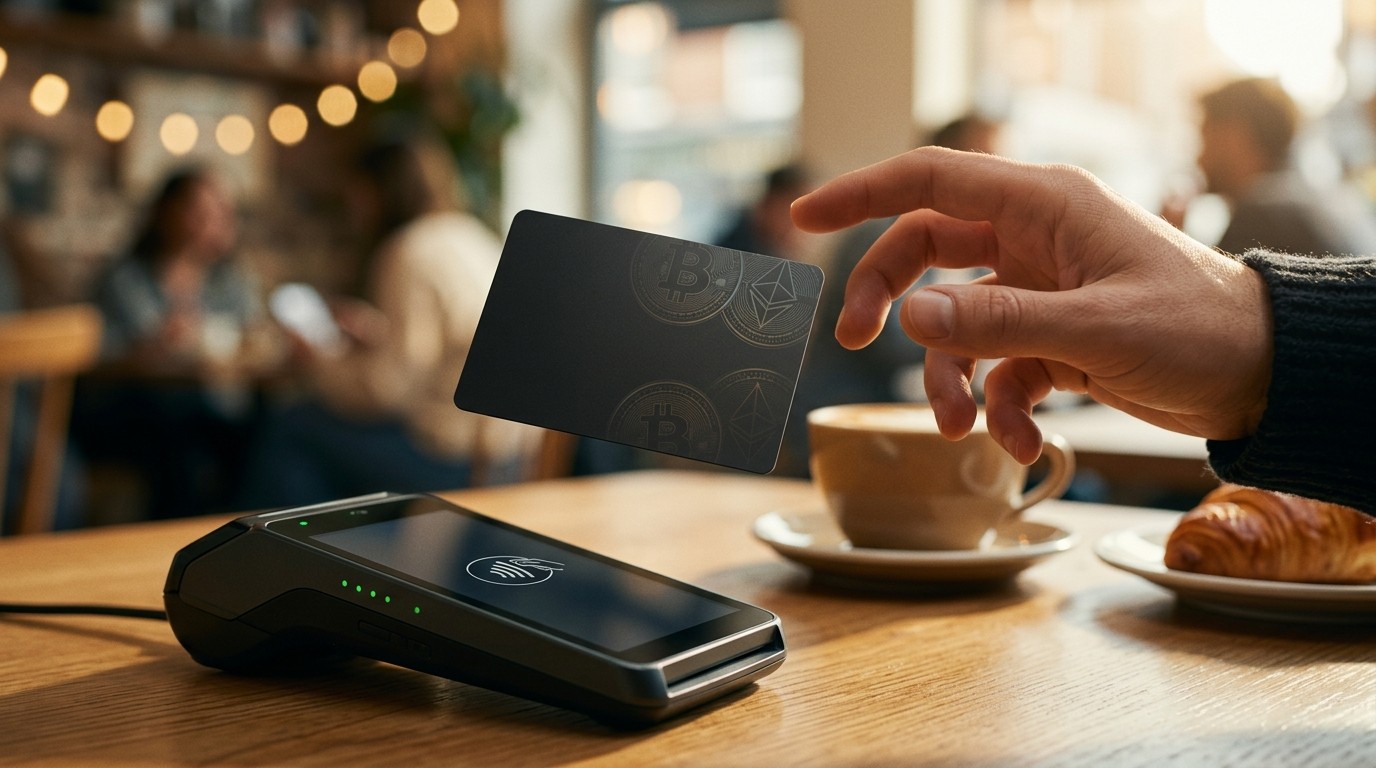

Vous sortez d’un café, la note arrive, et le réflexe reste le même depuis des années : sortir une carte, approcher le terminal, entendre le bip. Ce qui change, dans l’annonce publiée ce 8 octobre 2026, c’est ce qui se passe juste avant ce bip. Gate affirme s’être associé à Visa pour proposer une carte liée aux cryptomonnaies dans plus de quarante pays et territoires. L’idée n’est pas de payer le commerçant en bitcoin. L’idée est de laisser les actifs numériques dormir sur le compte, puis de les transformer en monnaie classique au moment précis où la caisse enregistre la vente.
Le communiqué reste volontairement large. Il parle de lancement attendu, de marchés couverts, de conversion automatique, d’une gestion depuis l’application. Il ne dresse pas la liste des pays, ne cite pas les frais, ne nomme pas les jetons acceptés. Cette zone grise est elle-même une information. Une carte crypto n’est jamais un simple bout de plastique. C’est un assemblage de licences, de partenaires bancaires, de règles locales et de choix techniques. Comprendre ce que Gate promet, et ce qu’il ne dit pas encore, évite de confondre une annonce de partenariat avec une carte déjà dans le portefeuille.
Ce que Gate et Visa viennent réellement d’annoncer
Le cœur du message est simple. Gate présente une collaboration avec Visa autour d’une carte liée aux cryptos, destinée à élargir l’usage des actifs numériques dans les dépenses courantes et le commerce international. Le produit est annoncé sur plus de quarante marchés. Les paiements seraient possibles en ligne et en magasin, partout où Visa est accepté, à condition que le service soit ouvert dans le pays de l’utilisateur et que celui-ci remplisse les conditions d’éligibilité.
Au moment du paiement, les actifs concernés seraient convertis automatiquement en monnaie fiduciaire. Le commerçant, lui, reçoit un règlement classique. Le client n’a pas à expliquer ce qu’est un portefeuille, ni à attendre une confirmation de bloc. L’expérience visée ressemble à celle d’une carte bancaire ordinaire. La différence se joue en coulisse, entre le solde crypto et le réseau de paiement.
Gate indique aussi que la demande et le suivi de la carte passeraient par son application, dans un environnement déjà connu des utilisateurs. Les précisions sur les marchés ouverts, les critères d’accès, les actifs pris en charge et la disponibilité du service sont renvoyées vers la page produit. Autrement dit, l’annonce pose le cadre. Elle ne remplace pas les conditions générales.
Ce que le communiqué affirme, et ce qu’il laisse en suspens.
- Un partenariat Gate et Visa autour d’une carte liée aux cryptomonnaies.
- Un déploiement annoncé dans plus de quarante pays et territoires.
- Une conversion automatique des actifs en monnaie fiduciaire au point de vente.
- Une gestion prévue depuis l’application Gate.
- Des détails de marchés, d’éligibilité et d’actifs renvoyés à la page produit.
- Aucune grille de frais, aucun plafond et aucune liste de pays dans le texte public.
Cette prudence n’est pas un détail de communication. Dans les paiements, le droit de distribuer une carte dépend souvent d’un émetteur local, d’un programme partenaire et d’une autorisation pays par pays. Annoncer une couverture large sans publier la carte des territoires est courant. Cela ne veut pas dire que les quarante marchés s’ouvrent le même jour, ni que chaque résident d’un pays cité plus tard pourra souscrire.
Une carte liée, pas une carte qui circule sur une blockchain
Le vocabulaire compte. Gate parle d’une carte crypto-linked, donc liée aux cryptomonnaies, et non d’un instrument qui transporterait lui-même des jetons jusqu’au terminal. Le plastique, ou sa version dématérialisée, reste un moyen d’accès au réseau Visa. Le crypto sert de réserve de valeur, ou de solde d’attente, jusqu’à l’instant de la dépense.
Cette architecture explique pourquoi le commerçant n’a rien à installer. Il encaisse comme d’habitude. Le réseau reconnaît une transaction carte. La conversion, le change et le débit du compte Gate se règlent entre la plateforme, l’émetteur et les prestataires de paiement. Pour l’utilisateur, le geste est familier. Pour l’infrastructure, c’est une chaîne de plus.
On comprend mieux, dès lors, la phrase de Nischint Sanghavi, responsable des monnaies numériques pour la zone Asie-Pacifique chez Visa. Il insiste sur des moyens de paiement souples, pratiques et largement acceptés, et sur la volonté de relier de nouvelles formes de valeur à une infrastructure déjà en place. La citation ne promet pas un nouveau réseau. Elle promet un branchement.
Les consommateurs veulent des moyens de paiement souples, pratiques et largement acceptés. Visa entend travailler avec des partenaires pour élargir les choix et relier de nouvelles formes de valeur à l’infrastructure de paiement numérique déjà établie.
Nischint Sanghavi, responsable des monnaies numériques, Asie-Pacifique, Visa
Le chiffre Visa qui éclaire le calendrier
Le communiqué rappelle que Visa dispose d’un réseau d’acceptation supérieur à 175 millions de points de vente, dans plus de 200 pays et territoires. Ce maillage n’est pas la couverture de la carte Gate. C’est le plafond théorique du réseau. La carte, elle, est annoncée sur plus de quarante marchés. L’écart entre ces deux nombres est le vrai sujet commercial. Avoir un logo accepté presque partout ne signifie pas pouvoir émettre partout.
Visa indique par ailleurs que plus de 160 programmes de cartes liées à des stablecoins sont déjà en service dans le monde, et que le volume de paiements de ces programmes a progressé de près de 200 % sur un an. Gate s’inscrit donc dans une série, pas dans une première absolue. L’intérêt de l’annonce tient moins à l’invention du concept qu’à l’arrivée d’une plateforme qui revendique plus de 61 millions d’utilisateurs sur ce créneau déjà encombré.
Cette croissance des volumes ne dit rien, à elle seule, de la rentabilité de chaque programme, ni du taux d’usage réel une fois la carte reçue. Beaucoup de cartes crypto restent dans un tiroir après la première semaine. Le test, pour Gate, sera de transformer une base d’échange en habitude de paiement, ce qui est un métier différent.
Qui parle, et depuis quelle place
Dr. Han, fondateur et directeur général de Gate, présente le partenariat comme un pont entre les comptes que les utilisateurs connaissent déjà et des scénarios commerciaux plus larges. Il évoque des paiements plus intuitifs, mieux alignés sur les besoins du quotidien, et une flexibilité accrue à mesure que le service s’ouvre dans plus de quarante pays et territoires. Le ton est celui d’une extension de produit, pas d’un virage stratégique isolé.
Les actifs numériques entrent peu à peu dans la vie financière ordinaire. Ce partenariat avec Visa relie les comptes que les utilisateurs de Gate connaissent déjà à un large éventail de situations commerciales.
Dr. Han, fondateur et directeur général de Gate
La plateforme se décrit comme fondée en 2013, présente auprès de plus de 61 millions d’utilisateurs, avec une offre de plus de 5 300 actifs crypto et plus de 12 800 actifs actions. Elle mentionne aussi un accès à des produits de finance traditionnelle couvrant métaux, actions, indices, devises et matières premières. Cette énumération sert un argument : la carte ne serait pas un accessoire isolé, mais une sortie de dépenses branchée sur un compte déjà multi-actifs.
Gate rappelle enfin avoir été parmi les premières plateformes à mettre en place une preuve de réserves à 100 %. L’argument ne garantit pas, à lui seul, la solidité d’un programme de carte. Il cherche à rassurer sur la capacité à honorer les soldes. Dans un secteur encore marqué par des faillites d’intermédiaires, cette mention n’est pas anodine, même si une preuve de réserves reste un instantané, pas une assurance tous risques.
Gate Money, le cadre plus large de l’annonce
La carte n’arrive pas seule dans le récit officiel. Gate indique avoir lancé Gate Money, présenté comme une application de services financiers intégrés. L’idée affichée est de réunir, dans la même interface, actifs numériques, monnaies fiduciaires, actions, ETF, or, comptes bancaires et paiements. Les utilisateurs éligibles pourraient aussi demander en ligne un compte bancaire global tenu à leur nom, puis gérer encaissements, virements, conversions et paiements au même endroit.
La carte Visa liée aux cryptos est décrite comme le prolongement de ce cadre vers la dépense courante. Le communiqué précise qu’une mise à jour de l’application vers la version 8.39.0 permet d’activer Gate Money. Ce numéro de version est l’un des rares détails opérationnels du texte. Il suggère que le socle applicatif est déjà diffusé, même si la carte elle-même reste soumise à un calendrier de marchés.
Il faut lire cette brique avec la même réserve que le reste. Un compte bancaire « global » tenu au nom de l’utilisateur dépend de juridictions, de partenaires bancaires et de contrôles d’identité. Le mot global ne veut pas dire universel. Il veut souvent dire multi-devises, dans les pays où le partenaire a le droit d’opérer.
Pourquoi les plateformes d’échange veulent une carte
Une place de marché vit d’abord du trading. Le client dépose, achète, vend, retire parfois. Entre deux ordres, le solde dort. Une carte change ce rythme. Elle donne une raison de laisser des fonds sur la plateforme même les jours sans volatilité, parce que le solde devient un moyen de payer le train, le supermarché ou un abonnement.
Pour l’utilisateur, l’intérêt théorique est la souplesse. Il n’a plus besoin de vendre ses actifs, d’attendre un virement, puis de recharger un compte bancaire avant de dépenser. La conversion se fait au fil de l’eau. Pour la plateforme, chaque paiement est un point de contact, parfois une commission de change, parfois un revenu d’interchange partagé avec l’émetteur. Le modèle exact de Gate n’est pas publié dans l’annonce. Le raisonnement de secteur, lui, est connu.
Cette logique explique aussi la concurrence. Plusieurs acteurs ont déjà proposé des cartes adossées à des soldes crypto ou à des stablecoins. Certains programmes ont été suspendus, restreints ou repris sous une autre marque lorsque les partenaires bancaires ou les règles locales changeaient. Une annonce de partenariat n’est donc pas une garantie de continuité sur cinq ans. C’est un ticket d’entrée.
Le geste en caisse, étape par étape
Imaginons un dîner à l’étranger, dans un pays où le service serait ouvert. Le client présente la carte, physique ou ajoutée au téléphone. Le terminal envoie une demande d’autorisation. En arrière-plan, le solde crypto éligible est évalué, converti selon le taux du moment, puis le montant en monnaie locale est autorisé sur le réseau. Si tout se passe bien, le commerçant voit une transaction carte classique.
Le client, de son côté, devrait voir le débit correspondant dans l’application, avec le détail de la conversion. C’est là que se jouent les questions pratiques que le communiqué ne tranche pas. Quel actif est débité en premier si plusieurs soldes sont disponibles ? Le taux inclut-il une marge de change ? Une réserve est-elle bloquée le temps que la transaction se finalise, comme sur certaines cartes de voyage ? Sans ces réponses, on ne peut pas calculer le coût réel d’un café payé en crypto.
Le même schéma vaut pour un achat en ligne. Le site marchand encaisse une carte Visa. Il ne dialogue pas avec une blockchain. Cette séparation est précisément ce qui rend le paiement acceptable pour des millions de commerçants qui ne souhaitent pas gérer des portefeuilles, des frais de réseau ou des délais de confirmation.
Les questions à poser avant d’activer une carte de ce type.
- Dans quels pays la souscription est-elle réellement ouverte, et pour quels résidents ?
- Quels actifs peuvent financer un paiement, et dans quel ordre sont-ils débités ?
- Quel est l’écart entre le taux de conversion affiché et le taux de marché ?
- Existe-t-il des frais de tenue, de retrait d’espèces ou de paiement hors zone ?
- Quels plafonds s’appliquent au jour, au mois et par opération ?
- Comment une transaction contestée est-elle traitée, et sous quel délai ?
Stablecoins, jetons volatils et choix du solde
Visa met en avant, dans le même communiqué, la dynamique des programmes liés aux stablecoins. Ce n’est pas un hasard. Un jeton conçu pour suivre une monnaie fiduciaire réduit le choc de change entre le moment où l’on décide de payer et le moment où le terminal répond. Payer un loyer avec un actif qui peut bouger de plusieurs pourcents dans la journée est une autre histoire.
Gate ne précise pas, dans ce texte, si la carte s’appuiera d’abord sur des stablecoins, sur un panier plus large, ou sur un choix laissé à l’utilisateur. La page produit est censée trancher. En attendant, le rapprochement avec les 160 programmes déjà en vie suggère que l’industrie a trouvé son terrain le plus lisible du côté des jetons indexés sur le dollar ou sur d’autres monnaies, plutôt que du côté des actifs les plus volatils.
Cela ne retire rien à l’intérêt d’une conversion à la volée pour qui détient autre chose. Cela change le profil de risque. Dépenser un stablecoin, c’est surtout payer un service de conversion et d’acceptation. Dépenser un jeton dont le prix bouge, c’est aussi choisir, parfois sans s’en rendre compte, le moment de la vente.
Ce que « plus de quarante marchés » veut dire, et ne veut pas dire
Quarante pays et territoires, c’est déjà une empreinte large pour un produit de paiement régulé. Ce n’est pas la planète. Le communiqué emploie d’ailleurs deux échelles. Visa est présent dans plus de 200 pays et territoires. La carte Gate est annoncée sur plus de 40. Entre les deux, il reste une majorité de juridictions où le plastique Gate, s’il existe, ne sera pas émis, même si un voyageur pourrait théoriquement payer là où le réseau accepte Visa, une fois la carte obtenue ailleurs.
La distinction entre lieu d’émission et lieu d’acceptation est essentielle. On peut tenir une carte émise dans un pays A et l’utiliser dans un pays B, si le programme l’autorise et si les contrôles de fraude ne bloquent pas l’opération. On ne peut pas forcément la demander depuis le pays B. Les lecteurs qui voient « 40+ » dans un titre ont donc intérêt à vérifier leur propre résidence, pas seulement la carte du monde Visa.
Le disclaimer du communiqué le dit sans détour. Gate peut restreindre ou interdire certains services selon les juridictions. Les services de carte ne sont pas destinés aux personnes se trouvant dans des territoires où la loi les prohibe. Cette phrase standard n’est pas un ornement. Elle est le mode d’emploi juridique de toute l’annonce.
L’application comme guichet unique
Gate insiste sur un point d’expérience. Demander la carte, la suivre et accéder aux services de paiement se ferait dans l’application, sans changer d’univers. Pour une base déjà habituée à trader sur la plateforme, c’est un argument de friction. Moins d’étapes, moins de comptes à ouvrir ailleurs, moins de raisons de sortir les fonds.
Le revers de cette commodité est la concentration. Solde d’échange, éventuel compte bancaire au nom du client, carte de paiement et conversions se retrouvent sous le même toit applicatif, même si des partenaires régulés opèrent en arrière-plan. En cas d’incident, de gel ou de contrôle, plusieurs usages peuvent être touchés en même temps. Diversifier les tuyaux de sortie reste une hygiène, quelle que soit la marque.
La version 8.39.0, citée pour activer Gate Money, montre que la plateforme traite le sujet comme une mise à jour produit, pas comme un site séparé. Les utilisateurs qui ne mettent pas l’application à jour ne verront sans doute pas l’entrée de service. Ce détail, modeste, rappelle que le déploiement grand public commence souvent par un numéro de build.
Preuve de réserves et argent qui doit partir en caisse
Payer avec un solde crypto suppose que ce solde existe vraiment, et qu’il puisse être converti vite. Gate met en avant sa pratique de preuve de réserves intégrale, présentée comme un repère du secteur. Pour une carte, la question se dédouble. Il faut des actifs en face des dépôts. Il faut aussi de la liquidité fiduciaire, ou un partenaire capable d’avancer les fonds, au moment où des milliers de terminaux demandent une autorisation en même temps.
Une preuve de réserves rassure sur le stock. Elle ne décrit pas le circuit de change intrajournalier, ni les lignes de crédit qui absorbent les pics de dépenses du vendredi soir. Ces mécanismes restent chez l’émetteur et les partenaires bancaires. L’utilisateur ne les voit pas. Il voit un paiement accepté ou refusé.
C’est pourquoi la solidité perçue d’une plateforme d’échange ne se transfère pas automatiquement à un programme de carte. Les deux métiers partagent des clients. Ils ne partagent pas forcément les mêmes contraintes de trésorerie à la seconde.
Le poids des 61 millions d’utilisateurs
Gate avance une base supérieure à 61 millions d’utilisateurs. Le chiffre, s’il correspond à des comptes créés plutôt qu’à des clients actifs chaque mois, doit être lu avec mesure. Même une fraction de cette base, convertie en porteurs de carte, représenterait un volume notable pour un programme de paiement. Même une large majorité inactive laisserait le produit dans l’ombre des cartes bancaires classiques.
L’offre multi-actifs est l’autre levier mis en scène. Plus de 5 300 cryptos cotées et plus de 12 800 lignes actions, plus un accès à des métaux, indices, devises et matières premières : la plateforme se présente comme un comptoir large. La carte n’a pas besoin de tous ces instruments pour fonctionner. Elle a besoin d’un sous-ensemble liquide, convertible sans délai, et accepté par les règles du programme.
On peut donc imaginer un décalage entre le catalogue de trading et le catalogue de dépense. Un jeton peu liquide peut être listé à l’échange sans jamais pouvoir financer un paiement en magasin. Si Gate publie plus tard une liste courte d’actifs éligibles, ce ne sera pas une contradiction. Ce sera la traduction opérationnelle de l’annonce.
Finance traditionnelle et dépenses, le récit de bout en bout
Le communiqué répète une ambition de bout en bout : détenir, échanger, dépenser. Gate Money est censé tenir le milieu du chemin, avec fiat, actions, ETF, or et comptes. La carte Visa tient la dernière marche, celle de la caisse. Sur le papier, la boucle est élégante. Dans la vie d’un client, chaque marche a ses propres horaires, ses propres frais et ses propres refus possibles.
Convertir de l’or papier ou une action en pouvoir d’achat immédiat n’est pas le même geste que débiter un stablecoin. Les marchés traditionnels ont des séances, des délais de règlement, des seuils. Une carte, elle, répond en quelques secondes. Si Gate veut vraiment que des actifs autres que les cryptos liquides financent un paiement, il lui faudra des mécanismes de préfinancement ou de vente anticipée. Rien de tout cela n’est détaillé dans le texte du 8 octobre.
Le plus sûr, pour l’instant, est de considérer la carte comme un pont entre soldes numériques détenus chez Gate et le réseau Visa, et de traiter le reste du catalogue comme un contexte, pas comme une promesse de débit instantané sur chaque ligne.
Ce que les commerçants y gagnent, sans rien changer
Pour un restaurateur ou une boutique en ligne, l’annonce est presque invisible. Aucun nouveau terminal, aucun nouveau contrat, aucun choix entre dix jetons au moment d’encaisser. Le paiement arrive comme une transaction Visa. C’est tout l’intérêt du modèle lié, et c’est aussi sa limite. Le commerçant ne devient pas un acteur crypto. Il reste un accepteur de cartes.
Cette invisibilité explique la vitesse à laquelle les programmes peuvent s’étendre une fois l’émission autorisée. Le goulot n’est pas l’acceptation. Le goulot est l’émission, l’identité du client, la conformité et le partenaire bancaire. Quand un responsable Visa parle d’enrichir l’expérience de paiement quotidienne, il parle d’abord du porteur, pas du marchand.
Les 175 millions de points d’acceptation servent donc de décor. Ils rassurent. Ils ne constituent pas, à eux seuls, une offre Gate. Un lecteur pressé peut confondre les deux chiffres. Les garder séparés évite de survendre la nouvelle.
Concurrence des cartes crypto, sans miracle de marque
Le secteur a déjà vu des cartes liées à des échanges, à des portefeuilles et à des émetteurs de stablecoins. Certaines ont misé sur le cashback en jeton. D’autres ont misé sur l’absence de frais de change affichés, quitte à loger la marge dans le taux. D’autres encore ont limité le produit à quelques pays européens ou asiatiques, puis élargi. Gate n’annonce ici ni cashback, ni gratuité, ni exclusivité territoriale précise.
Comparer des programmes sans grille tarifaire revient à comparer des couvertures de brochure. Le vrai écart se mesure après trois mois d’usage : taux de réussite des paiements, écart de change, facilité de contestation, stabilité du partenaire émetteur. Sur ces critères, l’annonce du jour ne permet pas de classer Gate. Elle permet seulement de le placer dans la file des acteurs qui veulent ce canal.
La progression de près de 200 % du volume des programmes Visa liés aux stablecoins montre que la file avance. Elle ne dit pas qui captera la prochaine tranche de croissance. Une base de 61 millions de comptes est un avantage de distribution. Elle ne remplace pas une expérience de paiement sans accroc.
Fiscalité et trace : dépenser, c’est souvent vendre
Dans de nombreux pays, convertir un crypto-actif en monnaie fiduciaire, ou l’utiliser pour acquérir un bien, constitue une cession imposable. Une carte qui convertit à chaque paiement peut donc produire une multitude de petites opérations, chacune avec un prix de revient et un prix de sortie. Le confort en caisse a parfois un coût administratif le soir, au moment de reconstituer l’historique.
Gate ne donne aucune indication fiscale dans son communiqué, et c’est normal. Le traitement dépend du pays de résidence, de la nature de l’actif et parfois de la durée de détention. Un utilisateur qui paie son déjeuner avec un jeton détenu depuis longtemps peut déclencher une plus-value. Le même geste avec un stablecoin peut être plus neutre, sans être automatiquement hors champ.
Avant d’adopter la carte comme moyen principal, il est raisonnable de demander à l’application quel export elle fournira. Un relevé illisible transforme un outil pratique en casse-tête déclaratif. Ce point ne figure pas dans l’annonce. Il fera partie du jugement des premiers utilisateurs.
Conformité, gel et droit de refus
Une carte de paiement n’est pas un portefeuille auto-hébergé. L’émetteur peut bloquer une opération, demander une pièce supplémentaire, ou clôturer un compte si les contrôles l’exigent. Le communiqué ne le détaille pas, mais toute collaboration avec un réseau comme Visa implique ces règles. Le client gagne en acceptation. Il cède une part de discrétion.
C’est le compromis structurel des cartes crypto liées. Elles rapprochent les actifs numériques du commerce ordinaire précisément parce qu’elles repassent par des intermédiaires identifiés. Qui cherchait un paiement sans tiers ne trouvera pas son outil ici. Qui cherchait à régler un hôtel sans vendre ses jetons la veille trouvera, en revanche, le bon registre.
Les restrictions géographiques rappelées en fin de communiqué s’ajoutent à ces contrôles. Un service licite dans un pays peut être fermé dans un autre. La page produit et le contrat utilisateur resteront la seule source fiable, au-delà du récit de lancement.
Voyage, change et promesse de simplicité
Les cartes adossées à un réseau mondial séduisent d’abord les voyageurs. Payer dans une autre devise sans passer par un bureau de change a un attrait évident. Avec une carte crypto, une couche supplémentaire apparaît : la conversion de l’actif vers une devise, puis parfois de cette devise vers la monnaie locale du commerçant. Deux marges peuvent se superposer. Sans barème, on ne sait pas laquelle domine.
Dr. Han parle d’usages alignés sur les besoins du quotidien, et cite implicitement le commerce international en parlant de scénarios plus larges. Le texte officiel mentionne courses, repas, voyages et autres dépenses. Le voyage est donc dans le périmètre revendiqué. Il sera aussi le terrain le plus sensible aux frais cachés dans le taux.
Un conseil de bon sens, indépendant de la marque : faire un petit paiement test, comparer le montant débité au prix affiché en caisse, puis seulement augmenter les montants. Cette méthode vaut pour n’importe quelle carte de voyage. Elle vaudra doublement ici, le temps que les conditions Gate soient publiques et stables.
Paiement en ligne, abonnements et prélèvements
Une carte Visa sert aussi à autre chose qu’au terminal du coin. Abonnements, péages, caution d’hôtel, achats sur des places de marché : ces usages récurrents supposent une autorisation qui peut être ajustée après coup. Les hôtels et les loueurs bloquent souvent un montant supérieur à la note finale. Si le solde crypto est converti au moment du blocage, puis ajusté, le client peut voir des écarts temporaires surprenants.
Le communiqué ne décrit pas la gestion des préautorisations. C’est pourtant un classique des plaintes sur les cartes fintech. Une plateforme qui veut installer sa carte dans le quotidien devra expliquer ces écarts dans l’application, avec un libellé clair, sinon les premiers retours publics porteront moins sur le partenariat que sur une caution d’hôtel mal comprise.
Les paiements en ligne récurrents posent une autre question. Si le taux bouge entre deux mensualités, le coût en crypto d’un même abonnement change. Avec un stablecoin, l’effet est faible. Avec un actif volatil, il peut devenir le sujet principal. D’où, encore, l’importance de la liste d’actifs éligibles, absente du texte de lancement.
Retraits d’espèces, le point souvent oublié
Accepter une carte en magasin et autoriser un retrait au distributeur ne sont pas le même produit. Beaucoup de programmes crypto limitent les retraits, les taxent plus fort, ou les réservent à certains pays. Gate ne dit rien sur les espèces dans cette annonce. Il serait imprudent de supposer qu’une carte liée aux cryptos fonctionne comme une carte bancaire de retrait.
Pour qui voyage, la différence est concrète. Un marché, un pourboire en liquide, un taxi qui n’encaisse pas la carte : le plastique ne suffit pas. Tant que la page produit n’a pas tranché, mieux vaut garder un canal séparé pour les espèces.
Cette limite n’enlève pas l’intérêt du paiement chez les commerçants. Elle remet la carte à sa place. C’est un moyen d’accès au réseau d’acceptation, pas une banque de poche complète, même si Gate Money évoque par ailleurs des comptes et des virements pour les utilisateurs éligibles.
Compte au nom du client et carte : deux promesses voisines
Gate Money mentionne la possibilité, pour les personnes éligibles, de demander un compte bancaire global tenu à leur nom. La carte, elle, est un instrument de paiement lié aux actifs. Les deux peuvent coexister sans se confondre. Un compte au nom du client relève du droit bancaire du partenaire. Une carte liée relève du programme d’émission et du schéma Visa.
Tenir les deux dans la même application est un choix d’interface. Cela peut clarifier la vie financière de quelqu’un qui veut encaisser un virement, convertir, puis payer. Cela peut aussi brouiller les responsabilités si un incident survient. Qui gèle quoi ? Le partenaire de compte, l’émetteur de carte, ou la plateforme d’échange ? Le communiqué ne distribue pas ces rôles. Le contrat devra le faire.
En attendant, le message marketing est cohérent. Gate veut être lu comme un lieu où l’on détient, où l’on convertit et où l’on dépense, plutôt que comme une simple bourse. La carte est la pièce la plus visible de cette lecture.
L’écosystème cité autour de la carte
Au-delà de Gate Money, la plateforme cite un portefeuille, une branche d’investissement, une offre orientée agents d’intelligence artificielle, et un ensemble plus large de services. Ces noms situent la maison. Ils ne sont pas nécessaires pour comprendre la carte. Ils montrent que le partenariat Visa est présenté comme une brique parmi d’autres, pas comme l’unique nouveauté de l’année.
Pour le lecteur, le risque est de noyer l’information utile sous l’inventaire. L’information utile reste celle-ci : une carte liée, un réseau d’acceptation connu, une conversion au paiement, plus de quarante marchés annoncés, des conditions renvoyées à une page produit, et une mise à jour d’application pour le socle Gate Money.
Le reste, trading d’actions, métaux, indices, sert à justifier la largeur de la plateforme. Il n’est pas, aujourd’hui, le mode d’emploi de la carte.
Lecture du partenariat côté Visa
Visa multiplie les accords avec des acteurs d’actifs numériques, en Asie-Pacifique comme ailleurs. La citation de son responsable des monnaies numériques pour la région insiste sur le choix du consommateur et sur le branchement de nouvelles valeurs à une infrastructure existante. Gate apporte une base d’utilisateurs et une offre multi-actifs. Visa apporte l’acceptation et le cadre de programme.
Ce partage des rôles est classique. Le réseau ne détient pas les bitcoins du client. La plateforme ne possède pas les 175 millions de terminaux. Chacun vend ce que l’autre n’a pas. Le communiqué le formule ainsi : Gate connecte ses capacités en actifs numériques à l’infrastructure de paiement de Visa.
La mention des 160 programmes de cartes liées à des stablecoins, et de la hausse de volume proche de 200 % sur un an, sert de preuve de tendance. Visa a intérêt à montrer que le créneau n’est plus expérimental. Gate a intérêt à montrer qu’il arrive sur un rail déjà chaud, pas sur une voie fermée.
Ce que l’annonce ne permet pas encore de conclure
Plusieurs lectures circuleront vite, et plusieurs seront prématurées. On ne peut pas dire que la carte est disponible demain dans chacun des quarante marchés. On ne peut pas dire qu’elle est gratuite. On ne peut pas dire qu’elle accepte tous les actifs listés sur Gate. On ne peut pas dire qu’elle remplace un compte bancaire local. Le texte ne le dit pas.
On peut dire qu’un acteur fondé en 2013, qui revendique une large base et une pratique de preuve de réserves, cherche à transformer ses soldes en dépenses Visa. On peut dire que le modèle retenu est celui de la conversion automatique, pas celui du paiement natif en jeton chez le commerçant. On peut dire que Gate Money est le cadre applicatif dans lequel cette carte est racontée.
Entre ces deux listes, il y a la place du jugement. L’annonce est réelle. Son utilité personnelle dépendra de documents qui ne sont pas dans le communiqué de presse.
Un calendrier à surveiller plutôt qu’à deviner
Les lancements de cartes se font souvent par vagues. Un premier pays pilote, puis des voisins, puis une ouverture plus large aux clients déjà vérifiés. Le chiffre « plus de quarante » peut décrire la cible du programme autant que l’état du jour de l’annonce. Tant que Gate ne publie pas une liste datée, la prudence consiste à traiter ce nombre comme un objectif de couverture, pas comme une disponibilité immédiate.
La version 8.39.0 donne un indice inverse. Le socle Gate Money est assez avancé pour être proposé via une mise à jour. Carte et compte peuvent donc ne pas avoir le même rythme. L’un peut être visible dans l’application pendant que l’autre attend un partenaire local.
Les prochains signaux utiles seront concrets : une liste de pays, une date de demande, un barème, une liste d’actifs, un délai de livraison du plastique ou d’activation du paiement mobile. Sans ces signaux, le sujet reste une nouvelle de partenariat, pas un guide d’usage.
Pourquoi le sujet dépasse Gate
Chaque nouvelle carte de ce type repose la même question de fond. Les actifs numériques vont-ils rester un marché à part, ou devenir une réserve que l’on dépense sans y penser ? Le modèle Visa répond par un compromis. On dépense sans y penser en caisse, mais on passe par une conversion et par un intermédiaire. L’intégration est réelle. Elle n’est pas native.
Cette voie a un avantage massif. Elle réutilise des terminaux déjà posés. Elle a un coût. Elle ajoute des frais, des règles et une dépendance à des partenaires qui peuvent se retirer. Les programmes passés du secteur ont montré les deux faces. La hausse de volume citée par Visa montre que la demande existe. Elle ne fige pas le paysage des émetteurs.
Gate, avec cette annonce, choisit clairement le camp de l’intégration au réseau existant. Ce n’est pas une expérience de paiement de pair à pair. C’est une tentative de rendre le solde crypto aussi banal qu’un solde de carte, dans les pays où la loi et les partenaires le permettront.
Comment lire la suite sans se faire embarquer par le slogan
Le slogan tient en une image : payer ses courses avec ce que l’on détient déjà sur Gate. L’image est forte parce qu’elle colle à un geste connu. Pour la garder honnête, il suffit de la compléter. Payer, oui, si l’on est éligible. Si le marché est ouvert. Si l’actif est accepté. Si le taux convient. Si la transaction n’est pas bloquée. Si l’on accepte la trace fiscale et contractuelle qui va avec.
Aucune de ces conditions n’est hostile au projet. Elles sont le métier du paiement. Les plateformes qui les cachent trop longtemps récoltent des utilisateurs déçus. Celles qui les publient tôt filtrent mieux, et gardent ceux pour qui le service a un sens.
Le texte du 8 octobre fait le premier travail, celui de l’existence du partenariat. Le travail suivant appartient à la page produit, aux conditions et aux premiers paiements réels. C’est là que l’annonce deviendra, ou non, une habitude.
Ce que les premiers utilisateurs devraient noter
Quand les demandes ouvriront, les retours les plus utiles ne seront pas les photos de carte. Ils porteront sur le délai entre la demande et l’activation, sur le taux constaté face à un cours de référence, sur le libellé des opérations, sur la gestion d’un paiement refusé, et sur la clarté du support. Une carte se juge à la deuxième semaine, pas à la cérémonie de lancement.
Il sera aussi utile de voir si Gate Money et la carte partagent le même niveau de vérification d’identité, ou si la carte exige un palier supplémentaire. Les programmes sérieux demandent souvent plus de pièces pour émettre un instrument de paiement que pour ouvrir un simple compte d’échange. Un friction supplémentaire à ce stade n’est pas un mauvais signe. C’est souvent le prix du réseau.
Enfin, la coexistence avec d’autres cartes du foyer mérite un essai limité. Rien n’oblige à basculer l’ensemble des dépenses. Un plafond personnel, le temps de comprendre les conversions, protège mieux qu’un enthousiasme de premier jour.
Synthèse pour qui suit le dossier
Gate et Visa annoncent une carte liée aux cryptomonnaies, pensée pour des paiements en ligne et en magasin, avec conversion automatique en monnaie fiduciaire au moment de la dépense. Le périmètre visé dépasse quarante pays et territoires. Le réseau d’acceptation de Visa, lui, est bien plus large, avec plus de 175 millions de points de vente dans plus de 200 pays. Les deux chiffres ne doivent pas être fusionnés.
La carte est racontée comme un prolongement de Gate Money, socle qui réunit actifs numériques, fiat, actions, ETF, or, comptes et paiements, activable via la version 8.39.0 de l’application. La plateforme rappelle sa fondation en 2013, sa base de plus de 61 millions d’utilisateurs, son catalogue étendu et sa pratique de preuve de réserves. Visa, de son côté, situe l’accord dans une série de plus de 160 programmes liés aux stablecoins, dont les volumes ont fortement progressé en un an.
Il manque encore la matière qui décide de l’usage : pays ouverts, actifs éligibles, frais, plafonds, retraits, fiscalité exportable. Tant que ces lignes ne sont pas publiques, la nouvelle se lit comme un partenariat de paiement, pas comme une offre prête à comparer. C’est déjà une nouvelle nette. Ce n’est pas encore un mode d’emploi.
Le contenu de cette annonce ne constitue ni une offre, ni un conseil. Les services de carte peuvent être limités selon les pays, et rien ne remplace la lecture du contrat ainsi qu’un avis indépendant avant une décision financière.
