
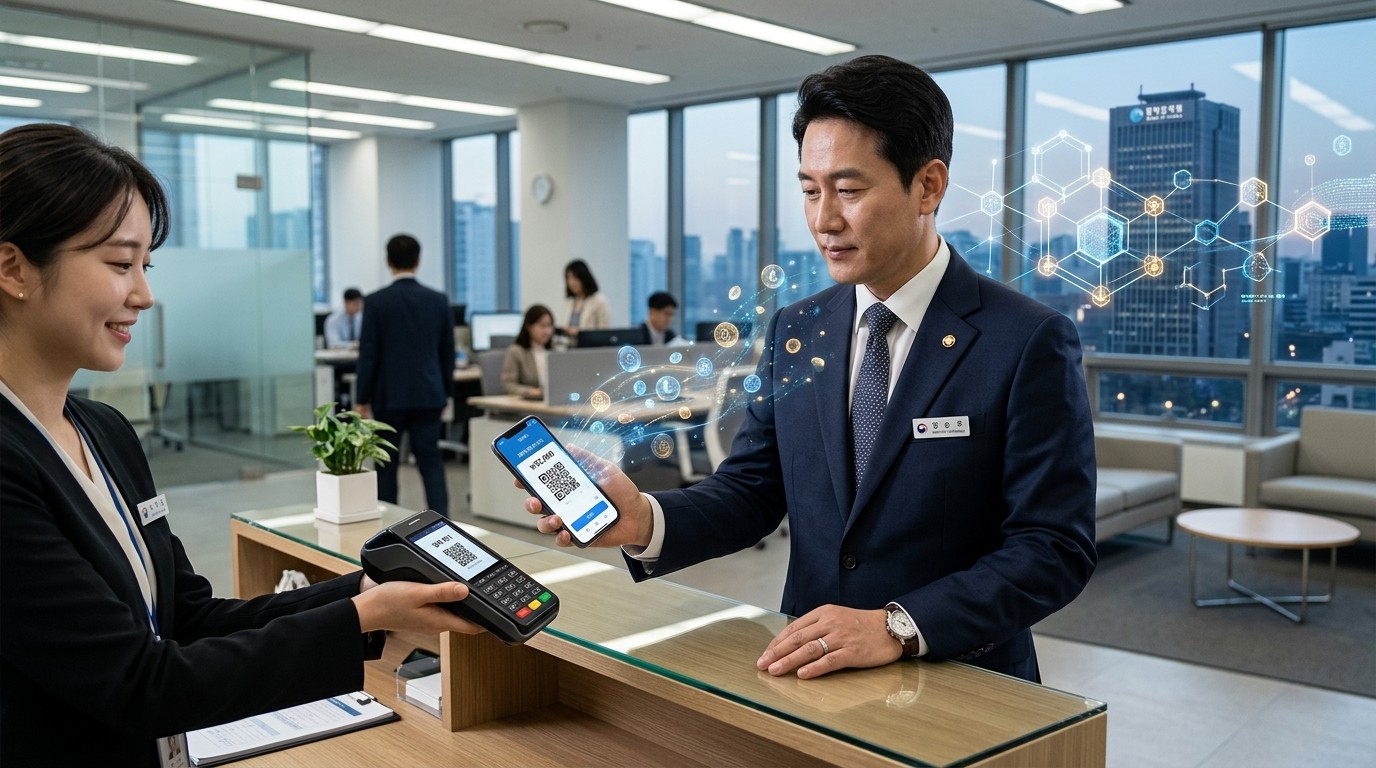

Et si demain un fonctionnaire n’avait plus besoin d’une carte plastique pour régler un frais de représentation, mais seulement d’un téléphone et d’un jeton numérique adossé à un dépôt bancaire ? La Corée du Sud vient d’ouvrir cette porte. Le ministère de la Science et des TIC a validé un essai qui autorise le paiement de certaines dépenses de fonctionnement de l’État avec des tokens de dépôt plutôt qu’avec les cartes gouvernementales habituelles. L’annonce, reléguée au premier abord dans le jargon d’un comité de bac à sable réglementaire, dit pourtant quelque chose de plus large : Séoul teste désormais la monnaie numérique là où l’argent public circule vraiment.
Un Pilote Qui Fait Entrer L’État Dans Hangang
Le 21 septembre 2026, lors de la 45e réunion du comité d’examen du sandbox TIC, neuf projets ont obtenu une dérogation. Parmi eux figure l’exécution de fonds publics via une infrastructure de chaîne de blocs. Le lendemain, le ministère a officialisé la décision. Concrètement, des agents pourront régler des dépenses éligibles en scannant un code QR depuis leur smartphone, avec des jetons émis par des banques commerciales et raccordés au dispositif de monnaie numérique de la Banque de Corée.
Jusqu’ici, la loi sur la gestion des fonds du Trésor national enfermait ces paiements dans un éventail étroit : carte d’achat gouvernementale, virement, peu d’autres options. Le sandbox ne réécrit pas la loi. Il crée une fenêtre d’expérimentation. C’est un geste typiquement coréen : avancer vite sans attendre que le Parlement ait tout figé.
On ne demande pas aux citoyens de détenir une monnaie de banque centrale. On leur laisse un jeton qui représente encore un dépôt commercial, tandis que le règlement entre institutions passe par la couche de la banque centrale.
Lecture condensée du modèle Hangang
Six Banques Dans La Boucle
Six établissements participent à l’essai des dépenses publiques : KB Kookmin Bank, NH NongHyup Bank, Shinhan Bank, Woori Bank, Industrial Bank of Korea et Hana Bank. Ce n’est pas un club fermé par hasard. Ce sont déjà des acteurs du Project Hangang, le programme de monnaie numérique à deux étages de la Banque de Corée.
Dans ce schéma, le grand public ne dépense pas une CBDC de détail. Les banques émettent des tokens qui représentent des dépôts. La Banque de Corée, elle, fournit une CBDC de gros pour le règlement entre institutions. Le particulier ou l’agent public conserve donc une créance sur sa banque, pas un avoir direct sur la banque centrale. Cette distinction n’est pas cosmétique. Elle calme une partie des craintes sur la désintermédiation bancaire.
Ce que le pilote change vraiment pour l’agent public
- Le paiement se fait par QR sur téléphone, plus par carte physique pour les postes éligibles.
- Le jeton peut être programmé pour refuser des catégories d’achat interdites.
- Le règlement est immédiat et inscrit dans l’infrastructure de chaîne de blocs.
- Les commerçants concernés reçoivent les fonds sans le délai habituel des cartes.
Des Jetons Programmables Avant Même L’Achat
Le point le plus politique du dispositif n’est pas le QR code. C’est la programmabilité. Avant qu’une transaction parte, on peut désigner des articles ou des secteurs interdits par les règles de dépenses. Le token refuse alors l’achat. Plus besoin d’attendre un contrôle a posteriori pour découvrir qu’un frais de représentation a glissé vers une catégorie sensible.
Les défenseurs y voient de la traçabilité et moins de fraude. Les sceptiques y voient un précédent : si l’État peut verrouiller un jeton de dépôt pour un agent, jusqu’où ira la tentation d’étendre ces garde-fous ? Pour l’instant, le périmètre reste étroit. Il s’agit de frais de fonctionnement, notamment de promotion des affaires, habituellement soldés par carte gouvernementale. Ce n’est pas encore la paie des fonctionnaires ni le versement massif d’aides sociales via le même canal, même si Hangang a déjà touché des subventions dans une phase précédente.
Le ministère insiste sur un autre bénéfice : la vérification. Parce que l’enregistrement passe par le système de chaîne de blocs, la piste d’audit se resserre. Ajoutez des frais de traitement plus bas et un règlement instantané, et l’argument commercial apparaît : les petits commerçants qui reçoivent ces paiements publics n’attendent plus.
Hangang N’Est Pas Né Hier
La Corée n’improvise pas. La première phase de Hangang a débuté en avril 2025. Jusqu’à 100 000 personnes pouvaient convertir des fonds de compte bancaire en tokens via les applications des banques participantes, puis payer par QR chez des commerçants agréés. La deuxième phase a commencé en mars 2026 avec neuf banques, contre sept au départ. Elle a ajouté des transferts de portefeuille à portefeuille, des validations biométriques et des rechargements automatiques. Les versements de subventions publiques sont devenus un cas d’usage réel.
Le pilote des dépenses d’État n’est donc pas une rupture. C’est une bascule de l’usage consommateur vers l’usage administratif. L’État cesse d’être seulement un observateur du test. Il devient un payeur.
Étendre Hangang aux dépenses publiques, c’est tester la monnaie numérique là où la discipline budgétaire et le contrôle politique se rencontrent.
Observation de marché
Relier Les Tokens Aux Terminaux Déjà En Place
En juillet, le ministère de la Science et des TIC et l’agence coréenne Internet et sécurité ont lancé un projet de paiement de 9,6 milliards de wons pour raccorder Hangang aux réseaux déjà utilisés par les commerçants. Neuf banques, huit sociétés de paiement et deux grands enseignes y participent, sous la conduite de l’institut coréen des télécommunications financières et de compensation.
L’idée est pragmatique. On ne demande pas au restaurateur de jeter son terminal. On connecte le jeton de dépôt aux rails existants. Les banques fournissent les portefeuilles. Le commerçant continue d’encaisser comme d’habitude. C’est précisément ce que le nouveau pilote public veut vérifier dans la sphère administrative : un marchand qui sert un agent de l’État encaisse tout de suite.
Les banques et la Banque de Corée ont aussi évoqué, dès juin, le maintien d’une opération continue des tokens tout en construisant les briques d’un usage commercial plus large. Davantage de commerçants, des transferts entre personnes, des services propres à chaque banque. Mais les prêteurs le disent sans fard : agrandir le système exige des contrôles anti-blanchiment, de la détection de fraude, des signalements d’opérations suspectes. Un bac à sable n’est pas une autoroute.
Deux Couches Pour Éviter La Confusion Des Genres
Hangang sépare volontairement le règlement de banque centrale et l’argent que touchent les usagers. La CBDC de gros circule entre institutions. Les tokens de dépôt circulent du côté client. Cette architecture permet à Séoul de dire qu’elle n’impose pas une monnaie de détail émise directement par la banque centrale, tout en testant une finalité de règlement quasi instantanée.
Le débat local n’oppose pas seulement CBDC et cash. Il oppose aussi tokens de dépôt et stablecoins privés en won. Les autorités tiennent à cette ligne : le jeton reste une représentation d’un dépôt bancaire, pas un titre émis par une plateforme. Le pilote public renforce cette lecture. Si l’État paie avec ces jetons, il légitime le modèle bancaire intermédié plutôt que le modèle stablecoin pur.
Les trois étages du paysage coréen
- CBDC de gros : règlement entre institutions, portée par la Banque de Corée.
- Tokens de dépôt : argent utilisé par clients, agents et commerçants, émis par les banques.
- Stablecoins privés en won : concurrent potentiel, encore dans un autre cadre politique.
Des Tests Qui Dépassent Déjà La Péninsule
Hangang n’est plus seulement un jouet domestique. En juillet, la Banque de Corée a mené des essais de transfert de réserves tokenisées dans le cadre du projet Agorá, piloté avec la Banque des règlements internationaux. Une opération intérieure a vu NongHyup Bank et Shinhan Bank transférer 20 millions de wons en réserves de banque centrale tokenisées. Le raccordement avec l’environnement Agorá s’est fait manuellement, pour observer comment l’infrastructure nationale pourrait parler à une plateforme de règlement transfrontière.
KB Kookmin Bank a de son côté testé un paiement en token de dépôt avec MUFG Bank, du côté japonais, sur une transaction de règlement en yen. Ces essais ne paient pas encore les notes de frais d’un ministère. Ils montrent toutefois que Séoul prépare une interopérabilité, pas seulement un QR code de cantine administrative.
Le Sandbox A Aussi Validé D’Autres Services Numériques
Le même comité a accordé d’autres dérogations. Des associations de réaménagement urbain pourront envoyer par voie électronique les convocations d’assemblée constitutive, habituellement expédiées en recommandé, dès lors que les membres ont accepté le canal numérique. KT pourra adresser certains documents, comme des relevés de facturation, directement sur mobile via son service certifié de remise électronique. MediaScope, qui installe des cabines de karaoké ouvertes dans des lieux publics, passe d’une exemption à un permis temporaire le temps que le ministère de la Culture révise la réglementation.
Ces dossiers paraissent éloignés des tokens. Ils dessinent pourtant le même réflexe : tester d’abord, légiférer ensuite. Le paiement public par jeton s’inscrit dans cette méthode. Ce n’est pas une révolution votée. C’est une permission temporaire pour voir si la machine tient.
Pourquoi Les Dépenses Publiques Sont Un Terrain Idéal
Un État qui paie est un État qui produit des millions de micro-transactions banales. Frais de représentation, petits achats de fonctionnement, notes que personne ne lit sauf en cas de scandale. Ce flux est assez répétitif pour être automatisé, assez sensible politiquement pour justifier des règles dures, assez visible pour servir de vitrine.
Si le jeton bloque une catégorie interdite, l’administration gagne un filtre préventif. Si le commerçant est payé tout de suite, l’argument économique tient auprès des PME. Si la piste d’audit est plus nette, les organismes de contrôle disposent d’une matière plus propre. Tout cela se vend mieux qu’un discours abstrait sur la souveraineté monétaire numérique.
Reste la question de l’échelle. Un pilote d’agents volontaires dans un cadre sandbox n’est pas le budget de fonctionnement d’un ministère entier. Les banques le savent. Sans outils de conformité robustes, l’extension serait irresponsable. Le succès du test dépendra moins du QR code que de la capacité à traiter les exceptions, les erreurs, les contestations, les commerçants hors réseau.
Ce Que Cela Dit Du Rapport À La CBDC
Beaucoup de pays parlent encore de CBDC comme d’un objet philosophique. La Corée la traite comme une tuyauterie. Elle refuse le raccourci d’une monnaie de détail détenue par tous chez la banque centrale. Elle pousse un hybride : dépôt tokenisé plus règlement de gros. Le public entend « monnaie numérique ». Le banquier entend « mon bilan reste au centre ». Le régulateur entend « je vois mieux les flux ».
Cette grammaire a un coût politique. Elle demande de convaincre que le jeton n’est pas une cryptomonnaie volatile, pas un stablecoin de plateforme, pas un yuan numérique à la coréenne. C’est un dépôt habillé pour voyager plus vite. Le pilote des dépenses d’État aide à ancrer ce récit dans le réel administratif, là où les mots « innovation » passent moins bien que les mots « moins de frais » et « moins d’attente ».
La programmabilité séduit l’administration parce qu’elle promet de l’ordre. Elle inquiète dès que l’on imagine le même ordre appliqué trop loin.
Tension propre aux monnaies programmables
Les Limites Qu’Il Faudrait Nommer Sans Détour
Un système qui refuse un achat avant même qu’il ait lieu suppose des listes, des codes marchands, des mises à jour, des erreurs de classification. Un fleuriste mal catégorisé peut se retrouver bloqué. Un restaurant éligible un jour peut ne plus l’être le lendemain si la règle change. La clarté promise par la chaîne de blocs ne supprime pas la politique des nomenclatures.
Il y a aussi la question de la vie privée des agents. Un paiement public n’est pas un paiement privé. L’État a des droits de regard. Mais plus la donnée est granulaire, plus la tentation de croiser les usages apparaît. Le pilote ne tranche pas ce débat. Il le rend concret.
Enfin, le succès technique d’un sandbox peut masquer un échec d’adoption. Si les agents trouvent l’interface moins fluide qu’une carte, ils reviendront au plastique dès que l’exemption expirera. La Corée a déjà montré qu’elle savait industrialiser le paiement mobile. Hangang devra se fondre dans cette habitude, pas la contredire.
Une Méthode Plus Qu’Une Doctrine
Ce que Séoul ajoute le 22 septembre 2026, ce n’est pas une nouvelle monnaie. C’est une nouvelle scène. L’État paie. Les banques émettent. La banque centrale règle. Le commerçant encaisse tout de suite. Le code refuse ce que la circulaire interdit. Autour, le pays continue de brancher Hangang sur les terminaux existants, de tester des réserves tokenisées avec la BRI, d’échanger un paiement avec une banque japonaise.
On peut y lire une prudence : pas de CBDC de détail brute. On peut y lire une ambition : faire de la monnaie programmable un outil de gestion publique avant d’en faire un slogan. Entre les deux lectures, le pilote tranchera moins par un communiqué que par des milliers de petits paiements sans carte.
Le reste du chemin est administratif, presque prosaïque. Former les agents. Calibrer les catégories bloquées. Mesurer les frais réellement économisés. Vérifier que les PME sont payées plus vite, pas seulement en théorie. Documenter les incidents. Décider ensuite si la loi sur les fonds du Trésor doit bouger. C’est moins spectaculaire qu’une conférence sur le futur de l’argent. C’est probablement plus décisif.
Ce Qu’Il Faudra Surveiller Dans Les Prochains Mois
Trois signaux compteront davantage que les communiqués. Premier signal : le nombre réel d’agents et de commerçants dans le circuit, pas seulement la liste des banques. Deuxième signal : la fréquence des refus automatiques et la qualité des recours. Un filtre trop nerveux détruira l’adhésion. Troisième signal : le discours des banques sur la conformité. Si elles jugent trop coûteux de généraliser les contrôles, le pilote restera un bel objet de sandbox.
Il faudra aussi regarder si d’autres ministères demandent la même dérogation. Un essai isolé reste une anecdote. Plusieurs administrations sur le même rail deviennent une doctrine de fait. Hangang a déjà glissé des paiements grand public vers les subventions. Les dépenses de fonctionnement sont la marche suivante. Après, la tentation sera d’autres flux publics plus massifs.
La Corée n’a pas inventé la monnaie numérique d’État. Elle invente une manière très concrète de la faire travailler sans renverser le bilan des banques. C’est moins romantique qu’un token sauvage. C’est plus proche de la façon dont un pays dense, bancarisé et impatient transforme vraiment ses paiements.
Au fond, le sujet n’est plus de savoir si une banque centrale peut émettre un jeton. Elle le peut. La question est de savoir qui a le droit de le dépenser, pour quoi, avec quelles interdictions écrites dans le code, et qui porte le risque quand le QR code clignote rouge. Le pilote coréen vient de poser cette question dans le langage le plus clair qui soit : celui de la note de frais.
