
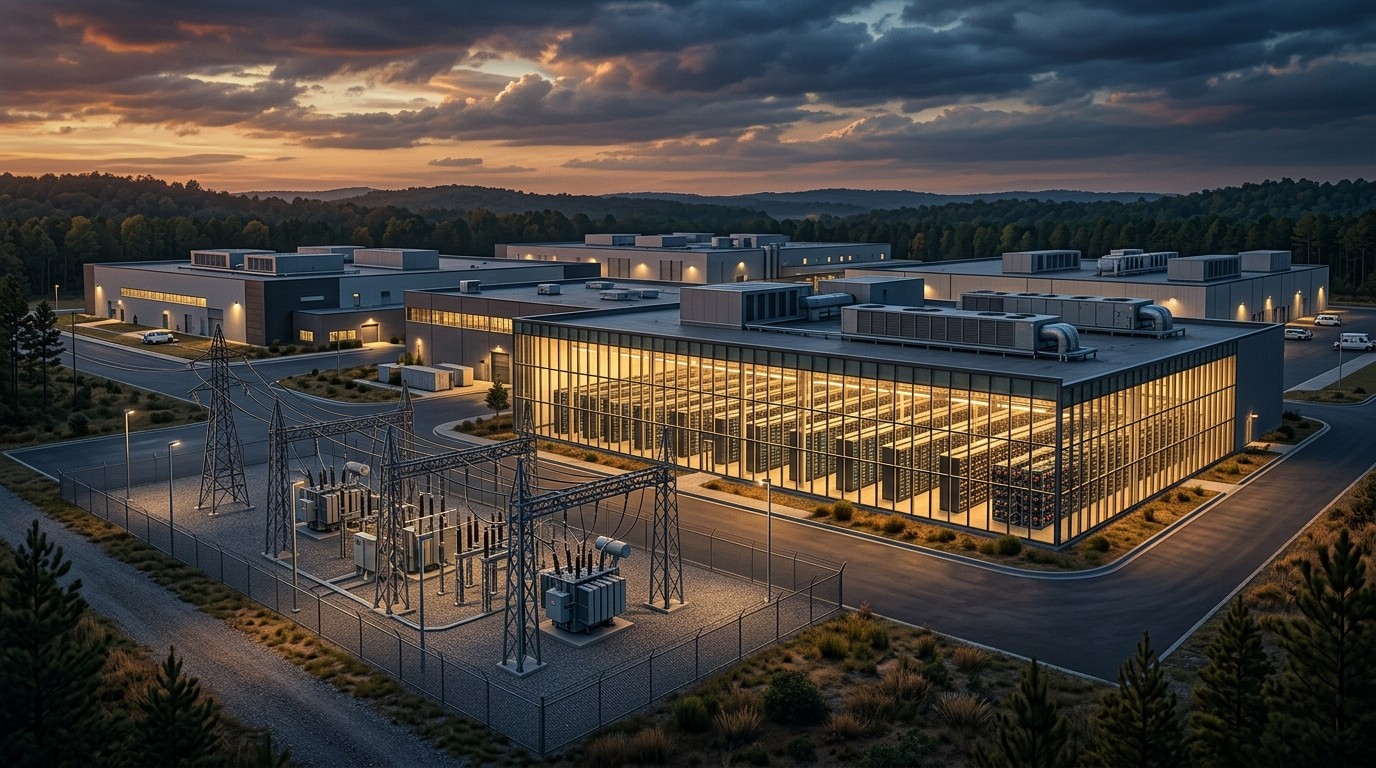

Et si le plus gros signal de la journée n’était pas le cours du bitcoin, mais un emprunt de plus de deux milliards de dollars annoncé par un mineur coté à New York ? Le 17 septembre 2026, CleanSpark a vu son action clôturer près de 13,40 dollars, en hausse d’environ 4,73 %, au lendemain d’une proposition de financement que beaucoup d’investisseurs attendaient sans oser la chiffrer aussi haut. L’idée n’est pas d’émettre de nouvelles actions ni de proposer une obligation convertible. Il s’agit d’un montage de senior secured notes porté par une filiale, adossé aux actifs d’un campus géorgien, et destiné à achever un data center déjà lié à un bail de très longue durée. Derrière le chiffre rond de 2,23 milliards se joue autre chose : la mutation d’un mineur de bitcoin en développeur d’infrastructure numérique.
Pourquoi Ce Montage De Dette Change La Lecture Du Dossier
Le marché aime les récits simples. Un mineur qui lève de l’argent, cela évoque souvent une dilution, une détresse de trésorerie ou une fuite en avant. Ici, le récit est plus retors. CleanSpark ne vend pas le papier au grand public. C’est une filiale intégralement détenue, CSDC Finance I LLC, qui prévoit de placer en privé 2,227 milliards de dollars de notes senior sécurisées arrivant à échéance en 2031. Une autre unité, CSRE Properties Sandersville LLC, se porterait garante. Les actifs du site de Sandersville serviraient de collatéral, avec un privilège de premier rang sur l’essentiel des biens de l’émetteur et de la société immobilière.
Cette architecture n’est pas un détail juridique. Elle isole le risque de construction autour d’un campus, tout en laissant la maison mère visible. Si les fonds levés ne suffisent pas à terminer l’ouvrage, CleanSpark fournirait une garantie de completion classique : elle devrait alors avancer l’argent manquant. Autrement dit, le projet est « ring-fencé », mais pas orphelin. Les actionnaires échappent à une conversion en titres, et ils héritent d’une obligation de remboursement plus d’intérêts dont le taux n’a pas encore été publié.
Le papier annoncé n’ouvre aucun droit d’échange contre des actions CLSK. La dilution directe par conversion n’existe pas dans les termes communiqués jeudi.
Annonce de structure, 17 septembre 2026
Ce Que Le Marché A Cru Comprendre En Une Séance
Une hausse de 4,73 % ne prouve rien à elle seule. Le communiqué et le mouvement de cours coïncident, mais la corrélation n’est pas une causalité. Il reste que le timing est éloquent. Les investisseurs avaient déjà en tête le bail de vingt ans annoncé en juillet avec un client technologique de qualité investment grade, non nommé. Ils savaient aussi que le campus de Sandersville devait livrer 175 mégawatts de capacité de calcul à partir du quatrième trimestre 2027. L’annonce du 17 septembre apporte le chaînon manquant : comment payer la construction.
Dans un univers où beaucoup de mineurs financent encore leur croissance par émission d’actions, le choix d’une dette projet sécurisée sonne comme une tentative de maturité financière. On ne parle plus seulement de hashrate. On parle de collatéral, de comptes de réserve de service de la dette, de remboursement d’apports en fonds propres déjà engagés sur le chantier. C’est le vocabulaire des infrastructures, pas celui des cycles de minage à trois mois.
Ce que l’annonce dit clairement, et ce qu’elle tait encore.
- Montant visé : 2,227 milliards de dollars de notes senior sécurisées.
- Échéance : 2031, via une filiale dédiée au financement.
- Usage : achever Sandersville, rembourser certains apports, doter des réserves.
- Inconnu majeur : taux, prix d’émission, date de closing définitive.
Sandersville, D’Ancienne Ferme De Minage À Campus De Calcul
Pour comprendre l’enjeu, il faut remonter à octobre 2022. CleanSpark rachète alors l’installation de Sandersville à Mawson Infrastructure Group. Le lot comprend près de 6 500 machines, soit environ 560 pétahash par seconde. Le site est déjà pensé pour 230 mégawatts. Quatre ans plus tard, ce n’est plus seulement une ferme de minage. Une part majeure de la puissance, 175 mégawatts, est désormais fléchée vers le calcul haute performance. Le reste du récit industriel bascule : le bitcoin reste un métier, l’électricité et le foncier deviennent le vrai actif.
Le bail de juillet donne une échelle rare. Sur le terme initial de vingt ans, CleanSpark évoque 6,6 milliards de dollars de revenus contractuels. Deux options de cinq ans porteraient la valeur potentielle à 11,6 milliards si le locataire les exerce. La capacité initiale est attendue à partir de fin 2027. Le client n’est toujours pas nommé officiellement. Des rumeurs évoquent Meta. Ni l’annonce de financement ni le communiqué de bail ne le confirment. Tant que le nom n’apparaît pas dans un document de l’émetteur, il reste une hypothèse de marché, pas un fait.
Cette prudence n’empêche pas de lire la logique industrielle. Un ancien site de minage possède déjà des raccordements, des droits de puissance, parfois des terrains et des permis. Cela raccourcit une partie du chemin vers un data center. Cela n’élimine pas le besoin de plus de deux milliards de dollars ni la garantie de completion de la maison mère. Convertir une salle de machines en campus de calcul reste un chantier lourd, long, et sensible aux retards de transformateurs, de fibre et de main-d’œuvre spécialisée.
Une Dette Sans Conversion, Mais Pas Sans Engagement
Les actionnaires regardent d’abord la dilution. Sur ce point, le message de jeudi est net : les notes annoncées ne donnent pas le droit d’être échangées contre des actions CLSK. Ce n’est ni une obligation convertible, ni une augmentation de capital déguisée dans les termes publiés. La structure vise un placement privé. Le papier ne sera donc pas proposé dans une offre publique générale selon le schéma communiqué.
Le confort s’arrête là. Une dette, même bien collatéralisée, crée un service financier. Les actifs nantis peuvent revenir aux créanciers en cas de défaut de l’émetteur. Les comptes de réserve de service de la dette protègent les prêteurs avant de protéger le dividende hypothétique de l’actionnaire. Et la garantie de completion replace CleanSpark dans le circuit si le chantier dérape. On peut donc dire que le risque actions n’est pas un risque de conversion. C’est un risque de levier, de calendrier et de covenants encore inconnus.
Le taux n’a pas été divulgué. Ni le prix d’émission. Ni la date ferme de closing. L’entreprise prévient que la réalisation dépend des conditions de marché et d’exigences habituelles. Elle ajoute qu’il n’existe aucune assurance que l’opération se fasse aux termes proposés, ni même qu’elle se fasse. Cette phrase de prudence, banale dans un communiqué américain, mérite d’être lue au premier degré. Un montage de 2,227 milliards peut bouger, se réduire, ou échouer si le marché du crédit se ferme.
Le Minage Continue, Et Les Chiffres D’Août Comptent
Pendant que le campus de demain se finance, l’usine d’aujourd’hui tourne. En août, CleanSpark a produit 593 bitcoins, contre 586 en juillet. La production 2026 atteint 4 903 BTC à fin août, après 4 310 BTC à fin juillet. Le rythme quotidien de juillet s’établissait à 18,91 BTC. Ces volumes placent encore l’entreprise parmi les grands mineurs cotés aux États-Unis. Ils rappellent aussi que le récit data center n’a pas éteint le métier historique.
La trésorerie en bitcoins raconte une autre histoire. Au 31 août, CleanSpark détenait 13 703 BTC, contre 13 931 BTC fin juillet. Soit 228 BTC de moins en un mois, alors que 593 BTC venaient d’être extraits. L’écart s’explique par des ventes et des livraisons. En juillet, 229 BTC avaient été cédés au comptant et 350 BTC livrés au titre de contrats d’options d’achat. Prix moyen réalisé, primes d’options incluses : 66 133 dollars par bitcoin. La société mine, conserve, vend, et utilise des produits optionnels. Ce n’est pas une stratégie de thésaurisation pure.
Le 17 septembre, le bitcoin évoluait près de 76 300 dollars après un repli vers 75 000 dollars. Des résistances proches étaient évoquées autour de 77 000 et 78 000 dollars, avec une dynamique quotidienne encore sous pression. Plus tôt dans l’été, l’économie du minage s’était déjà tendue. En juin, le hashprice avait chuté de près de 18 % sur trente jours, vers 30,77 dollars par pétahash par seconde. Produire reste possible. Produire de manière confortable l’est moins quand la valeur extraite par unité de calcul s’érode.
Le Bilan Avant L’Emprunt Sandersville
Les comptes du troisième trimestre fiscal, clos au 30 juin, donnent le décor avant cette nouvelle dette. Le chiffre d’affaires atteint 198,6 millions de dollars, contre 104,1 millions un an plus tôt. La perte nette s’établit à 236,2 millions, après un bénéfice net de 379,4 millions sur la période comparable de 2025. Une grande partie de l’écart vient de la variation de juste valeur des bitcoins détenus. C’est le régime comptable qui parle autant que l’exploitation.
Au 30 juin, la société affichait 933,3 millions de dollars en cash et bitcoins. La dette totale se situait à 1,8 milliard, avant le projet de notes Sandersville. Ajouter plus de deux milliards de papier sécurisé changerait l’échelle du levier, même si une part du produit rembourse des apports déjà faits et dote des réserves. Le lecteur de bilan devra attendre les documents définitifs pour savoir ce qui sera vraiment de la dette nette nouvelle, et ce qui relèvera d’un refinancement interne du projet.
Repères financiers à garder sous les yeux.
- Revenus T3 fiscal : 198,6 millions de dollars.
- Résultat net T3 : perte de 236,2 millions.
- Cash et bitcoin au 30 juin : 933,3 millions.
- Dette avant l’opération : 1,8 milliard de dollars.
Pourquoi Un Client Investment Grade Change La Donne Crédit
Les prêteurs n’aiment pas seulement les serveurs. Ils aiment les flux prévisibles. Un bail de vingt ans avec un locataire de qualité investment grade transforme un chantier risqué en actif d’infrastructure plus lisible. Même sans nom public, la mention d’une contrepartie de ce calibre sert de signal. Elle suggère que le campus n’est pas un pari spéculatif sur la demande d’IA, mais un contrat déjà encadré, avec une capacité réservée et un calendrier de mise à disposition.
Cela n’efface pas le risque d’exécution. Livrer 175 mégawatts à partir de fin 2027 suppose que le financement close, que les équipements arrivent, que le réseau tienne, que les équipes construisent. Un retard de deux trimestres sur un data center n’a rien d’exotique. Or la garantie de completion de la maison mère existe précisément parce que ce risque n’est pas théorique. Les notes de 2031 devront vivre avec un actif qui, au moment de l’émission, n’est pas encore pleinement générateur des 6,6 milliards annoncés sur vingt ans.
Il faut aussi séparer le contrat et le multiple de marché. Un flux de 6,6 milliards sur deux décennies n’est pas une rentrée de 6,6 milliards demain. L’actualisation, les clauses d’indexation, les responsabilités d’exploitation, les options de prolongation et les covenants du financement décideront de la valeur réelle. Les actionnaires de CLSK achètent aujourd’hui une option sur cette transformation. Les créanciers, eux, achèteront un droit prioritaire sur les actifs du campus.
Le Passage Du Récit Mining Au Récit Infrastructure
Le site institutionnel de CleanSpark ne se présente plus seulement comme un mineur. La société se décrit désormais comme un développeur d’infrastructure numérique à grande échelle, avec un portefeuille américain servant à la fois le minage de bitcoin et des charges de calcul intensif. Ce glissement sémantique suit plusieurs trimestres de discours managérial sur l’usage des terrains et de la puissance pour l’intelligence artificielle. Sandersville en est la vitrine. L’emprunt en est le levier.
Ce basculement n’est pas unique. D’autres mineurs américains cherchent à monétiser leurs accès réseau auprès d’acteurs du cloud et de l’IA. La rareté n’est plus seulement dans les machines ASIC. Elle est dans les mégawatts disponibles, dans les délais d’interconnexion, dans la capacité à convaincre un locataire que le site sera prêt. CleanSpark joue cette carte avec un avantage : un site déjà connu, déjà raccordé, déjà acheté, déjà raconté au marché depuis 2022.
L’avantage a un prix. Plus de deux milliards de dollars de papier, une garantie de completion, des actifs nantis, un calendrier 2027. Si le bitcoin reste bas et que le hashprice stagne, le métier historique financera moins facilement les à-coups du métier nouveau. Si le locataire est solide et le chantier tenu, le campus peut justifier à lui seul une relecture du multiple de l’action. Entre les deux hypothèses, il y a précisément ce que le communiqué ne donne pas encore : le coupon, les covenants, le calendrier de tirage et les conditions d’accès aux réserves.
Ce Que Les Actionnaires Doivent Surveiller Maintenant
La première question n’est pas « est-ce dilutif ? ». Elle est « à quel coût le non-dilutif a-t-il été acheté ? ». Un coupon élevé sur 2,227 milliards grignote longtemps la valeur résiduelle pour les actionnaires. Un package de covenants trop rigide peut limiter la flexibilité du groupe sur le reste du parc minier. Un closing partiel obligerait la maison mère à injecter davantage au titre de la garantie de completion. Autant de sujets qui ne se règlent pas dans un titre de presse.
La deuxième question porte sur l’identité du locataire. Tant qu’elle n’est pas confirmée par l’émetteur, le marché spécule. Une contrepartie hyperscale de premier plan changerait la perception du risque de crédit du projet. Une contrepartie moins prestigieuse, même investment grade, changerait moins le récit. La troisième question est opérationnelle : 175 mégawatts en 2027, sur un site historiquement pensé pour 230 mégawatts, avec une reconversion déjà amorcée. Le delta entre le plan et le béton se mesurera trimestre après trimestre.
- Taux et covenants : le vrai prix de l’absence de conversion.
- Closing effectif : le montant peut bouger avec le marché du crédit.
- Calendrier 2027 : la date de revenus compte plus que le communiqué.
- Trésorerie BTC : ventes, options et stock restent un thermomètre.
Le Contexte Bitcoin Autour De L’Annonce
On ne lit pas un mineur hors de son sous-jacent. À 76 300 dollars environ le 17 septembre, le bitcoin avait repris des couleurs après un passage vers 75 000. Cela n’efface pas un été plus dur pour les économies de hash. Quand le hashprice recule de près de 18 % en un mois, chaque machine produit moins de valeur. Les sociétés les plus exposées vendent davantage de coins, lèvent davantage de capital, ou accélèrent la reconversion de leurs sites. CleanSpark fait un peu des trois, dans des proportions qui varient selon les mois.
La production en légère hausse d’août, 593 contre 586, montre une base industrielle encore robuste. La baisse du stock de 228 BTC sur le mois montre qu’une partie de cette production ne reste pas au bilan. Cette tension entre extraire et monétiser n’est pas un scandale. C’est le quotidien d’un mineur qui finance des salaires, de l’énergie, de la maintenance et désormais un campus de calcul. Le marché actions, lui, a choisi de lire l’annonce de dette comme un pont vers des revenus de bail plutôt que comme un aveu de faiblesse.
Cette lecture peut tourner. Si le closing tarde, si le taux sort trop haut, si un retard de chantier fuit dans la presse locale géorgienne, le même dossier redeviendra un dossier de levier. Les 4,73 % de jeudi n’ont alors valeur que de première réaction. Les documents d’offre diront si cette réaction était un paiement d’avance sur une infrastructure de 6,6 milliards de revenus contractuels, ou un soupir de soulagement trop tôt poussé.
Filiales, Garanties Et Collatéral : La Mécanique Sans Jargon Inutile
Trois noms suffisent. CSDC Finance I LLC émet. CSRE Properties Sandersville LLC garantit. CleanSpark, la société cotée Nasdaq sous le ticker CLSK, reste en embuscade via la garantie de completion si l’enveloppe ne suffit pas. Les notes bénéficieraient d’un privilège de premier rang sur la plupart des actifs de l’émetteur et de la société immobilière. En français courant : les créanciers regardent d’abord le campus, pas l’ensemble du groupe, sauf si la maison mère doit remettre au pot pour finir le chantier.
Pourquoi passer par une filiale ? Pour cantonner. Les prêteurs d’infrastructure veulent un périmètre d’actifs, de flux et de comptes dédiés. Les actionnaires veulent éviter qu’un projet unique contamine tout le bilan opérationnel. Le cantonnement n’est jamais parfait. Une garantie de completion recoud le fil. Des clauses de recours limité peuvent le recoudre autrement. Tant que le prospectus privé n’est pas public dans le détail, on décrit une intention, pas une cartographie juridique définitive.
Si la somme levée ne suffit pas à terminer Sandersville, la société mère s’engage, sous réserve des termes finaux, à apporter le complément nécessaire.
Logique de garantie de completion
Ce Que 175 Mégawatts Veulent Dire Pour Un Ancien Mineur
175 mégawatts, ce n’est pas une salle informatique de banlieue. C’est une échelle de campus. Pour un mineur, cette puissance évoque des milliers de machines ASIC. Pour un locataire de calcul, elle évoque des racks, du refroidissement, de la redondance, de la latence, des engagements de disponibilité. Le même mégawatt ne se monétise pas de la même façon. Le minage capture un flux volatile lié au bitcoin et à la difficulté. Un bail de vingt ans capture un loyer, des indexations, des clauses de service.
Le site de 230 mégawatts planifiés en 2022 n’est pas entièrement basculé. Une partie peut rester dans l’orbite mining. Une autre part, 175 mégawatts, est assignée au calcul. Cette coexistence est le vrai portrait de CleanSpark en 2026 : pas encore un pure player data center, plus seulement un producteur de BTC. L’emprunt de 2,227 milliards finance surtout le second visage. Le premier visage continue de produire 593 BTC en un mois d’août.
Cette coexistence crée des arbitrages internes. Quel mégawatt mérite d’être reconverti ? Quel contrat d’électricité reste plus rentable en minage ? Quel quartier du campus peut être livré en premier au locataire ? Ces questions n’apparaissent pas dans le titre de 5 %. Elles décideront pourtant de la rentabilité du levier. Un campus mal phasé coûte cher même avec un beau bail. Un campus bien phasé peut justifier que le marché ait applaudi sans connaître encore le coupon.
Les Limites D’Une Annonce Et La Discipline De Lecture
Un communiqué n’est pas un contrat. Il dit le montant visé, l’émetteur, le collatéral, l’usage, l’absence de conversion, la garantie de completion, et la réserve habituelle sur le closing. Il ne dit pas le taux. Il ne dit pas les cas de défaut. Il ne dit pas le détail des comptes de réserve. Il ne nomme pas le locataire. Il ne donne pas non plus la preuve que la hausse du titre vient de l’annonce. Lire plus loin que cela, c’est broder.
La discipline consiste à tenir ensemble trois plans. Le plan marché : CLSK finit vers 13,40 dollars, +4,73 %. Le plan projet : 2,227 milliards pour Sandersville, échéance 2031, premier rang sur les actifs du campus. Le plan exploitation : 593 BTC en août, 13 703 BTC en stock, un T3 fiscal à 198,6 millions de revenus et une perte nette marquée par la juste valeur du bitcoin. Aucun de ces plans ne suffit seul. Ensemble, ils dessinent une entreprise en bascule, financée comme une infrastructure, encore évaluée en partie comme un mineur.
Les prochaines semaines diront si le placement privé trouve preneur aux conditions espérées. Les prochains trimestres diront si le béton suit le PowerPoint. Les prochaines années diront si un bail de 6,6 milliards de revenus contractuels, éventuellement 11,6 milliards avec options, justifiait d’endetter un campus entier jusqu’en 2031. En attendant, le 17 septembre 2026 restera la date où CleanSpark a mis un chiffre sur la mutation : deux milliards deux cent vingt-sept millions de dollars, sans conversion d’actions, avec le site de Sandersville en gage.
Une Lecture Prudente Pour La Suite Du Dossier
Il serait tentant de conclure que le marché a « validé » le modèle. Une séance ne valide rien. Elle enregistre une première interprétation. Cette interprétation dit à peu près ceci : mieux vaut une dette de projet non convertible qu’une émission d’actions, dès lors qu’un bail long et un client de qualité semblent adosser le chantier. L’interprétation inverse reste possible : mieux vaut attendre le coupon avant de célébrer. Les deux phrases peuvent être vraies le même jour.
Pour les lecteurs qui suivent le secteur crypto au-delà des cours, Sandersville vaut surtout comme cas d’école. Un actif conçu pour miner du bitcoin devient le support d’un financement d’infrastructure de calcul. Le collatéral n’est plus seulement un stock de machines dont la valeur fond avec les cycles. C’est un campus, un bail, une puissance réseau, une garantie de maison mère. Le vocabulaire change. Les risques aussi. On quitte la volatilité pure du hashprice pour entrer dans celle, plus lente, des chantiers et des covenants.
Reste une évidence simple, presque banale, et pourtant centrale. CleanSpark n’a pas annoncé la fin du minage. Elle a annoncé le moyen de payer la pièce suivante du puzzle. 593 bitcoins en août le rappellent. 13 703 bitcoins en trésorerie le rappellent. 2,227 milliards de notes proposées le transforment. Entre le coin extrait aujourd’hui et le mégawatt loué en 2027, il y a un emprunt, un campus géorgien, et une séance à +4,73 %. Le reste se jouera hors communiqué, dans les documents d’offre et sur le terrain.
