


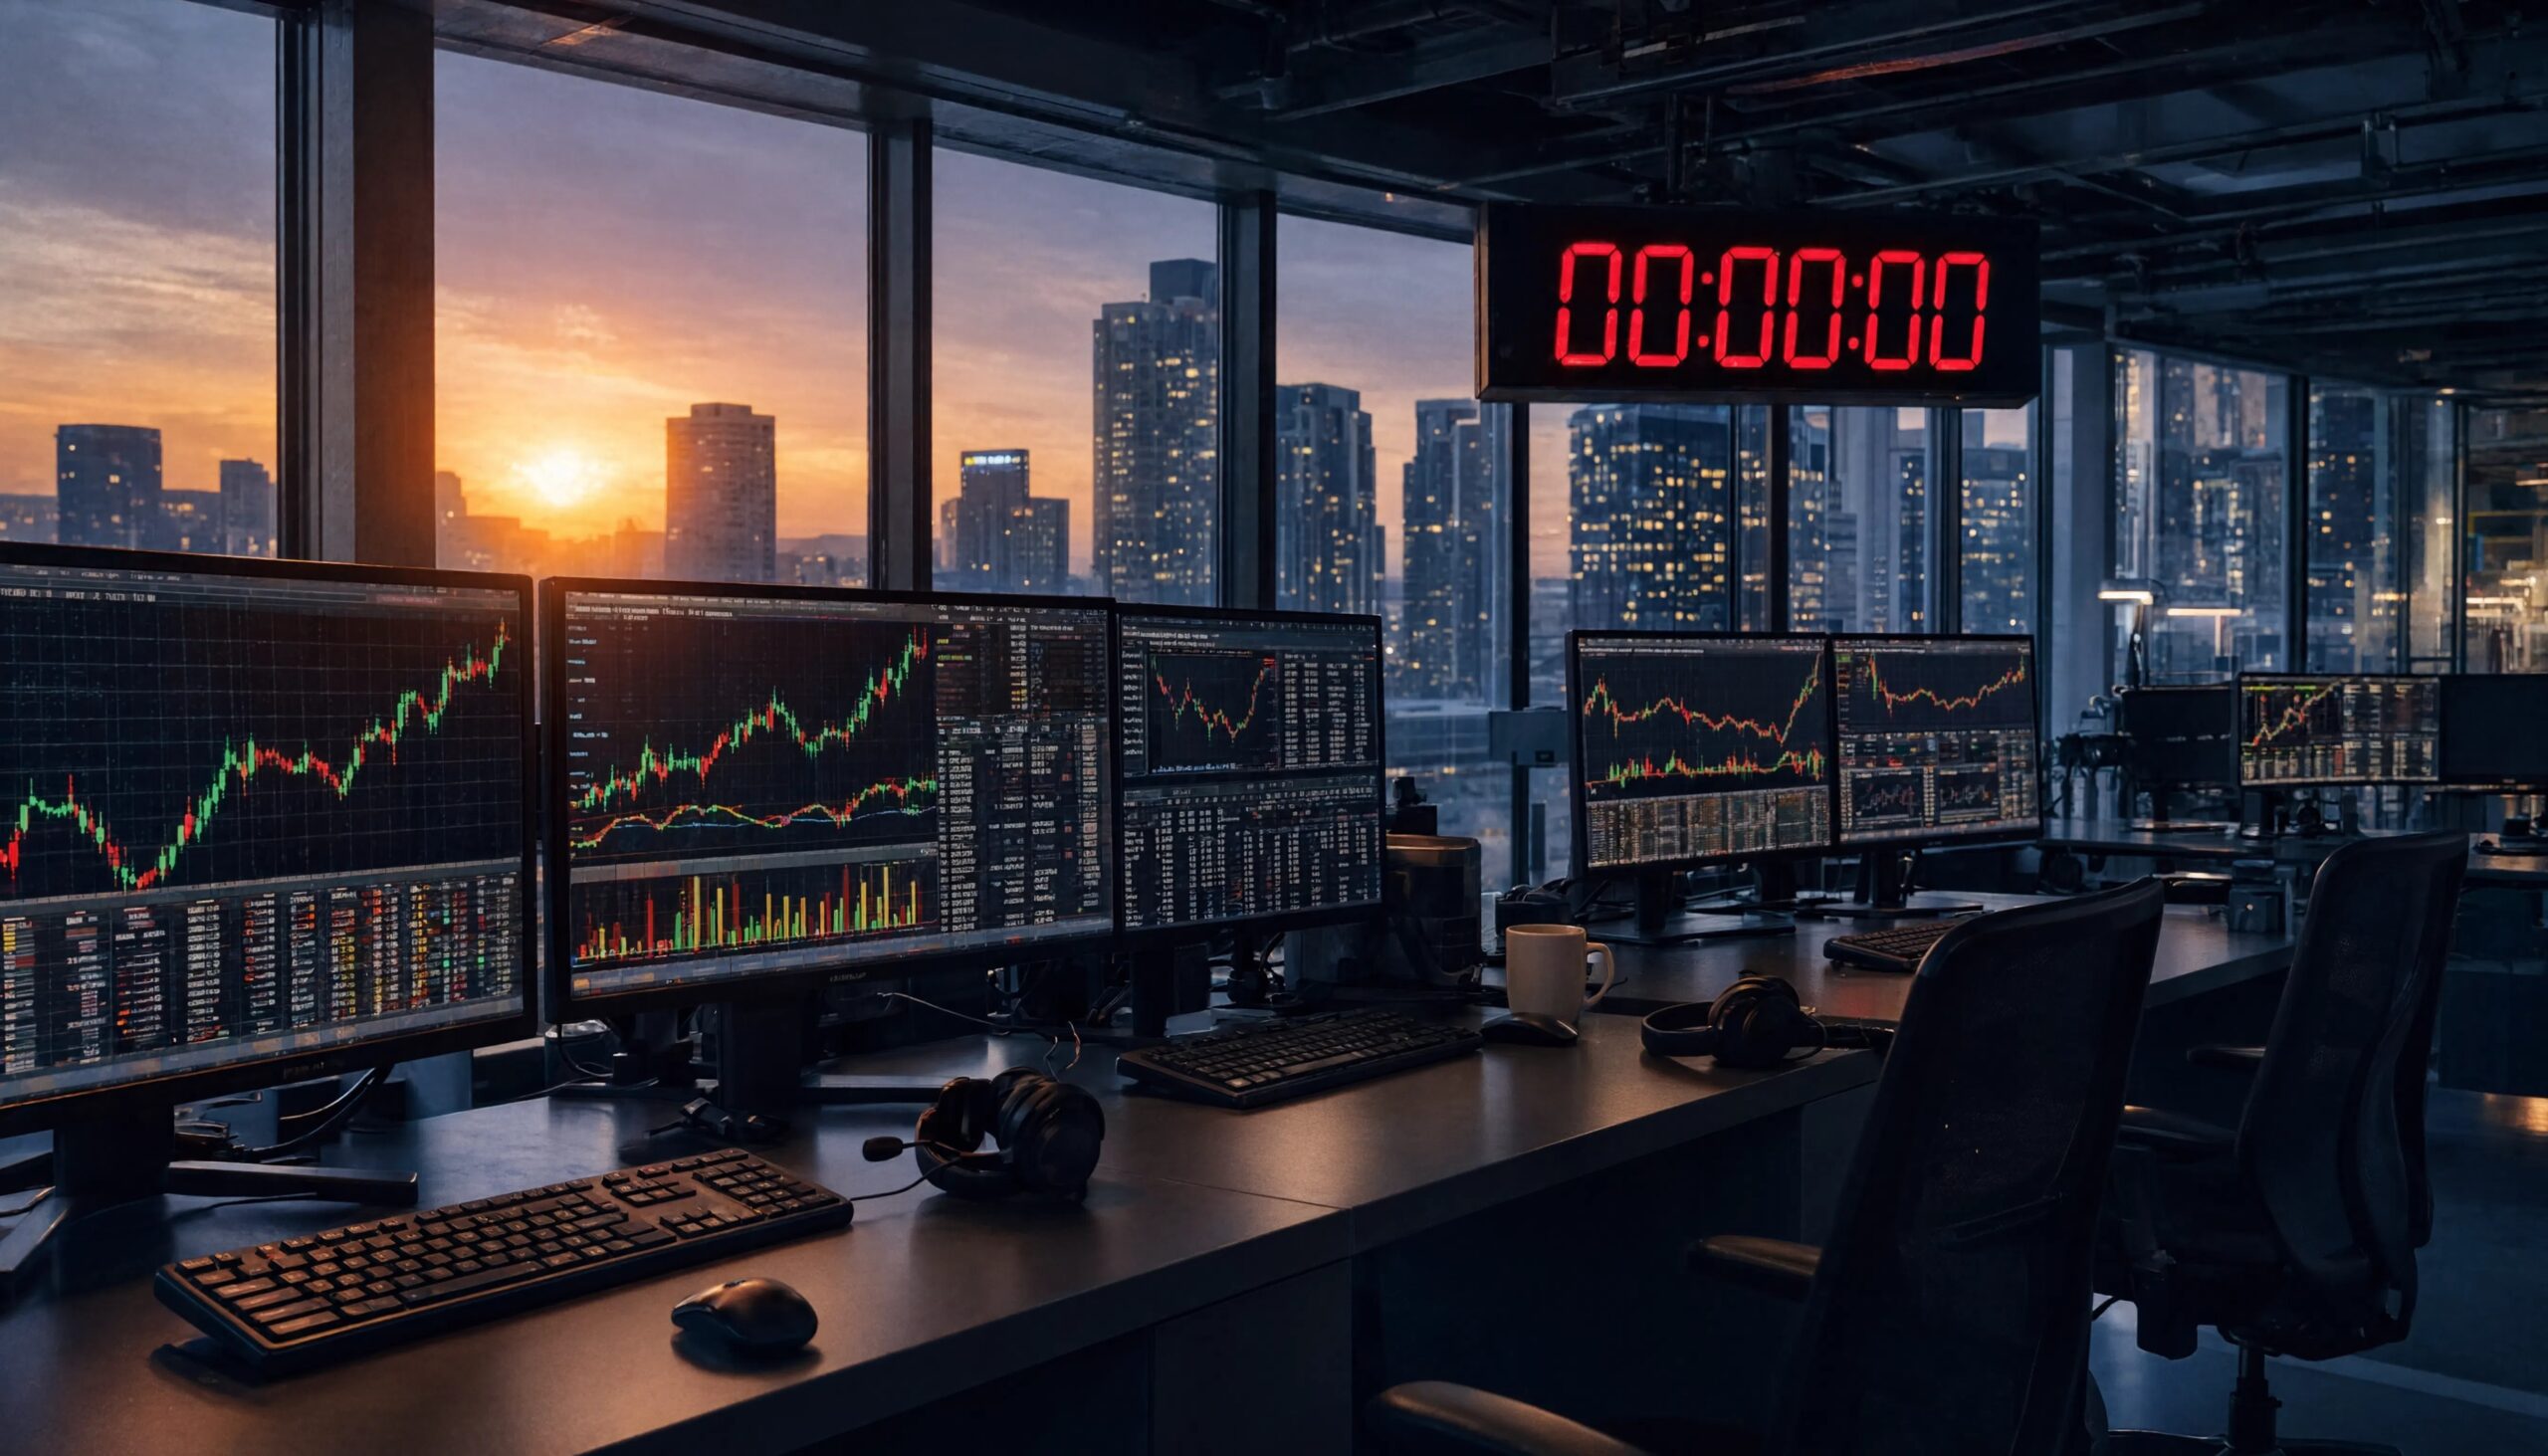


On a longtemps parlé de BitMEX comme d’un monument un peu rugueux du trading crypto. Pas le plus joli, pas le plus rassurant pour tout le monde, mais un lieu où les contrats perpétuels ont cessé d’être une curiosité pour devenir un standard. Ce monument s’éteint maintenant à l’heure près. Après avoir retiré ses derniers marchés au comptant, son service de conversion et ce qui restait de ses dérivés, la plateforme entre dans ses toutes dernières heures d’existence en tant que place de marché. Le 23 septembre 2026, à 04h00 UTC, HDR Global Trading Limited met un terme à plus de onze années d’activité d’échange. Il ne restera plus qu’une interface de repli, des soldes à retirer, des frais qui commencent à courir, et le souvenir d’un acteur qui a façonné une génération de traders.
Le Rideau Tombe Sur Une Plateforme Qui A Inventé Un Marché
L’annonce n’est pas une surprise. Elle a été formulée le 23 juillet, lorsque les inscriptions de nouveaux comptes ont été stoppées. Depuis, le démantèlement s’est fait par couches, comme on vide un entrepôt avant de rendre les clés. D’abord les contrats peu liquides. Ensuite les grands perpétuels Bitcoin et Ethereum. Puis les paires spot. Enfin le Convert, éteint le 22 septembre à 04h00 UTC. Il reste désormais une formalité horlogère : demain matin, toute position encore ouverte sera clôturée d’office au prix de règlement ou à l’indice prévu par les procédures internes.
Le propriétaire de la société a justifié la décision par une revue stratégique du métier et, plus largement, de l’industrie. Derrière cette formule se cache une réalité plus sèche. Les volumes ont fondu. Les acheteurs potentiels n’ont pas signé. Les fondateurs, même éloignés de la gestion quotidienne, restaient des actionnaires trop lourds pour un dossier propre. Et le marché des dérivés s’est déplacé ailleurs, vers des géants centralisés plus conformes et vers des protocoles décentralisés qui ont absorbé une part énorme du notionnel.
BitMEX a aidé à faire des swaps perpétuels un produit central du marché crypto, notamment grâce au contrat XBTUSD. Contrairement aux futures classiques, ces contrats n’ont pas de date d’échéance et s’appuient sur des paiements de funding récurrents pour coller au sous-jacent.
Reformulation du constat historique de la place
Ce Qui Se Passe Exactement Dans Les Heures Qui Viennent
Le calendrier n’a plus de marge. Les dérivés majeurs Bitcoin et Ethereum ont été dénoués le 16 septembre. Les paires spot restantes ont cessé de coter le 21. Le Convert, qui permettait d’échanger des tokens supportés sans carnet d’ordres classique, a disparu le 22. La fermeture officielle des services d’échange est fixée au 23 septembre à 04h00 UTC, soit 9h30 en Inde, 6h00 à Paris en heure d’été. Après cette minute, il n’y a plus de carnet, plus d’effet de levier, plus de conversion interne.
Toute position encore ouverte à cet instant sera liquidée par le système. Ce n’est pas une négociation de dernière minute. C’est une clôture administrative au prix de règlement du contrat ou à l’indice de référence. Les traders qui ont attendu trop longtemps n’auront plus le loisir de choisir leur sortie. Ils recevront le résultat comptable de cette procédure, tel que les règles de la plateforme l’ont toujours décrit.
Ce que les clients doivent retenir avant 04h00 UTC le 23 septembre.
- Les dépôts envoyés après l’heure de clôture peuvent ne jamais apparaître et devenir irrécupérables.
- Les positions restantes seront fermées de force au prix de règlement ou à l’indice.
- Le site post-fermeture affichera soldes, historiques et pages de retrait, plus le trading.
- Les API générales s’arrêtent à la clôture ; les retraits API tiennent jusqu’au 28 septembre à 04h00 UTC.
- Fireblocks et Copper cessent ensuite, le site web restant le seul canal.
BitMEX avait donné deux mois, dès juillet, pour réduire l’exposition et sortir les fonds. Le 26 août, des limites de risque ont interdit d’ouvrir de nouvelles positions tout en laissant réduire celles qui existaient. C’était le dernier filet. Beaucoup l’ont utilisé. D’autres, par oubli, par contestation ou par simple inertie, arriveront à l’heure fatidique avec un reliquat. Ce reliquat ne se négociera plus. Il se dénouera.
Un Démantèlement En Plusieurs Vagues, Pas Un Extinction Soudaine
La fermeture n’a pas été un interrupteur unique. En juillet et en août, la société a commencé par retirer les marchés à faible activité. Trente-cinq contrats dérivés ont été radiés le 30 juillet. Dix-huit autres ont suivi le 11 août. Des paires spot, des swaps perpétuels et des tokens du Convert ont ensuite disparu par lots. Cette méthode a une logique opérationnelle : on évite un dernier jour où tout le monde se bouscule sur des carnets déjà vides.
La dernière salve de dérivés concernait les perpétuels XBTUSD, XBTUSDT, ETHUSD et ETHUSDT. Le 16 septembre, les futures XBTU26, XBTZ26, XBTH27 et ETHUSDU26 ont été réglés. Pour une génération de traders, ces tickers n’étaient pas de simples codes. Ils étaient le langage quotidien du levier Bitcoin. Les voir s’éteindre un par un a quelque chose de plus symbolique qu’un communiqué de presse.
Une fois ces produits retirés, l’essentiel de l’expérience BitMEX a cessé d’exister, même si l’horloge officielle n’avait pas encore sonné. On peut encore consulter un compte. On ne peut plus y faire ce pour quoi le compte avait été ouvert. C’est déjà, dans les faits, une plateforme morte qui gère encore des casiers.
Après La Clôture, Les Fonds Ne Disparaissent Pas Mais Ils Changent De Statut
Les clients qui n’ont pas tout retiré garderont un accès. Le site post-fermeture affichera les soldes, l’historique des transactions et les pages de retrait. L’interface de trading et les services arrêtés s’effaceront. C’est une salle des coffres sans parquet. Utile, austère, et de plus en plus chère si l’on s’attarde.
À partir du 23 septembre, les comptes vérifiés qui contiennent encore des fonds subiront une redevance mensuelle égale au plus élevé de deux montants : 50 dollars ou l’équivalent d’un taux annuel de 1 %. La société prélève cette charge sur le solde restant, sans le faire passer sous zéro. Si le solde est inférieur au minimum de retrait, la redevance peut le ramener à zéro. L’opérateur se réserve aussi le droit d’augmenter cette facture après préavis.
Ce mécanisme n’est pas anodin. Il transforme l’oubli en coût. Un petit reliquat oublié pendant six mois peut fondre. Un gros solde laissé par confort administratif devient un loyer. Dans les deux cas, le message est le même : partez, ou payez pour rester dans une pièce vide.
Les Retraits Restent Ouverts, Sous Un Régime Plus Étroit
Les retraits ne s’arrêtent pas avec le trading. Ils se compliquent. L’accès API général meurt à la fermeture de l’échange. Les retraits par API survivent jusqu’au 28 septembre à 04h00 UTC. Les connexions institutionnelles via Fireblocks et Copper s’interrompent ensuite. Il ne reste alors que le site web. Pour des desks qui automatisent tout, ce basculement manuel est une contrainte réelle.
Le même jour, BitMEX retire l’option de retrait multi-réseaux pour l’USDT, l’USDC et l’ETH. À partir du 28 septembre, ces trois actifs ne pourront plus sortir que via le réseau Ethereum. Moins de choix, plus de frais potentiels selon la congestion, et une dépendance unique à une chaîne. Les utilisateurs habitués à des routes moins chères devront s’adapter ou attendre un moment de calme sur les gaz fees.
Des clients de retour après une longue absence peuvent devoir actualiser leur dossier de connaissance client. Certains auront une transaction test et un délai de sécurité. Des minimums de retrait s’appliquent actif par actif. Rien de tout cela n’est spectaculaire. C’est précisément pour cela que cela bloque : les frottements administratifs arrivent au moment où l’on veut simplement récupérer ce qui reste.
La société a aussi prévenu contre les tentatives d’hameçonnage liées à la fermeture. Elle affirme ne pas proposer de retraits prioritaires. Tout message promettant un accès plus rapide aux fonds doit être traité comme une attaque. Dans les périodes de liquidation d’une marque, ce type d’arnaque prospère. Les urgences réelles des clients deviennent le prétexte des imposteurs.
BitMEX indique que les actifs des clients restent intégralement couverts et renvoie à ses relevés de preuve de réserves et de passifs. Selon la plateforme, aucun fonds client n’a été perdu dans un piratage pendant ses onze années d’activité.
Position publique de l’échange en fin de course
Pourquoi La Recherche D’Un Acheteur A Échoué
Avant d’acter la fermeture, BitMEX aurait passé près de deux ans à sonder le marché. Des rivaux et la société de portefeuille Exodus ont été cités dans les discussions. Broadhaven Capital Partners aurait conseillé le dossier. Une estimation circulait autour d’un milliard de dollars. On ne sait pas si une offre formelle a réellement existé. On sait que rien n’a été signé avant que HDR Global Trading termine sa revue.
La structure actionnariale a pesé. Arthur Hayes, Ben Delo et Samuel Reed ont quitté la direction après les poursuites américaines de 2020, mais ils auraient conservé l’essentiel du capital. Un acquéreur n’achète pas seulement un carnet d’ordres. Il achète une histoire judiciaire, une marque polarisante et trois fondateurs encore présents dans le tour de table. Beaucoup de dossiers meurent de cela, même lorsque le produit technique reste estimable.
L’activité, elle, ne plaidait plus pour un prix de prestige. Le volume mensuel des futures de BitMEX avait dépassé les 100 milliards de dollars par moments en 2021. Fin 2024, il oscillait plutôt entre 25 et 30 milliards. Ce n’est pas une disparition totale. C’est une érosion assez nette pour que le multiple d’un milliard paraisse déconnecté du flux réel.
Au moment de l’annonce de fermeture, Reuters citait des données Kaiko donnant à BitMEX environ 400 000 dollars de volume quotidien et une part de marché inférieure à 0,01 %. L’analyste Thomas Probst en concluait que la sortie de la plateforme n’aurait pas d’effet majeur sur le marché. C’est le diagnostic le plus cruel : non pas qu’une institution s’effondre en emportant le secteur, mais qu’elle peut s’éteindre presque sans onde de choc.
Le Centre De Gravité Des Dérivés A Changé De Camp
Entre 2021 et 2025, le trading s’est déplacé. Les grandes plateformes centralisées ont absorbé une part de la demande réglementée ou semi-réglementée. Les perpétuels décentralisés ont pris une autre part, parfois spectaculaire. Hyperliquid a enregistré environ 2 600 milliards de dollars de volume notionnel en 2025, selon des données Artemis, contre près de 1 400 milliards pour Coinbase sur la même période de comparaison citée. Ces ordres de grandeur disent une chose simple : le levier n’a pas disparu. Il a changé d’adresse.
BitMEX a été pionnier. Le contrat XBTUSD a popularisé l’idée d’un swap sans échéance, recalé en continu par un funding. Ce design est devenu le langage commun des dérivés crypto. Ironie du calendrier : le produit a survécu à son inventeur commercial le plus emblématique. On trade encore des perpétuels partout. On ne les trade bientôt plus ici.
Cette migration n’est pas seulement une affaire de parts de marché. Elle raconte un changement d’époque. L’âge des plateformes offshore ultra-levier, à la communication musclée et à la conformité minimale, a cédé la place à un paysage plus fragmenté. D’un côté, des acteurs qui cherchent licences, banques et ETF. De l’autre, des protocoles on-chain qui promettent transparence du carnet et auto-garde. BitMEX se trouvait entre les deux mondes, trop marqué pour le premier, trop centralisé pour le second.
Les Dossiers Américains Suivent La Société Jusqu’Au Seuil
La fermeture commerciale n’efface pas le contentieux. Les autorités américaines ont longtemps reproché à la plateforme d’avoir servi des clients des États-Unis sans dispositifs suffisants de lutte contre le blanchiment et d’identification. La société a plaidé coupable d’avoir violé le Bank Secrecy Act et s’est vu infliger une amende de 100 millions de dollars en janvier 2025. Un juge fédéral a aussi placé HDR Global Trading sous deux années de probation non supervisée.
Le président Donald Trump a ensuite gracié Hayes, Delo et Reed, ainsi que l’ancien cadre Gregory Dwyer et l’entité corporative. Ces grâces ont clos une séquence pénale spectaculaire. Elles n’ont pas refermé toutes les portes civiles. Deux procédures, au moins, restent actives au moment où les carnets s’éteignent.
Le 12 septembre, la masse de la faillite Celsius a assigné cinq entités BitMEX devant le tribunal des faillites du district sud de New York. Le litige porte sur des liquidations survenues pendant le krach de mars 2020. L’estate réclame la restitution de 6 360,17 bitcoins, valorisés dans la plainte autour de 495 millions de dollars. Les chefs incluent transfert frauduleux, conversion, rupture de contrat, manquement au devoir implicite de bonne foi et enrichissement injuste.
BitMEX a intentionnellement conçu sa plateforme et ses procédures de liquidation pour provoquer des liquidations de collatéral et tromper ses propres clients.
Extrait allégué de la plainte Celsius, non tranché par un juge
La plainte affirme que l’échange contrôlait à la fois le moteur de liquidation et le fonds d’assurance destinataire d’une partie des actifs issus de positions fermées. Elle soutient aussi que la plateforme aurait conservé un excédent de collatéral bitcoin après le règlement de comptes liés à Celsius. BitMEX n’a pas été jugée responsable de ces faits. L’affaire est à un stade précoce. Le montant éventuellement recouvré dépendra des conclusions du tribunal et des mesures qu’il accordera.
Une action collective proposée, déposée en juillet, accuse de son côté BitMEX d’avoir retenu 622,66 BTC qui auraient dû revenir à des clients après liquidations. Les plaignants BKX Services et David Namdar veulent représenter des traders américains éligibles ayant utilisé des produits perpétuels bitcoin à compter du 23 juillet 2018. Là encore, il s’agit d’allégations. Elles existent pourtant, et elles accompagnent la marque jusqu’à sa dernière journée de marché.
Mars 2020 N’En Finit Pas De Revenir Dans Les Dossiers
Le krach de mars 2020 occupe une place à part dans la mémoire des dérivés crypto. Les prix se sont effondrés, les collatéraux ont sauté, les files de liquidation se sont empilées. Pour certains, BitMEX a simplement appliqué des règles connues dans un marché illiquide. Pour d’autres, le dessin même du moteur de liquidation et du fonds d’assurance créait un conflit d’intérêts structurel. Le procès Celsius réactive cette querelle au moment le moins commode : celui où l’entreprise n’a plus de franchise commerciale à défendre, seulement un passif juridique et une file de retraits.
Il faut le dire clairement. Une plainte n’est pas un jugement. Une valorisation de 495 millions dans un acte introductif n’est pas une créance certaine. Mais l’existence même de ces procédures pèse sur la lecture de la fermeture. On ne peut pas raconter la fin de BitMEX comme une simple retraite industrielle, sans rappeler que des clients institutionnels et des class actions cherchent encore des bitcoins dans les plis de 2020.
Ce Que Onze Ans De BitMEX Ont Changé Dans Le Trading
Avant BitMEX, le levier crypto existait déjà, souvent sous des formes opaques, de gré à gré ou sur des places plus confidentielles. L’échange a industrialisé le perpétuel, l’a rendu lisible, addictif, parfois brutal. Il a popularisé des réflexes : regarder le funding, surveiller l’open interest, craindre le moteur de liquidation plus que le sous-jacent lui-même. Toute une pédagogie informelle du risque s’est écrite dans ses salles de chat et ses carnets.
La plateforme a aussi incarné un style. Communication abrasive. Culture du pari. Méfiance affichée envers la régulation américaine, jusqu’à ce que cette régulation frappe. Les biographies de Hayes, Delo et Reed sont devenues des récits de place, puis des dossiers d’accusation, puis des objets de grâce présidentielle. Rarement une infrastructure de marché aura autant mêlé innovation de produit et théâtre judiciaire.
Sur le plan technique, le choix d’un contrat quanto en dollars sur bitcoin, réglé en bitcoin, a formé des générations de traders à une comptabilité particulière du PnL. On gagnait et on perdait dans l’actif de réserve, pas seulement dans un stablecoin. Cette architecture a des élégances et des pièges. Elle a surtout ancré l’idée que le bitcoin n’était pas seulement un sous-jacent, mais la monnaie interne du casino.
Une Preuve De Réserves N’Est Pas Une Preuve D’Avenir
En fin de course, BitMEX insiste sur ses preuves de réserves et de passifs. C’est un point important pour les clients qui ont encore des soldes. Une plateforme qui ferme sans trou de caisse n’est pas une plateforme qui a gagné son pari stratégique. Elle a seulement évité le pire scénario, celui où la disparition du trading coïncide avec la disparition des fonds.
L’absence de piratage majeur pendant onze ans, si l’on retient le discours de l’opérateur, contraste avec d’autres enseignes du secteur. Cela ne dit rien de la qualité des liquidations de 2020, ni de la pertinence du prix demandé aux acheteurs, ni de la capacité à rester pertinent face à Hyperliquid ou aux grandes places licenciées. La sécurité opérationnelle et la pertinence commerciale sont deux métiers différents. BitMEX a mieux réussi le premier que le second dans sa dernière décennie.
Comment Lire Cette Fermeture Sans Nostalgie Facile
On peut raconter BitMEX comme un mythe fondateur des perpétuels. On peut aussi le raconter comme un cas d’école de plateforme qui n’a pas su, ou pas voulu, se reconstruire après le choc réglementaire américain. Les deux lectures sont compatibles. L’innovation de 2016 n’obligeait personne à rester dominant en 2026. Les marchés n’offrent pas de rente à leurs inventeurs.
La comparaison avec d’autres sorties du secteur est instructive. Certaines marques meurent dans un scandale de solvabilité. D’autres se vendent à un concurrent et survivent en marque blanche. BitMEX prend une troisième voie : extinction ordonnée, fenêtre de retrait, frais de garde punitifs, contentieux en parallèle. C’est moins romanesque qu’un effondrement. C’est plus révélateur d’une industrie qui a vieilli.
Pour les traders particuliers, la leçon pratique est presque banale et pourtant souvent oubliée. Un compte n’est pas un coffre éternel. Une interface familière n’est pas une institution. Quand une revue stratégique commence, le temps de sortie se compte en semaines, pas en trimestres. Ceux qui ont attendu septembre 2026 pour bouger découvrent maintenant les minimums, les KYC de rappel et le réseau unique pour l’USDT.
Ce Que Les Clients Peuvent Encore Faire, Concrètement
La priorité n’est plus le marché. C’est la sortie propre. Vérifier le solde. Contrôler que le dossier d’identité est à jour. Anticiper le minimum de retrait de chaque actif. Sortir USDT, USDC et ETH avant le 28 septembre si l’on tient à une autre chaîne que Ethereum. Traiter comme suspect tout contact qui promet une file prioritaire. Conserver des captures d’historique, au cas où un litige ou une déclaration fiscale l’exigerait plus tard.
Check-list froide pour les soldes encore bloqués sur BitMEX.
- Ne plus envoyer le moindre dépôt vers les adresses de la plateforme après 04h00 UTC le 23 septembre.
- Utiliser la fenêtre API de retrait jusqu’au 28 septembre si les flux sont automatisés.
- Prévoir le basculement web-only ensuite, surtout pour les desks qui passaient par Fireblocks ou Copper.
- Calculer l’impact du frais mensuel de 50 dollars ou 1 % annuel si un reliquat doit attendre.
- Documenter les preuves de réserve consultées et les tickets de retrait, sans se fier à des messages externes.
Les institutionnels ont une contrainte supplémentaire de calendrier. Le 28 septembre n’est pas seulement une date produit. C’est la fin d’un rail de custody auquel des procédures internes avaient été branchées. Reconstruire un chemin de sortie via le site, avec validations humaines, prend du temps. Ce temps, après-demain, ne sera plus compressible par une API.
Le Silence Relatif Du Marché Dit Autant Que Les Communiqués
Une part de marché sous 0,01 % au moment de l’annonce a une conséquence paradoxale. La nouvelle est historique pour ceux qui ont vécu 2017 ou 2019 sur XBTUSD. Elle est presque inaudible pour un arrivant de 2025 habitué aux perpétuels on-chain et aux ETF spot. Cette dissonance mesure le chemin parcouru par le secteur. Le centre n’est plus le même. Les anciens phares peuvent s’éteindre sans noircir la carte.
Cela ne signifie pas que l’événement est sans enseignement. Il rappelle que la liquidité est nomade. Qu’un produit peut devenir standard sans enrichir durablement son premier distributeur. Qu’une valorisation d’un milliard, brandie trop longtemps, peut empêcher une cession raisonnable. Qu’une grâce politique n’efface pas une action civile. Et qu’une preuve de réserves, même rassurante, n’est pas une stratégie.
Une Marque, Trois Fondateurs, Une Décennie De Contentieux
Arthur Hayes a longtemps été la voix publique de BitMEX, mélange d’essais macro et de phrases définitives. Ben Delo et Samuel Reed occupaient d’autres fonctions, moins visibles, tout aussi structurantes. Leur départ opérationnel après 2020 n’a pas liquidé leur poids actionnarial, si l’on suit les récits de négociation. Un acheteur potentiel se retrouvait donc face à une gouvernance inhabituelle : un management qui n’est plus celui des origines, un capital encore marqué par les origines, et un régulateur américain qui avait déjà obtenu un plaidoyer de culpabilité.
Dans ces conditions, le prix demandé devenait plus qu’un multiple de volume. Il devenait un pari sur la capacité à laver une réputation. Or les réputations, en crypto comme ailleurs, se vendent mal au prix fort. Elles se cèdent au rabais, ou elles ne se cèdent pas. Ici, elles ne se sont pas cédées.
La grâce présidentielle ajoute une couche presque romanesque, mais elle n’aide pas vraiment un banquier d’affaires. Elle clôt une peur pénale. Elle n’efface pas les questions de conformité passée, ni les plaintes privées, ni le souvenir des traders américains qui n’auraient jamais dû, selon Washington, trouver leur chemin jusqu’aux carnets.
Ce Que Devient Une Plateforme Quand Le Trading A Disparu
Après 04h00 UTC le 23 septembre, BitMEX n’est plus un marché. C’est un prestataire de sortie. Cette mutation est fréquente dans les fermetures d’établissements financiers, plus rare dans l’imaginaire crypto, où l’on associe trop vite arrêt des services et disparition des clés. Ici, le scénario retenu est celui d’une extinction administrative. Le risque principal pour le client n’est plus la contrepartie de marché. C’est le délai, le frais, le réseau unique, le phishing, le KYC renvoyé.
À moyen terme, la question sera celle de la durée de vie de cette interface résiduelle. Une société peut maintenir un site de retrait tant que des soldes existent et que le coût de cette maintenance reste inférieur à son risque juridique. Le frais mensuel de 50 dollars ou 1 % annuel n’est pas seulement une source de revenu. C’est un incitatif à vider les comptes pour que la structure puisse un jour éteindre aussi la salle des coffres.
Les historiens du marché, s’il en existe encore dans cinq ans, reliront sans doute cette séquence comme la fin d’un cycle. Cycle des perpétuels offshore à fort levier. Cycle des fondateurs starifiés. Cycle des amendes records suivies de reconversions narratives. BitMEX n’est pas le seul nom de cette chronologie. Il en est l’un des plus lisibles, parce qu’il a été là au début du produit et qu’il s’en va maintenant que le produit vit ailleurs.
Le Contraste Avec L’Explosion Des Perpétuels On-Chain
Pendant que BitMEX réduisait ses listes, d’autres venues captaient le notionnel. Les perpétuels décentralisés ont séduit une partie des traders par la transparence du collateral, la composabilité et l’absence, au moins affichée, d’un opérateur unique capable de geler un carnet. Ils ont aussi importé de nouveaux risques : oracles, liquidations en cascade on-chain, gouvernance de protocoles, points et airdrops qui déforment parfois le flux réel.
Le chiffre d’Hyperliquid pour 2025, autour de 2 600 milliards de notionnel, n’est pas une preuve de supériorité morale. C’est une preuve de déplacement. Le levier aime la vitesse, les frais faibles, la profondeur et, parfois, le récit du moment. BitMEX a eu ce récit. D’autres l’ont maintenant. Rien n’interdit de penser que ceux-là aussi, un jour, devront expliquer une revue stratégique à des clients pressés de sortir.
Coinbase, cité dans la même comparaison de volumes, représente l’autre pôle : la place qui a choisi la cotation, le régulateur, le produit enveloppé pour un public américain plus large. Entre ces deux aimants, une plateforme comme BitMEX peinait à raconter sa pertinence. Trop peu institutionnelle aux yeux de certains, trop centralisée aux yeux des autres, trop chargée pénalement pour un banquier prudent.
Les Mots Du Communiqué Et Ce Qu’Ils Ne Disent Pas
La formule de la « revue stratégique du business et de l’industrie crypto au sens large » est un classique. Elle évite d’écrire que le prix de vente n’a pas trouvé preneur. Elle évite d’écrire que 400 000 dollars de volume quotidien ne justifient plus une machine de guerre. Elle évite d’écrire que les fondateurs actionnaires et les dossiers américains rendaient le mémorandum d’information difficile à relire sans grogner.
Elle dit pourtant une chose vraie. L’industrie a changé. Les ETF, les banques, les procès, les stablecoins régulés, les perpétuels on-chain et les exigences de preuve de réserves ont recomposé le décor. Une entreprise née dans un Far West de 2014 n’avait aucune garantie d’y trouver encore sa place en 2026. Beaucoup d’autres noms de cette époque n’ont même pas eu droit à une fermeture aussi méthodique.
Une Fin De Marché N’Est Pas Une Fin D’Histoire Judiciaire
Même après l’arrêt du trading, les entités juridiques restent. Les cinq sociétés visées par Celsius n’évaporent pas à 04h00 UTC. L’action collective de juillet non plus. Les preuves, les mémoires, les éventuelles transactions continueront leur vie de papier long après que le dernier perpétuel aura été forcé au règlement. Pour les plaignants, la fermeture commerciale peut même être un argument : une entreprise qui cesse son métier principal doit encore répondre de son métier passé.
Pour les clients ordinaires, ces procédures sont lointaines. Elles n’accélèrent pas un retrait. Elles n’annulent pas un frais mensuel. Elles rappellent seulement que les années 2018-2020 n’ont pas été classées par tout le monde. Le marché passe à autre chose. Les tribunaux, eux, relisent les carnets d’un autre cycle.
Ce Qu’Il Faudra Surveiller Dans Les Semaines Qui Suivent
Plusieurs signaux diront si la sortie reste ordonnée. Le premier est opérationnel : files de retrait, incidents de réseau unique Ethereum, tickets KYC qui s’allongent. Le deuxième est communicationnel : apparition d’escroqueries se faisant passer pour un service prioritaire. Le troisième est juridique : calendrier de la plainte Celsius et sort de la class action. Le quatrième, plus discret, sera la durée pendant laquelle le site post-fermeture demeure réellement fonctionnel.
Il faudra aussi observer si d’autres enseignes de taille intermédiaire tirent de cette séquence une leçon de cession anticipée. Vendre trop tôt, c’est accepter un prix imparfait. Vendre trop tard, c’est découvrir qu’il n’y a plus d’acheteur pour un milliard, ni même parfois pour une fraction. BitMEX illustre le second cas, du moins selon les récits de place qui ont filtré.
Pourquoi Cette Histoire Continue De Compter Pour Le Secteur
Parce que les perpétuels sont partout, et que leur grammaire vient en partie d’ici. Parce que la question du moteur de liquidation n’est toujours pas close, ni moralement ni juridiquement. Parce que la preuve de réserves est devenue un minimum, pas un argument de croissance. Parce que la régulation américaine a montré qu’elle pouvait frapper tard, fort, puis laisser la politique écrire un dernier chapitre. Parce qu’un volume qui chute de plus de 100 milliards mensuels vers une poussière de parts de marché raconte mieux que n’importe quel essai la violence de la concurrence dans ce métier.
BitMEX entre dans ses dernières heures d’échange. Les traders qui ont appris le levier sur ses écrans fermeront peut-être un onglet avec un serrement étrange. Les autres n’y verront qu’une ligne dans le fil d’actualité. Les deux réactions sont honnêtes. Les marchés n’ont pas de devoir de fidélité. Ils ont des carnets, des règles, puis plus rien.
Demain, à 04h00 UTC, le silence du matching engine vaudra plus qu’un communiqué. Il restera des soldes à sortir, des frais à éviter, des procès à instruire et une invention, le swap perpétuel, qui poursuivra sa vie sous d’autres noms. La plateforme, elle, n’aura plus de marchés à offrir. Seulement une porte de sortie, de plus en plus étroite, pour ceux qui n’ont pas encore traversé.


