




Imaginez ouvrir votre application bancaire habituelle, celle que vous utilisez déjà pour payer vos courses ou transférer de l’argent à un ami, et pouvoir d’un simple clic envoyer de l’Ethereum ou des dollars numériques à n’importe qui dans votre liste de contacts. Pas de copier-coller d’adresse interminable, pas d’application supplémentaire à télécharger, pas de compte à ouvrir sur une plateforme d’échange. C’est exactement ce que la fintech coréenne Toss s’apprête à proposer à ses trente millions d’utilisateurs enregistrés. Une annonce qui, en apparence technique, pourrait bien redéfinir la façon dont une population entière approche les actifs numériques.
Un portefeuille intégré pour trente millions de Coréens
Viva Republica, la société mère de Toss, a confirmé que le service baptisé Toss Coin Wallet serait déployé dès la semaine du 16 novembre 2026. L’information a d’abord circulé via des médias locaux avant d’être validée directement par l’entreprise. L’idée est simple et pourtant révolutionnaire dans le contexte coréen : transformer l’application financière déjà ultra-populaire en un point d’accès direct aux cryptomonnaies, sans forcer l’utilisateur à sortir de son environnement habituel.
Le portefeuille sera non-custodial. Cela signifie que Toss ne détient pas les actifs des clients. Les fonds restent sous le contrôle de l’utilisateur, tandis que les transactions sont enregistrées sur la blockchain Ethereum. Un porte-parole a résumé la philosophie en une phrase claire : « Toss ne conserve pas les actifs des utilisateurs pour leur compte. » Cette approche marque une différence notable avec les comptes d’échange classiques où la plateforme garde les clés privées.
Comment ça fonctionne concrètement
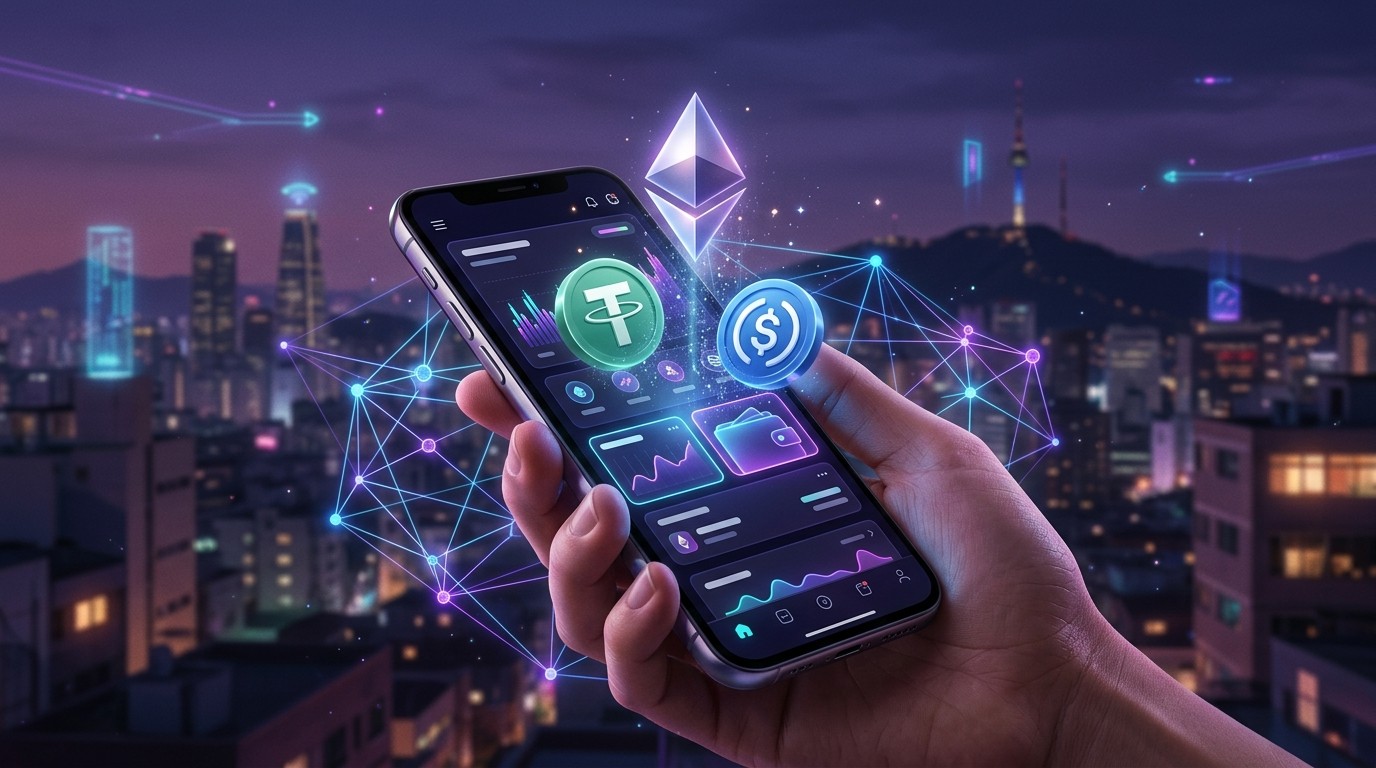
Les abonnés existants n’auront rien de particulier à faire. Depuis la section « Actifs » de l’écran d’accueil de l’application, ils pourront créer leur portefeuille en quelques secondes. Aucune demande séparée, aucun formulaire supplémentaire, aucune condition d’éligibilité restrictive. Une fois le wallet activé, il devient possible de déposer des fonds depuis des exchanges ou d’autres portefeuilles externes, d’envoyer des actifs, de consulter les soldes et l’historique des transactions, le tout sans quitter l’écosystème Toss.
La fonctionnalité qui attire le plus l’attention reste le transfert via les contacts téléphoniques. Au lieu de coller une longue chaîne de caractères hexadécimaux, l’utilisateur sélectionne simplement un contact déjà enregistré dans Toss. L’application se charge de résoudre l’adresse blockchain en arrière-plan. Le transfert s’effectue bien sur le réseau Ethereum, mais l’expérience utilisateur ressemble à un virement bancaire classique. C’est précisément ce genre de friction réduite qui peut faire basculer des millions de personnes vers les actifs numériques.
Les trois actifs disponibles au lancement
- Ethereum (ETH) – la cryptomonnaie native du réseau
- USDT – le stablecoin de Tether indexé sur le dollar américain
- USDC – le stablecoin de Circle, également indexé sur le dollar
Pourquoi ces trois-là ? Selon Toss, le choix repose sur le volume d’échanges et l’utilité réelle dans le marché mondial des actifs numériques. Les stablecoins, en particulier, offrent une stabilité relative appréciée pour les transferts internationaux et les paiements. D’autres tokens et d’autres réseaux pourraient arriver plus tard, une fois le service stabilisé, mais aucune date ni aucune blockchain supplémentaire n’a encore été annoncée.
Ce que le wallet ne propose pas (encore)
Il est important de rester lucide. Le premier déploiement se concentre uniquement sur l’envoi, la réception et la consultation des avoirs. Il n’y a pour l’instant ni plateforme d’échange intégrée, ni possibilité d’acheter des tokens avec des wons coréens, ni acceptation des stablecoins chez les commerçants. Toss facture aucun frais de transfert supplémentaire, mais l’utilisateur doit bien sûr régler les frais de gaz du réseau Ethereum. Cette absence de services de trading ou d’on-ramp fiat montre que l’entreprise avance par étapes, en testant d’abord l’adoption pure et simple du stockage et des transferts.
Toss ne conserve pas les actifs des utilisateurs pour leur compte. Le service a été conçu pour rendre les transferts crypto aussi familiers que les produits financiers que les gens utilisent déjà au quotidien.
Porte-parole de Toss
Une stratégie construite depuis le début de 2026
Rien n’arrive par hasard. Au début de l’année 2026, Toss a constitué une équipe dédiée aux actifs numériques. Depuis, les partenariats se sont multipliés. En juin, Toss Bank a signé un accord avec la Solana Foundation pour explorer les services de transfert international et de règlement. Un mois plus tard, Toss et Toss Bank ont conclu un partenariat stablecoin avec Circle. L’objectif affiché : étudier des portefeuilles liés à l’USDC, des paiements internationaux et des systèmes de règlement, tout en respectant les exigences de conformité réglementaire et de sécurité.
En juillet, un essai de trois mois a débuté avec Optimism et Sunnyside Labs. L’idée était d’évaluer si la pile technologique OP Stack pouvait supporter des applications de stablecoins libellés en won. Les équipes ont examiné les contrôles de transactions, les exigences anti-blanchiment et les protections de la vie privée adaptées aux institutions financières. Ces tests montrent une réflexion sérieuse sur l’intégration des blockchains dans l’infrastructure bancaire existante.
Plus récemment, en octobre, un essai de paiement par QR code avec Gwangju Bank a relié les applications bancaires et Toss aux terminaux marchands Toss Place. Les utilisateurs pouvaient suivre un processus de paiement via des codes QR, et les entreprises ont évoqué la possibilité d’étendre les tests à des magasins dans les régions de Gwangju et Jeonnam. Enfin, le 16 novembre même, Toss Bank a annoncé avoir terminé une première expérience de transfert international utilisant Solana et l’USDC. Les fonds sont arrivés en quelques secondes sur le portefeuille du destinataire, avec des contrôles automatiques des adresses sanctionnées ou à haut risque. Cet essai reste distinct du Toss Coin Wallet, qui démarre exclusivement sur Ethereum.
Le contexte réglementaire coréen en pleine évolution
La Corée du Sud discute encore des règles applicables aux stablecoins libellés en won. Plusieurs propositions circulent, notamment celle qui donnerait aux banques le contrôle majoritaire des entités émettrices. Aucune réglementation définitive n’a encore été adoptée. Dans ce climat d’incertitude, Toss a choisi de lancer son portefeuille avec de l’ether et deux stablecoins indexés sur le dollar américain, plutôt qu’avec un token national. La société prépare parallèlement son enregistrement en tant que prestataire de services d’actifs virtuels, condition nécessaire pour élargir l’offre à l’avenir.
Toss dispose déjà d’un réseau de paiement qui couvre plus de 500 000 commerçants en ligne et hors ligne. L’entreprise souhaite à terme proposer des transactions en stablecoins via ces terminaux. Dans une interview antérieure, Seo Chang-hoon, dirigeant de Viva Republica, avait déclaré que « le cœur des stablecoins, c’est la distribution ». Il faisait référence au rôle crucial des banques, des processeurs de paiement et des plateformes grand public. Selon lui, l’entreprise reste ouverte à un modèle de portefeuille custodial si l’environnement réglementaire l’exige.
Pourquoi cette annonce compte vraiment
Trente millions d’utilisateurs, c’est presque 60 % de la population coréenne. Quand une application aussi ancrée dans le quotidien intègre nativement le stockage et le transfert de cryptomonnaies, le seuil d’entrée s’effondre. Les freins psychologiques et techniques qui dissuadent encore beaucoup de gens de s’intéresser aux actifs numériques perdent de leur force. Le contact-based transfer, en particulier, transforme une expérience intimidante en quelque chose d’aussi simple qu’envoyer de l’argent à un ami pour le dîner.
Il ne s’agit pas seulement d’un nouveau produit. C’est un signal fort envoyé au marché coréen et, plus largement, asiatique. D’autres fintechs et banques régionales observent attentivement. Si l’adoption se confirme, on peut s’attendre à une accélération des initiatives similaires. La concurrence pourrait alors se jouer non plus sur la simple existence d’un wallet, mais sur la fluidité de l’expérience, la diversité des actifs supportés et la capacité à relier ces actifs aux usages quotidiens comme les paiements marchands ou les transferts internationaux.
Les avantages concrets pour l’utilisateur moyen
Pour quelqu’un qui n’a jamais touché à une plateforme d’échange, le gain de temps et de simplicité est énorme. Plus besoin de vérifier trois fois une adresse blockchain avant d’envoyer des fonds. Plus besoin de gérer plusieurs applications. Les soldes apparaissent au même endroit que le compte bancaire et les cartes de paiement. Cette convergence pourrait encourager une utilisation plus régulière des stablecoins pour des besoins concrets : envoyer de l’argent à l’étranger, régler un freelances, ou simplement diversifier une petite partie de son épargne.
Le caractère non-custodial apporte aussi une tranquillité d’esprit supplémentaire. Même si Toss venait à rencontrer des difficultés, les actifs restent accessibles via les clés de l’utilisateur. Bien sûr, cela implique une responsabilité accrue : perdre l’accès à l’application ou aux seed phrases peut entraîner une perte définitive. Mais pour beaucoup, ce compromis reste préférable à confier ses fonds à un tiers centralisé.
Les limites et les questions ouvertes
Plusieurs points restent en suspens. Le réseau Ethereum, malgré ses améliorations, peut encore connaître des pics de frais de gaz. Un utilisateur qui envoie régulièrement de petites sommes pourrait trouver le coût dissuasif. La prise en charge exclusive d’Ethereum au lancement limite aussi les possibilités. Beaucoup d’activités DeFi ou de nouveaux tokens se développent sur d’autres chaînes. Toss a indiqué que d’autres réseaux pourraient suivre, mais le calendrier reste flou.
La question de l’achat direct avec des wons n’est pas non plus réglée. Sans on-ramp fiat intégré, les utilisateurs devront toujours passer par un exchange externe pour convertir leur monnaie nationale. Cela crée une friction supplémentaire que les plateformes concurrentes cherchent précisément à supprimer. Enfin, l’absence de fonctionnalités de trading ou de yield à court terme pourrait freiner les utilisateurs plus avancés qui recherchent davantage qu’un simple outil de transfert.
Une étape dans une vision plus large
Quand on regarde l’ensemble des initiatives de Toss depuis le début de 2026, un schéma apparaît clairement. L’entreprise teste méthodiquement chaque brique : infrastructure blockchain avec Optimism, stablecoins avec Circle, transferts internationaux avec Solana, paiements marchands avec Gwangju Bank. Le Toss Coin Wallet représente la première interface grand public de cette stratégie. Une fois les utilisateurs familiarisés avec la détention et le transfert, les étapes suivantes (paiements en stablecoins chez les commerçants, éventuel stablecoin national, services de règlement plus sophistiqués) deviendront beaucoup plus naturelles.
Seo Chang-hoon insiste sur le rôle de la distribution. Avoir la technologie ne suffit pas. Il faut les points de contact avec le grand public. Avec trente millions d’utilisateurs déjà actifs dans l’application, Toss dispose d’un atout que peu d’acteurs crypto purs peuvent égaler. La capacité à transformer une base d’utilisateurs financiers traditionnels en utilisateurs d’actifs numériques constitue peut-être l’avantage concurrentiel le plus sous-estimé du moment.
Ce que cela change pour le marché coréen
La Corée du Sud a toujours occupé une place particulière dans l’écosystème crypto. Le pays a connu des vagues d’adoption massives, des régulations parfois strictes, et une population technophile. L’arrivée d’un acteur aussi dominant que Toss dans le segment des portefeuilles non-custodiaux pourrait accélérer la normalisation des actifs numériques. Les exchanges locaux, déjà confrontés à une concurrence intense, devront probablement revoir leur proposition de valeur. Se contenter d’offrir du trading ne suffira peut-être plus si le stockage et les transferts deviennent aussi simples depuis une application bancaire.
Les banques traditionnelles observent également. Certaines ont déjà multiplié les expérimentations. D’autres pourraient se sentir obligées d’accélérer leurs propres projets pour ne pas laisser le terrain aux fintechs. Le débat réglementaire sur les stablecoins en won prendra sans doute une nouvelle dimension. Quand une entreprise de la taille de Toss prépare son enregistrement de prestataire de services d’actifs virtuels et parle ouvertement de distribution de stablecoins, les autorités ne peuvent plus traiter le sujet comme une curiosité marginale.
Les implications pour les stablecoins
USDT et USDC représentent aujourd’hui les deux piliers du marché des stablecoins. Leur intégration native dans une application utilisée par des dizaines de millions de personnes leur offre une visibilité et une utilité nouvelles. En Corée, où les transferts internationaux et le commerce en ligne restent très dynamiques, la possibilité d’envoyer des dollars numériques via un simple contact téléphonique pourrait devenir un usage quotidien pour une partie de la population. Cela renforce encore la position dominante de ces deux actifs face à d’éventuels challengers.
Dans le même temps, l’absence d’un stablecoin en won au lancement rappelle que la question nationale n’est pas encore tranchée. Si la réglementation finale impose un contrôle bancaire majoritaire sur les émetteurs de stablecoins locaux, les acteurs purement crypto devront s’adapter. Toss, grâce à sa double casquette fintech et bancaire via Toss Bank, semble particulièrement bien positionné pour naviguer dans ce nouvel environnement.
Une expérience utilisateur repensée
Ce qui frappe le plus dans l’annonce, c’est la volonté de faire disparaître la complexité technique. Les adresses blockchain, les frais de gaz, les confirmations de réseau… tout cela reste présent en arrière-plan, mais l’interface le masque autant que possible. L’utilisateur interagit avec des contacts, des soldes et des historiques, exactement comme il le ferait pour un virement classique. Cette abstraction est essentielle pour toucher un public large. Les early adopters acceptent la complexité. Le grand public, lui, l’évite.
On peut imaginer les prochaines évolutions. Une fois que les gens seront à l’aise avec le stockage et le transfert, intégrer des fonctionnalités de paiement chez les commerçants deviendra beaucoup plus simple. Afficher un solde en USDC à côté du solde en wons, proposer un règlement en stablecoin lors d’un achat en ligne, ou permettre un envoi international quasi instantané : chaque nouvelle fonction s’appuiera sur la familiarité déjà acquise.
Regard vers l’avenir proche
Les prochaines semaines seront déterminantes. Le déploiement effectif, les retours des premiers utilisateurs, d’éventuels ajustements techniques, et surtout le volume réel de transactions donneront une idée précise du succès de l’initiative. Si les chiffres d’adoption sont solides, on peut s’attendre à des annonces complémentaires assez rapidement : nouveaux réseaux supportés, intégration de paiements marchands, peut-être même un premier service de conversion won-crypto sous certaines conditions réglementaires.
Toss a prouvé par le passé sa capacité à transformer des produits financiers complexes en expériences simples et massivement adoptées. Le pari sur les actifs numériques suit la même logique. En partant de ce que les utilisateurs connaissent déjà (l’application Toss) et en y ajoutant progressivement de nouvelles capacités, l’entreprise maximise ses chances de succès. Le marché coréen des cryptomonnaies, déjà mature sur certains segments, pourrait connaître une nouvelle phase d’expansion portée non plus par la spéculation pure, mais par l’utilité concrète au quotidien.
Les leçons pour d’autres marchés
Ce qui se passe en Corée du Sud mérite d’être observé attentivement ailleurs. Beaucoup de pays cherchent encore le bon équilibre entre innovation crypto et protection des consommateurs. L’approche de Toss – non-custodial, intégrée à une application financière existante, progressive – offre un modèle intéressant. Elle montre qu’il n’est pas forcément nécessaire de créer une application dédiée pour toucher le grand public. Parfois, il suffit d’ouvrir une porte dans un outil que les gens utilisent déjà tous les jours.
Les partenariats successifs avec Circle, Optimism, Solana Foundation et des banques locales illustrent aussi une méthode pragmatique. Plutôt que de tout développer en interne, Toss s’appuie sur des acteurs spécialisés pour tester différentes technologies et cas d’usage. Cette agilité pourrait devenir un avantage décisif dans un secteur où les standards techniques évoluent encore rapidement.
Conclusion provisoire d’une histoire qui commence
Le Toss Coin Wallet n’est pas une révolution isolée. C’est la première manifestation visible d’une stratégie plus large visant à faire des actifs numériques une composante naturelle de la vie financière quotidienne de millions de Coréens. En combinant simplicité d’usage, modèle non-custodial et base d’utilisateurs déjà massive, Toss pose les bases d’une adoption qui pourrait dépasser le cercle des passionnés de crypto. Les mois à venir diront si cette ambition se concrétise. Une chose est déjà certaine : l’écosystème coréen des actifs numériques vient de franchir un cap important, et le reste du monde regarde.
Les utilisateurs qui activeront leur portefeuille dès cette semaine découvriront peut-être, sans même s’en rendre compte, une nouvelle façon d’interagir avec l’argent. Et c’est peut-être là le plus grand succès possible pour une telle initiative : rendre l’extraordinaire ordinaire.
En observant les mouvements de Toss, on comprend mieux comment les fintechs peuvent devenir des ponts entre la finance traditionnelle et les technologies décentralisées. Le chemin reste long, les obstacles réglementaires et techniques nombreux, mais la direction est claire. Pour trente millions de personnes, la crypto ne sera bientôt plus une application séparée, mais une fonction parmi d’autres dans leur application préférée. Et cela change presque tout.
La suite de cette histoire s’écrira dans les prochains mois, au gré des volumes de transactions, des retours utilisateurs et des évolutions réglementaires. Mais le premier chapitre vient d’être ouvert, et il est particulièrement prometteur.


