




Imaginez pouvoir acheter du Bitcoin ou de l’Ethereum directement depuis l’application de votre banque d’épargne, sans ouvrir de compte chez un exchange, sans télécharger une nouvelle appli. C’est exactement ce qui vient de se produire en Allemagne. Les Sparkassen, ces institutions ancrées dans le paysage financier depuis des générations, ont commencé à proposer le trading de cinq cryptomonnaies majeures. Une bascule discrète mais potentiellement majeure pour l’adoption institutionnelle en Europe.
Une porte s’ouvre dans le système bancaire traditionnel
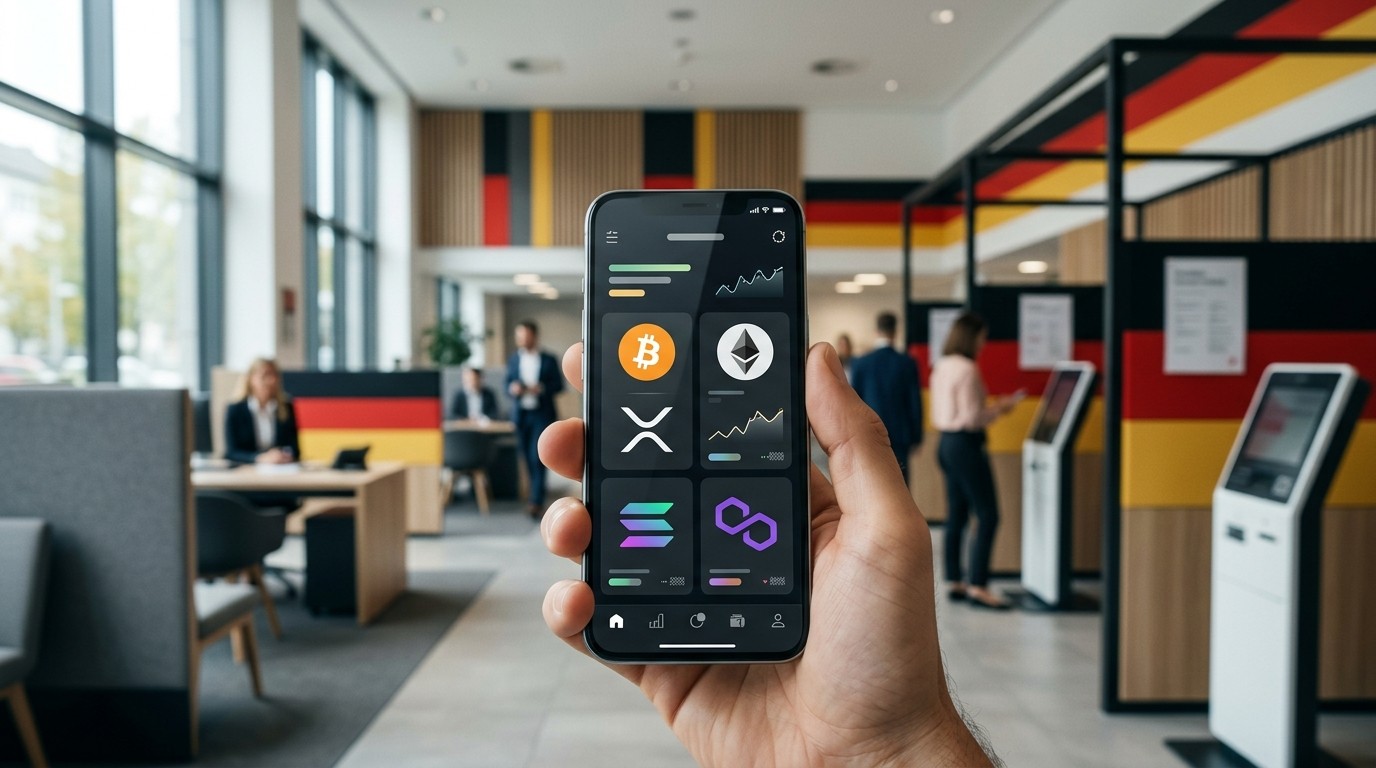
Le 19 octobre 2026, les premières caisses d’épargne allemandes ont activé une fonctionnalité attendue depuis des mois. Baptisée « Krypto, powered by Deka », elle permet aux clients de certaines Sparkassen d’acheter et de vendre cinq actifs numériques sans quitter l’environnement familier de leur application bancaire. Bitcoin, Ethereum, XRP, Solana et Polygon (POL) sont désormais accessibles en quelques clics pour les titulaires de comptes éligibles.
Ce n’est pas une annonce marketing flamboyante. C’est plutôt une progression méthodique, typique du secteur bancaire allemand. Chaque établissement décide individuellement du moment où il active le service. Au lancement, seulement cinq banques participaient officiellement : Frankfurter Sparkasse, Taunus Sparkasse, Sparkasse Karlsruhe, Sparkasse Rottal-Inn et Niederrheinische Sparkasse RheinLippe. Mais plus de 230 institutions auraient déjà manifesté leur intérêt.
Comment fonctionne concrètement le service
Le parcours utilisateur reste volontairement simple. Dans la section investissements de l’application Sparkasse, le client ouvre un compte crypto dédié auprès de DekaBank. Une fois ce compte créé, il peut consulter les cours, recevoir un prix ferme valable pendant une durée limitée, puis valider l’ordre. Pas besoin de compte-titres classique. L’expérience est conçue pour les personnes qui gèrent déjà leurs finances via leur banque locale.
DekaBank, filiale du groupe des caisses d’épargne, assure à la fois l’exécution des ordres et la conservation des actifs. Les clés privées restent sous le contrôle de l’institution. Les clients ne détiennent pas leurs propres clés. Les retraits ne sont autorisés que vers des adresses appartenant à certains prestataires de services crypto agréés. Impossible, pour l’instant, d’envoyer librement ses tokens vers un wallet personnel non listé.
Ce qu’il faut retenir sur le fonctionnement :
- Ouverture d’un compte crypto distinct via l’app Sparkasse
- Trading limité à cinq actifs : Bitcoin, Ethereum, XRP, Solana et Polygon
- Conservation centralisée par DekaBank via un portefeuille omnibus
- Prix ferme proposé pendant une courte période avant validation
- Retraits restreints aux adresses de prestataires agréés
Les frais : un modèle simple mais à analyser
Le coût affiché est de 0,99 euro par ordre, auquel s’ajoute le spread entre le prix d’achat et le prix de vente. Sur un petit montant, cette structure pèse lourd. Pour un achat de 50 euros, les 0,99 euro représentent déjà près de 2 % avant même de prendre en compte l’écart de cotation. Sur 500 euros, le pourcentage redevient plus raisonnable.
DekaBank insiste sur le caractère contraignant du prix proposé pendant la fenêtre de validité. Le client voit clairement ce qu’il paie ou reçoit avant de confirmer. En revanche, les conditions de marché ou des interventions techniques peuvent rendre le trading temporairement indisponible. Contrairement aux marchés actions, les cryptomonnaies s’échangent en continu, et le service tente de coller à cette réalité, dans la limite de la disponibilité des systèmes.
Un changement de posture des Sparkassen
Pendant des années, les caisses d’épargne allemandes ont gardé une distance prudente vis-à-vis des actifs numériques. La volatilité et les questions de protection des investisseurs pesaient lourd dans la balance. En juin 2025, le groupe avait pourtant donné le feu vert pour préparer une offre retail via DekaBank. L’activation d’octobre 2026 marque le passage de la théorie à la pratique pour les premiers établissements.
L’association des caisses d’épargne et de giro a laissé chaque membre libre de décider. Le déploiement se fera donc par vagues. Les prévisions internes parlent de 30 à 40 nouvelles banques chaque mois. La majorité des institutions intéressées devrait avoir activé le service d’ici la première moitié de 2027. Avec environ 339 Sparkassen au total, le chemin reste long, mais la dynamique est engagée.
Les clients restent exposés aux pertes liées à la variation des cours. Les cryptomonnaies ne bénéficient d’aucune protection du système de garantie des dépôts bancaires allemand.
Documentation produit DekaBank
Custody et limites de transfert : le point sensible
La conservation est centralisée. DekaBank utilise une infrastructure externe en partenariat avec Boerse Stuttgart Digital. Les actifs de plusieurs clients sont regroupés dans un portefeuille omnibus, tandis que les soldes individuels sont tenus dans les livres de la banque. Cette approche facilite la gestion et la conformité réglementaire, mais elle éloigne le client de la promesse originelle de l’auto-conservation.
Les retraits constituent le principal frein pour les utilisateurs expérimentés. Seules les adresses de certains prestataires de services d’actifs crypto sont acceptées. L’idée d’envoyer librement ses tokens vers un wallet hardware ou un exchange non listé n’est pas prévue dans le dispositif actuel. Cette restriction s’inscrit dans une logique de conformité et de lutte contre le blanchiment, mais elle réduit nettement la flexibilité.
DekaBank opère en tant que prestataire de services sur crypto-actifs enregistré sous le règlement européen MiCA. Le cadre réglementaire européen impose désormais des exigences strictes en matière de conservation, de transparence et de protection des clients. Pourtant, ces garanties organisationnelles ne protègent pas contre le risque de marché. Une chute brutale des cours reste entièrement à la charge de l’investisseur.
Qui peut vraiment utiliser le service
Le trading est réservé aux clients majeurs qui prennent leurs décisions d’investissement de façon autonome. Les conseillers des Sparkassen ne délivrent aucun conseil sur les cryptomonnaies. Le produit est explicitement positionné comme un outil de gestion libre. Les comptes d’épargne classiques, les services de titres et le conseil patrimonial restent clairement séparés de cette nouvelle offre.
Les banques ont indiqué qu’elles n’avaient pas l’intention de pousser agressivement le produit dans les premiers mois. L’approche reste prudente. L’objectif semble davantage de répondre à une demande existante que de créer une nouvelle clientèle speculative. Dans un pays où la culture de l’épargne reste très ancrée, cette posture n’est pas anodine.
Le contexte allemand de l’adoption crypto
Selon l’indice d’adoption mondiale de Chainalysis pour 2026, l’Allemagne se classait au 13e rang sur 117 pays. Elle occupait la 12e place pour les flux totaux, la 5e pour les soldes détenus, et la 15e tant pour l’activité peer-to-peer domestique que pour les flux transfrontaliers. Ces données couvrent la période de juillet 2025 à juin 2026, donc avant le lancement des Sparkassen. Elles donnent néanmoins un aperçu de la maturité relative du marché allemand.
Le pays dispose déjà d’un écosystème de prestataires réglementés et d’une culture fiscale relativement claire sur les plus-values. DekaBank rappelle l’existence d’un seuil d’exonération annuel de 1 000 euros pour certaines cessions privées. Ce seuil n’est pas automatique et dépend de la durée de détention ainsi que de la situation personnelle de chaque contribuable. Les règles peuvent évoluer, et la banque le signale explicitement.
Ce que change réellement cette offre pour les clients
Pour un particulier qui n’avait jamais franchi le pas vers un exchange, l’arrivée du trading crypto dans l’application de sa banque d’épargne réduit considérablement la barrière psychologique. L’interface est connue, le prestataire est une institution allemande soumise à la supervision de BaFin et au cadre MiCA. La confiance institutionnelle joue ici un rôle déterminant.
En revanche, les utilisateurs plus avertis notent immédiatement les contraintes. Absence de self-custody, retraits limités, éventail d’actifs réduit à cinq tokens, frais fixes qui pèsent sur les petits montants. Le service ressemble davantage à une passerelle régulée qu’à une expérience crypto complète. Il s’adresse en priorité à ceux qui souhaitent une exposition simple et sécurisée plutôt qu’à ceux qui cherchent à maximiser la flexibilité.
Avantages et limites en un coup d’œil
- Accès direct depuis l’application bancaire habituelle
- Cadre réglementaire allemand et européen
- Conservation professionnelle et supervision
- Choix limité à cinq cryptomonnaies
- Pas de détention des clés privées
- Retraits conditionnés à des adresses agréées
- Aucun conseil d’investissement fourni par la banque
Une étape dans un mouvement plus large
Les Sparkassen ne sont pas isolées. D’autres institutions européennes explorent ou déploient déjà des services similaires. La conservation, le trading et les produits structurés autour des actifs numériques progressent dans le secteur bancaire traditionnel. L’arrivée des caisses d’épargne allemandes, avec leur réseau dense et leur ancrage local, donne toutefois un signal particulier. Plus de 42 millions de déposants potentiels, même si seuls une fraction y auront accès dans les prochains mois, représentent un volume non négligeable.
Le rythme de déploiement restera déterminant. Trente à quarante banques par mois, c’est un rythme soutenu mais réaliste pour un réseau de cette taille. La question sera de savoir si les clients utilisent réellement le service ou s’ils se contentent de le regarder avec curiosité. Les premiers mois donneront des indications précieuses sur le niveau de demande réelle.
Risques et mises en garde clairement affichés
DekaBank ne cache pas les risques. Les cours des cryptomonnaies peuvent varier fortement en très peu de temps. Il est possible de perdre l’intégralité du capital investi. Les problèmes techniques, les périodes de maintenance ou des conditions de marché exceptionnelles peuvent empêcher d’exécuter un ordre au moment souhaité. Ces avertissements figurent dans la documentation produit et dans l’expérience utilisateur.
La distinction entre un dépôt bancaire protégé et une position en cryptomonnaie est rappelée avec insistance. Aucune couverture par le système de garantie des dépôts n’existe pour ces actifs. Le client investit à ses risques et périls, même si l’intermédiaire est une institution réglementée. Cette clarté est bienvenue dans un domaine où les frontières entre épargne et investissement restent parfois floues pour le grand public.
Fiscalité : un point à ne pas négliger
DekaBank fournit des informations générales sur le traitement fiscal des plus-values en Allemagne. Le seuil de 1 000 euros d’exonération annuelle pour certaines opérations privées est mentionné, mais avec toutes les nuances nécessaires. La durée de détention, le type d’opération et la situation personnelle influencent le calcul. Les règles peuvent évoluer. Les clients sont invités à se renseigner auprès de leur conseiller fiscal plutôt qu’à s’appuyer uniquement sur les informations de la banque.
Le service client de DekaBank est disponible du lundi au jeudi de 8 h à 18 h et le vendredi jusqu’à 17 h. Cette plage horaire classique reflète le caractère institutionnel de l’offre. On est loin du support 24/7 des pure players crypto, mais on est aussi loin de l’anonymat et de l’absence de recours qui caractérisent parfois certains prestataires offshore.
Pourquoi ce lancement compte au-delà de l’Allemagne
L’Europe observe attentivement les expérimentations nationales. Un réseau de banques d’épargne qui ouvre le trading crypto à une large base de clients retail crée un précédent. Si le service rencontre un succès mesuré et sans incident majeur, d’autres réseaux européens pourraient accélérer leurs propres projets. À l’inverse, des difficultés techniques ou des plaintes clients pourraient freiner les initiatives similaires.
Le choix des cinq tokens n’est pas anodin. Bitcoin et Ethereum restent les références. XRP, Solana et Polygon apportent de la diversité sans s’aventurer dans des actifs trop spéculatifs ou trop récents. Le panel reste prudent, cohérent avec la culture de risque d’un établissement d’épargne. On n’y trouvera ni memecoins ni tokens peu liquides.
Le déploiement progressif et ses implications
Cinq banques au départ, c’est peu au regard des 339 institutions du réseau. Pourtant, le signal est fort. Les expressions d’intérêt dépassant les 230 établissements montrent que la décision collective de 2025 a trouvé un écho. La montée en charge de 30 à 40 banques par mois permettra d’ajuster les processus, de former les équipes internes et de surveiller les volumes.
Les clients dont la banque n’a pas encore activé le service devront attendre. Il n’existe pas de bascule nationale unique. Cette approche décentralisée est typique du modèle des Sparkassen, qui restent juridiquement indépendantes tout en partageant une marque et des infrastructures communes. Elle ralentit le déploiement mais limite aussi les risques systémiques en cas de problème technique ou réglementaire.
Ce que les utilisateurs expérimentés en pensent
Pour quelqu’un habitué aux exchanges internationaux et aux wallets auto-conservés, l’offre des Sparkassen apparaît restrictive. L’impossibilité de retirer librement vers n’importe quelle adresse, l’absence de staking, de DeFi ou d’options avancées, le panel limité d’actifs : tout cela contraste avec l’expérience crypto « native ». Pourtant, ce n’est pas le public cible principal.
Le service s’adresse avant tout aux millions de personnes qui font confiance à leur banque locale et qui hésitent encore à confier des fonds à une plateforme purement crypto. Pour ces clients, la possibilité d’acheter un peu de Bitcoin ou d’Ethereum sans quitter leur environnement bancaire représente une avancée concrète. Le prix à payer est une flexibilité réduite et des frais qui peuvent être plus élevés que chez certains pure players pour les petits montants.
Perspectives à moyen terme
Si le déploiement se déroule sans accroc, on peut imaginer que le panel d’actifs s’élargira progressivement. De nouveaux tokens pourraient être ajoutés, les conditions de retrait assouplies, ou des produits d’épargne liés aux cryptomonnaies envisagés. Pour l’instant, rien n’est annoncé en ce sens. L’heure est à l’observation et à la consolidation de la première version.
Le succès se mesurera moins au nombre de banques activées qu’au volume réellement échangé et à la satisfaction des clients. Une adoption trop faible pourrait freiner les investissements futurs. Une adoption trop rapide et mal accompagnée pourrait générer des litiges. Le dosage sera délicat.
Un signal pour le reste de l’Europe
L’Allemagne n’est pas le premier pays européen à voir des banques proposer du trading crypto, mais le poids de son réseau d’épargne lui confère une visibilité particulière. Les Sparkassen touchent une clientèle large, souvent plus âgée et plus conservatrice que celle des néobanques ou des exchanges. Faire entrer les cryptomonnaies dans ce segment de population constitue un test grandeur nature de l’acceptabilité sociale de ces actifs.
Dans un contexte où le règlement MiCA structure progressivement le marché européen, les initiatives bancaires de ce type renforcent l’idée que les cryptomonnaies peuvent s’intégrer dans le système financier existant plutôt que de rester en marge. Cette intégration a un coût : plus de conformité, moins de liberté individuelle sur la conservation, et une expérience utilisateur plus cadrée. C’est le compromis actuellement en train de se dessiner.
En résumé : une avancée pragmatique
Les Sparkassen n’ont pas révolutionné le trading crypto. Elles ont ouvert une porte réglementée, prudente et progressive à une large base de clients. Cinq tokens, un frais fixe de 0,99 euro, une conservation centralisée et des retraits contrôlés : le package est clair. Il ne séduira pas les maximalistes de la décentralisation, mais il peut convaincre des milliers de particuliers qui n’auraient jamais franchi le pas autrement.
Le vrai test commencera dans les mois à venir, lorsque 30 à 40 banques supplémentaires activeront le service chaque mois. Les volumes, les retours clients et d’éventuels ajustements réglementaires diront si cette initiative reste un test limité ou si elle marque le début d’une normalisation plus profonde des cryptomonnaies dans le paysage bancaire allemand. Pour l’instant, la porte est ouverte. Reste à voir combien de personnes oseront la franchir.
Dans un marché où les annonces se multiplient, celle-ci a le mérite de s’appuyer sur un réseau existant, une marque de confiance et un cadre juridique clair. C’est peut-être moins spectaculaire qu’un listing sur un grand exchange, mais c’est probablement plus significatif pour l’adoption de masse en Europe continentale. Les prochains trimestres diront si le pari des caisses d’épargne allemandes était le bon.


