




Rien ne se perd vraiment, à condition d’avoir un débouché. Au Kazakhstan, des millions de mètres cubes de gaz associé partent encore en panache au-dessus des champs pétroliers, faute de tuyau, de client ou de capacité de traitement. Le gouvernement d’Astana veut désormais brancher ce gaspillage sur une industrie qui, elle, n’a jamais assez de courant : le mining Bitcoin. L’idée n’est pas nouvelle dans le monde du pétrole, mais le cadre annoncé le 15 septembre change d’échelle. Les mineurs pourraient installer leurs propres centrales au pied des puits, sans toucher au réseau national déjà sous tension depuis l’arrivée massive des fermes chinoises en 2021.
Un plan pour sortir le minage du réseau saturé
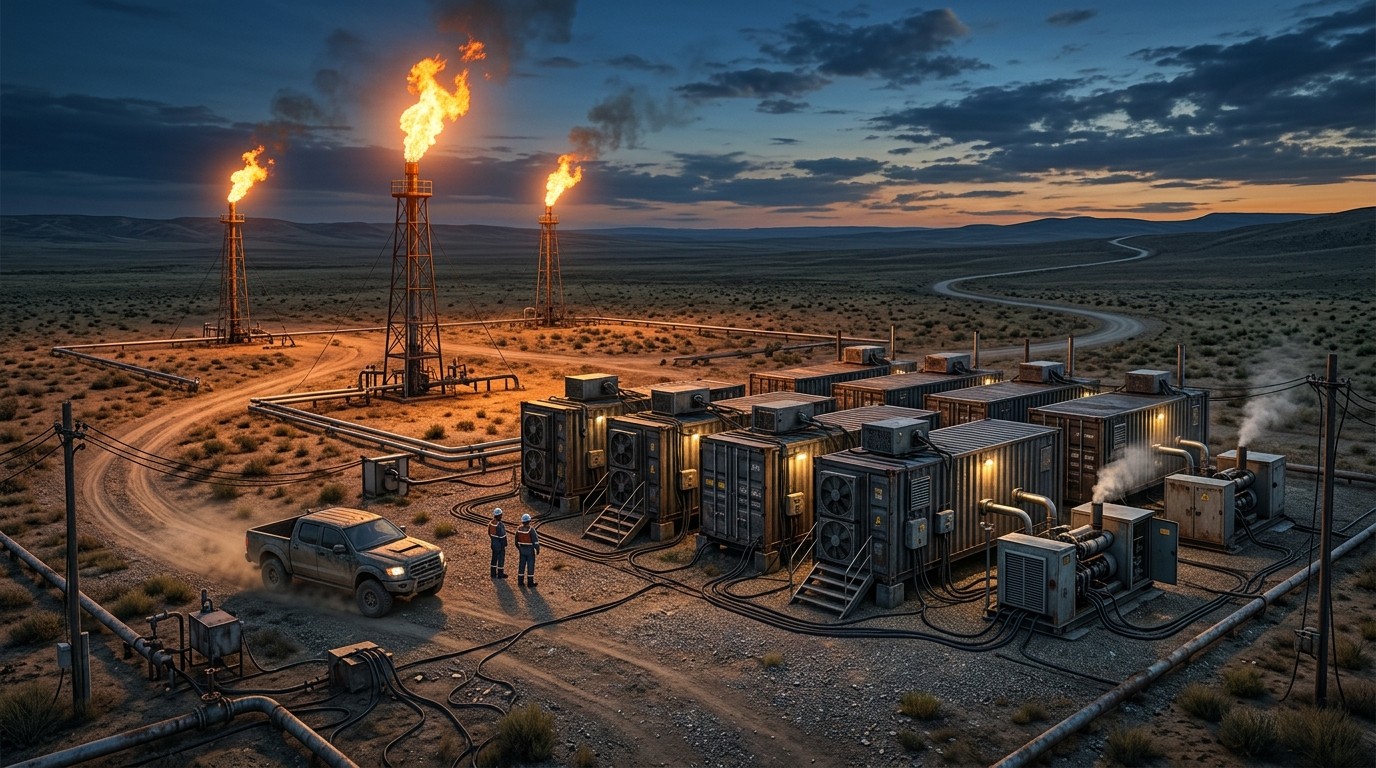
Le Premier ministre Olzhas Bektenov a demandé aux ministères de l’Énergie et de l’intelligence artificielle d’écrire les règles. Le principe est simple à énoncer, plus délicat à cadrer. Avec l’accord de l’exploitant pétrolier, un mineur pourra poser une centrale autonome sur le gisement, brûler le gaz aujourd’hui torché ou réinjecté, et consommer l’électricité sur place. Le kilowattheure ne transite pas par les lignes publiques. Il ne concurrence donc ni les foyers, ni l’industrie lourde, ni les restrictions hivernales qui ont marqué les hivers kazakhs depuis cinq ans.
Le vice-ministre de l’IA et du Développement numérique, Gizzat Baitursynov, a présenté le mécanisme conçu avec l’Énergie. Le pays a torché entre 300 et 340 millions de mètres cubes de gaz associé en 2024. Daniyar Mubarakov, de l’association kazakhe de la blockchain et du minage numérique, en déduit un potentiel de 1,2 à 1,3 TWh par an, un ordre de grandeur repris par plusieurs médias européens. Le ministère de l’Énergie recense 40 à 60 champs concernés. Une condition claire encadre le dispositif : ce gaz ne doit pas servir à d’autres besoins de l’État.
Ce que le gouvernement a déjà fixé
- Installation possible au pied des puits, avec accord de l’exploitant.
- Électricité consommée sur site, hors réseau national.
- Gaz associé torché ou réinjecté, pas les volumes déjà réservés à l’État.
- Règles encore à rédiger par l’Énergie et le ministère de l’IA.
- Extension envisagée au charbon, au-delà du seul gaz.
Pourquoi le réseau kazakh ne digère plus les mineurs
En 2021, la répression chinoise du minage a provoqué un exode. Le Kazakhstan, proche, bon marché et relativement ouvert, a absorbé une part considérable de cette puissance de calcul. La consommation des fermes a grimpé jusqu’à environ 8 % de l’électricité nationale. Le réseau, déjà tendu en hiver, a répondu par des coupures, des quotas et une régulation plus dure. Chaque hiver, le même refrain revient : le minage pèse trop sur les foyers et l’industrie.
Produire un mégawatt au pied d’un puits, c’est un mégawatt que l’on n’a plus à chercher sur les lignes publiques. Le gouvernement le dit presque tel quel. L’argument politique est aussi important que l’argument technique. Relancer le minage sans réveiller la colère des consommateurs urbains, voilà le fil que tente de tenir Astana. Le gaz torché offre une échappatoire géographique : loin des villes, collé aux champs, invisible pour le réseau.
Cette géographie a un prix. Les sites pétroliers ne sont pas des zones industrielles clés en main. Il faut des routes, de la sécurité, de la maintenance, des équipes capables de vivre à l’écart. Les mineurs qui connaissent déjà le Kazakhstan savent que le coût du courant n’est qu’une ligne du tableau. Le reste, c’est la logistique, la fiscalité, la relation avec l’opérateur du champ et la stabilité des règles.
1,3 TWh : un gisement parti en fumée
Le chiffre de 1,2 à 1,3 TWh n’est pas une production garantie. C’est une conversion d’un volume de gaz torché en énergie électrique théorique. Tout dépend du rendement des turbines, de la qualité du gaz, des arrêts de production pétrolière et de la part réellement disponible une fois les besoins internes du champ satisfaits. Un débit de 100 000 mètres cubes par jour donnerait, selon les estimations citées, 13 à 15 MW. De quoi tenir une ferme industrielle, pas un village de conteneurs improvisés.
En face, une centrale neuve classique coûte entre 1,7 et 2,2 millions d’euros par mégawatt et demande plus de trois ans de chantier. Le minage au gaz associé promet un calendrier plus court : modules, turbines compactes, raccordement local. C’est précisément ce délai qui intéresse les opérateurs. Le halving est passé, les marges se compriment, le prix de l’électricité décide qui reste connecté. Un site qui démarre en quelques mois, hors file d’attente du réseau, a une valeur stratégique.
Le courant reste sur place, sans passer par le réseau national. C’est tout l’intérêt du dispositif : produire là où l’énergie n’avait jusqu’ici aucune valeur marchande.
Synthèse du mécanisme présenté à Astana
Le torchage n’est pas un détail comptable. C’est une perte, une amende environnementale potentielle et une image dégradée. Les compagnies pétrolières y voient aussi un risque réglementaire. Transformer ce gaz en électricité vendue à un mineur, ou consommée dans le cadre d’un partenariat, change le statut du volume. Il cesse d’être un déchet. Il devient un intrant. L’État, de son côté, peut taxer une activité qui, jusqu’ici, ne rapportait rien.
Le climat, le méthane et le discours incomplet
Brûler du gaz associé dans une turbine émet du CO2. Personne de sérieux ne le nie. Le gain climatique n’est donc pas une disparition des émissions. Il est ailleurs. Le torchage à l’air libre laisse parfois échapper du méthane, un gaz au pouvoir réchauffant bien supérieur au dioxyde de carbone sur vingt ou cent ans selon les métriques retenues. Mieux oxyder ce gaz dans une machine, c’est réduire cette fuite. C’est un progrès relatif, pas une neutralité.
Les défenseurs du plan insistent sur ce point. Les critiques répondront que le meilleur usage du gaz associé reste encore de le collecter, de le traiter et de le vendre à l’industrie ou aux foyers, plutôt que de le transformer en hash. Les deux lectures peuvent coexister. Dans les champs isolés, le pipeline n’existe pas. Le minage devient alors un usage de dernier recours, moins pire que la flamme permanente. Dans les zones déjà connectées, l’argument s’affaiblit.
Le dossier kazakh devra trancher cette frontière. Si les règles autorisent le minage sur des volumes qui auraient pu alimenter l’économie réelle, le récit climatique s’effondre. Si elles ciblent vraiment le gaz sans débouché, le discours tient mieux. Tout se jouera dans la définition juridique du « besoin de l’État » et dans le contrôle des volumes.
Des projets stratégiques déjà en marche
Parallèlement au gaz torché, Astana pousse un minage dit stratégique. Un premier bloc de 90 MW a démarré le 12 septembre, sur un ensemble prévu de 300 MW. L’effet économique évoqué atteint 156 millions de dollars sur sept ans. Les mineurs y reversent 10 % des actifs produits à la réserve crypto de l’État. Le message est politique autant qu’industriel : le Kazakhstan ne veut plus seulement héberger des machines étrangères. Il veut une part du stock.
Cette réserve change la nature du débat. Le minage n’est plus seulement une exportation d’électricité sous forme de bitcoin. Il devient un levier d’accumulation. Dix pour cent des actifs, c’est une redevance en nature. Elle suppose une traçabilité, une conservation, une gouvernance. Qui garde les clés ? Quelle politique de vente ? Ces questions n’apparaissent pas dans l’annonce du 15 septembre, mais elles s’imposeront dès que les premiers flux arriveront.
Le calendrier est serré. Les règles du gaz torché restent à écrire. Les 300 MW stratégiques ne sont qu’en partie allumés. Le réseau public, lui, n’a pas gagné en souplesse. Le gouvernement avance donc sur deux rails : extraire le minage privé du réseau, et garder un minage d’État ou para-étatique dans un cadre contrôlé. Les deux politiques peuvent se renforcer. Elles peuvent aussi se marcher dessus si les mêmes acteurs visent les deux dispositifs.
L’ombre de l’intelligence artificielle sur le dossier
Le pilotage par le ministère de l’IA n’est pas anodin. Plusieurs analystes y voient la préparation d’une infrastructure électrique flexible, réutilisable plus tard pour des centres de données. Les fermes de minage et les clusters d’entraînement ont un point commun : ils avalent du courant de façon continue, acceptent parfois une qualité de service imparfaite, et peuvent s’installer là où le foncier est bon marché. Astana n’a rien annoncé de tel pour l’instant. Le silence n’empêche pas la lecture.
Une turbine au gaz associé n’est pas liée à Bitcoin par nature. Elle produit des électrons. Si demain le prix du hash s’effondre ou si la régulation du minage se durcit, le même site peut, en théorie, accueillir d’autres charges. En pratique, la conversion n’est pas magique. Refroidissement, redondance, latence réseau, personnel : un data center d’IA n’est pas une salle de machines ASIC. Mais le raisonnement politique est clair. Mieux vaut construire une capacité électrique décentralisée que de laisser le gaz brûler.
Le Kazakhstan cherche aussi une place dans la course régionale aux data centers. Entre la Chine, le Golfe et l’Europe, le pays mise sur l’énergie, le climat continental froid une partie de l’année, et une géographie de transit. Le minage sert de premier client, impatient et solvable. L’IA serait le client suivant, plus prestigieux, plus politique. Rien n’est écrit. Tout est suggéré par l’organigramme.
Ce que les pétroliers ont à gagner, et à perdre
Pour un opérateur de champ, le mineur est un client captive. Il s’installe à côté, prend un gaz sans marché, et peut même financer une partie de l’équipement. En échange, la compagnie réduit ses amendes liées au torchage et améliore ses indicateurs environnementaux. Sur le papier, l’alignement est parfait. Sur le terrain, la cohabitation est plus rude. Le rythme du puits n’est pas le rythme de la ferme. Une maintenance pétrolière coupe le gaz. Une panne de turbine coupe le hash. Les contrats devront prévoir ces à-coups.
Reste la question du prix. Combien vaut un mètre cube qui, sinon, partait en fumée ? Proche de zéro, diront les mineurs. Plus que zéro, diront les pétroliers dès que la demande apparaîtra. Le rapport de force dépendra du nombre de champs ouverts et du nombre d’acteurs capables d’amener des turbines. Si peu de mineurs ont le capital, les compagnies dicteront les termes. Si la file d’attente s’allonge, le gaz associé reprendra une valeur.
Les majors internationales présentes au Kazakhstan regarderont aussi leur siège. Certaines ont des engagements climatiques publics. D’autres ont déjà testé le minage sur gaz associé ailleurs, notamment en Amérique du Nord. Le précédent texan ou nord-américain servira de référence technique. Il ne servira pas forcément de référence politique : le cadre kazakh est souverain, fiscal, et désormais lié à une réserve d’État.
Le précédent de 2021 n’est pas oublié
Les mineurs qui ont connu le Kazakhstan au plus fort de l’exode chinois se souviennent des factures, des coupures et des changements de règles. Beaucoup sont partis vers la Russie, l’Amérique du Nord, le Moyen-Orient ou l’Éthiopie selon les saisons hydrologiques. Ceux qui sont restés ont appris à lire les communiqués d’Astana avec prudence. Une ouverture n’est pas une garantie de stabilité. Une exception hors réseau peut se refermer si le discours public change.
C’est pourquoi le détail réglementaire compte plus que le slogan. Qui délivre l’autorisation ? Quelle durée ? Quel partage fiscal ? Quelle priorité en cas de tension gazière ? Que se passe-t-il si l’État décide que le gaz associé sert finalement au chauffage urbain ? Tant que ces phrases ne sont pas écrites, le plan reste une intention. Les premiers contrats diront s’il devient une industrie.
Les points de friction à surveiller
- Définition précise des volumes « sans autre usage ».
- Accord obligatoire de l’exploitant pétrolier.
- Fiscalité du gaz, de l’électricité et des bitcoins produits.
- Part éventuelle reversée à la réserve crypto.
- Contrôle environnemental réel du torchage résiduel.
Une économie du hash collée au pétrole
Brancher le minage sur le gaz associé, c’est lier le bitcoin au cycle pétrolier. Quand un champ décline, le courant baisse. Quand la maintenance annuelle arrive, le hashrate local chute. Cette corrélation n’existe pas de la même façon sur un barrage ou un parc éolien. Elle existe déjà dans certains bassins américains. Le Kazakhstan l’importerait à l’échelle de dizaines de champs.
Pour le réseau Bitcoin global, 1,3 TWh reste un appoint. Ce n’est pas un basculement de l’équilibre énergétique mondial du minage. C’est néanmoins un signal. Les États producteurs d’hydrocarbures cherchent des clients pour des molécules mal valorisées. Le minage accepte d’être ce client, mobile, intensif, peu regardant sur la localisation. La géopolitique de l’énergie rencontre la géopolitique du hash.
Le charbon, évoqué par le Premier ministre comme possible extension, durcit encore le débat. Si le dispositif glisse du gaz torché vers des centrales charbon dédiées, l’argument méthane disparaît. Il ne reste que l’argument réseau et l’argument fiscal. Le ministère de l’IA devra alors expliquer pourquoi une infrastructure « flexible » justifie de nouvelles capacités fossiles. Le sujet n’est plus technique. Il devient diplomatique, surtout vis-à-vis des financeurs et des partenaires climatiques.
Ce que cela change pour les mineurs internationaux
Un opérateur nord-américain ou moyen-oriental regardera d’abord le coût all-in. Turbine, transport des containers, personnel expatrié, assurance, change, fiscalité, risque politique. Le gaz « gratuit » n’existe pas une fois ces lignes additionnées. Il peut toutefois battre un tarif de réseau plafonné ou rationné. C’est là que le Kazakhstan redevient compétitif : pas parce que l’électricité publique est abondante, mais parce qu’une électricité privée, hors file, devient accessible.
Les fabricants de turbines et les intégrateurs de fermes verront un marché d’équipement. Les banques locales, un sujet de garantie. Les autorités fiscales, une assiette nouvelle. Les associations de mineurs, un test de crédibilité. Si les premiers sites tournent sans coupure administrative, d’autres suivront. Si un conflit éclate entre un pétrolier et un mineur dès la première année, le plan s’arrêtera au communiqué.
Il faudra aussi regarder la part kazakhe du hashrate mondial. Après 2021, le pays a occupé une place visible, puis a reculé sous la pression du réseau. Un retour par le gaz associé serait plus discret dans les statistiques électriques nationales, plus visible dans les cartes de fermes isolées. Les explorateurs de blockchain ne verront pas la différence. Les gestionnaires de réseau, si.
Le calendrier politique d’Astana
Le 15 septembre, la réunion de gouvernement a fixé une direction. Le 12 septembre, un premier bloc stratégique de 90 MW a allumé ses machines. Fin septembre, le récit public relie déjà pétrole, bitcoin et intelligence artificielle. Cette séquence n’est pas le fruit du hasard. Elle prépare l’opinion intérieure à un minage présenté comme utile, local, non concurrentiel avec le citoyen. Elle prépare aussi les partenaires étrangers à un Kazakhstan qui ne veut plus être un simple refuge après une interdiction chinoise.
Écrire les règles prendra du temps. Les ministères devront articuler droit minier, droit énergétique, droit fiscal et, sans doute, un régime spécifique pour les actifs numériques produits. La réserve crypto de l’État, déjà alimentée à 10 % sur le projet stratégique, pourrait tenter d’étendre le mécanisme. Les mineurs privés résisteront. Le compromis déterminera l’attrait réel du dispositif.
Dans l’intervalle, le gaz continue de brûler. Chaque jour de torchage est une perte d’option. C’est aussi une pression sur les compagnies. Plus les amendes et les engagements climatiques pèsent, plus un client mineur devient acceptable. Le plan d’Astana surf sur cette convergence d’intérêts. Il ne la crée pas. Il la canalise.
Une lecture plus large que le seul Kazakhstan
D’autres pays producteurs ont déjà testé le mariage du puits et de l’ASIC. L’argument est partout le même : mieux vaut hasher que flamber. Les résultats varient. Là où le droit de propriété du gaz est clair et les contrats stables, des sites tiennent. Là où l’État change les règles au rythme des pénuries, les containers repartent. Le Kazakhstan se situe entre les deux. Il a une tradition extractive, une administration centralisée, et une mémoire récente de régulation brutale du minage.
Le marché mondial du bitcoin, lui, n’attend personne. Le hashrate s’ajuste au prix, à la difficulté, au coût marginal du mégawattheure. Un TWh kazakh de plus ou de moins ne renverse pas la tendance. Il peut, en revanche, déplacer des machines depuis des réseaux saturés vers des champs isolés. C’est un réarrangement géographique, pas une révolution monétaire.
Pour les lecteurs qui suivent l’énergie autant que la crypto, le sujet mérite d’être lu ainsi : un État cherche à monétiser un déchet énergétique, à soulager son réseau, à constituer une réserve d’actifs numériques et, peut-être, à préparer le terrain pour d’autres charges électriques intensives. Bitcoin est le premier usage parce qu’il est déjà là, déjà organisé, déjà prêt à signer. L’histoire dira s’il reste le dernier.
Ce qu’il faudra vérifier une fois les textes publiés
Le diable habitera les annexes. La liste des 40 à 60 champs peut rétrécir. Le potentiel de 1,3 TWh peut fondre si une partie du gaz trouve un autre acheteur. Les 13 à 15 MW pour 100 000 mètres cubes par jour dépendent d’hypothèses de rendement. Les 1,7 à 2,2 millions d’euros par mégawatt pour une centrale neuve rappellent que l’alternative « officielle » est lente et chère. Autant de chiffres à reprendre quand les premiers permis sortiront.
Il faudra aussi suivre les amendes environnementales. Si elles restent faibles, le pétrolier n’a pas vraiment besoin du mineur. Si elles montent, le mineur devient un partenaire de conformité. La fiscalité du bitcoin produit sur site sera l’autre thermomètre. Une retenue trop agressive tuera le projet. Une retenue trop molle exposera le gouvernement à la critique intérieure.
Enfin, la société civile kazakhe et les observateurs climatiques jugeront le bilan méthane sur pièces, pas sur communiqués. Mesurer les fuites avant et après, publier les volumes réellement détournés du torchage, distinguer les champs isolés des champs déjà raccordés : sans cela, le récit restera une affiche. Avec cela, le Kazakhstan pourra prétendre à un cas d’école, imparfait mais documenté.
Une ouverture, pas encore une industrie
Le plan présenté à Astana a le mérite de la clarté politique. Les mineurs peuvent viser le gaz qui part en fumée. Le réseau public n’est plus l’unique porte d’entrée. L’État garde un pied dans le minage stratégique et une option sur une réserve d’actifs. Les règles manquent. Les pétroliers n’ont pas encore dit combien d’entre eux joueront le jeu. Les turbines ne sont pas posées.
Entre l’intention du 15 septembre et la première ferme branchée sur une torche, il y a des contrats, des permis, des hivers, des cours du bitcoin et des arbitrages sur le gaz. C’est dans cet intervalle que se décidera si le Kazakhstan transforme vraiment un déchet en courant, ou s’il n’a fait qu’ajouter une formule à la longue liste des annonces minières d’Asie centrale. Pour l’heure, le panache brûle toujours. Le compte à rebours réglementaire, lui, vient de commencer.


