


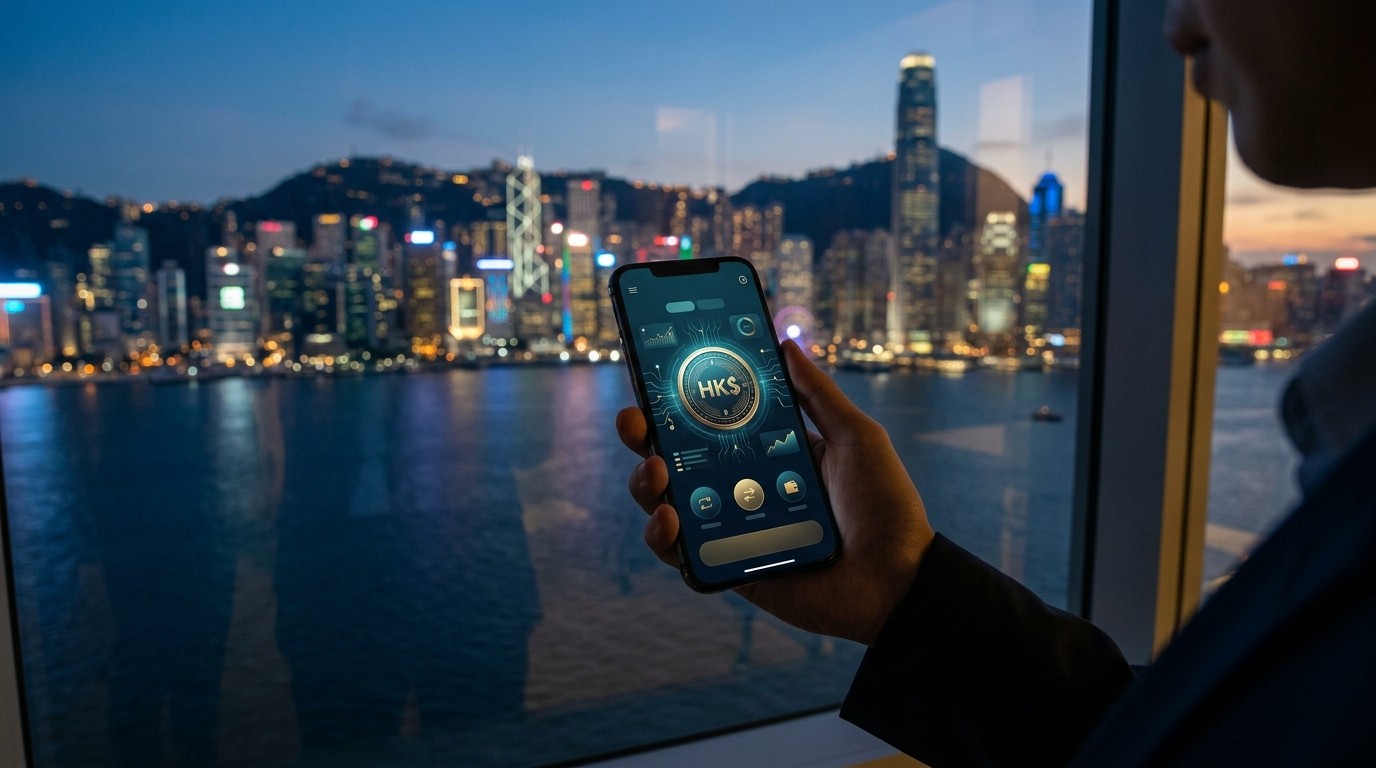


Vendredi 23 octobre 2026, une nouvelle page s’est ouverte dans l’histoire des paiements numériques à Hong Kong. Sans fanfare excessive, HSBC a commencé le déploiement progressif de RedCoin, son stablecoin adossé au dollar de Hong Kong. Ce jeton entre directement dans PayMe, l’application de paiement mobile du groupe qui compte déjà plus de 3,3 millions d’utilisateurs actifs. Pour la première fois, un établissement bancaire de cette envergure met un stablecoin réglementé entre les mains du grand public local, sans obliger quiconque à ouvrir un nouveau compte ou à respecter un solde minimum.
Un stablecoin bancaire qui arrive discrètement dans le quotidien
Le lancement de RedCoin ne ressemble en rien aux grandes annonces crypto habituelles. Pas de conférence presse théâtrale, pas de promesse de révolution immédiate. HSBC a choisi une approche volontairement progressive. Le déploiement a démarré par un périmètre restreint : transferts entre particuliers et paiements marchands uniquement. L’accès se fait par vagues successives afin d’éviter toute saturation des systèmes internes de la banque. Cette prudence n’est pas anodine. Elle traduit la volonté de construire la confiance avant d’élargir le champ des possibles.
RedCoin, aussi désigné sous le ticker RCHKD, est échangeable un contre un contre le dollar de Hong Kong. Ses réserves sont isolées, ce qui signifie qu’elles ne se confondent pas avec les autres actifs de la banque. Pour l’instant, le jeton reste confiné dans l’écosystème HSBC. Il ne circule pas librement sur les plateformes d’échange externes ni dans des wallets tiers. C’est précisément ce qui le distingue des grands noms du secteur comme l’USDT de Tether ou l’USDC de Circle.
La priorité de la première phase est d’assurer un service stable, d’éviter des contraintes supplémentaires pour les clients et de gagner leur confiance.
Lawrence Li, responsable de PayMe
Avant d’ouvrir le service au public, la banque a testé le dispositif en interne avec près d’une centaine d’employés. Les plafonds de transactions du wallet RedCoin restent identiques à ceux des wallets en dollars de Hong Kong déjà présents dans PayMe. Cette continuité évite toute friction côté utilisateur. Mettre à jour l’application, sélectionner le nouveau wallet et envoyer de l’argent suffit. L’expérience reste familière.
Ce qui change réellement pour l’utilisateur
Sur le plan visible, presque rien ne bouge. L’interface de PayMe conserve ses repères habituels. Les gestes du quotidien restent les mêmes. Pourtant, sous le capot, le solde circule désormais sous forme de jeton émis par une banque titulaire d’une licence spécifique. Lorsqu’un client règle un restaurant qui accepte PayMe, le paiement s’effectue en RCHKD. Pour le commerçant, les délais de règlement et les conditions restent ceux d’un paiement classique. Aucun coût supplémentaire, aucune adaptation technique particulière n’est exigée. Plus de 100 000 marchands acceptent déjà l’application dans la région.
Cette discrétion est voulue. HSBC souhaite que le stablecoin s’installe naturellement dans les habitudes plutôt que d’imposer un changement de comportement. Le client n’a pas besoin de comprendre la technologie blockchain pour en profiter. Il bénéficie simplement d’un transfert instantané adossé à une monnaie fiduciaire locale et supervisé par un acteur bancaire de premier plan.
Les points essentiels du lancement de RedCoin
- Adossement strict un pour un au dollar de Hong Kong avec réserves isolées
- Accès progressif pour plus de 3,3 millions d’utilisateurs PayMe
- Aucun nouveau compte ni solde minimum exigé
- Plafonds de transaction identiques aux wallets classiques en HKD
- Confinement volontaire dans l’écosystème HSBC pour l’instant
Deux licences seulement délivrées par la HKMA
Le contexte réglementaire explique en grande partie la position de HSBC. Le 10 avril 2026, la Hong Kong Monetary Authority a délivré ses premières licences d’émetteur de stablecoins. Seuls deux établissements les ont obtenues : HSBC et Anchorpoint Financial. Cette dernière est une coentreprise réunissant Standard Chartered Hong Kong, HKT et Animoca Brands. Anchorpoint a lancé en août son propre jeton, l’HKDAP, destiné principalement aux usages institutionnels.
HSBC se retrouve donc dans une situation rare. Sur le terrain grand public, le terrain est presque libre. La banque peut construire une offre de stablecoin bancaire sans devoir affronter immédiatement une concurrence féroce de la part d’autres établissements locaux. Cette fenêtre d’opportunité n’est pas anodine. Elle permet de tester, d’ajuster et de consolider la confiance avant que d’autres acteurs n’entrent dans la course.
Une stratégie qui va bien au-delà des paiements
Si la première phase se concentre sur les transferts entre particuliers et les paiements marchands, HSBC a déjà dessiné la suite. Le groupe prévoit d’intégrer RedCoin à son application bancaire hongkongaise d’ici la fin de l’année 2026. L’objectif est clair : permettre des souscriptions instantanées à des fonds monétaires tokenisés. Le seuil d’entrée annonce déjà une démocratisation : à partir de 100 dollars de Hong Kong seulement, soit environ 12,75 euros.
Un règlement d’investissement classique peut prendre des jours, mais souscrire à des fonds tokenisés via un stablecoin permet un règlement instantané et abaisse fortement le seuil d’entrée.
John O’Neill, directeur général des actifs numériques et des monnaies chez HSBC
Cette perspective change la donne. Aujourd’hui, investir dans certains produits monétaires implique des délais de règlement qui peuvent s’étaler sur plusieurs jours. Avec un stablecoin émis par la banque elle-même, le cycle se raccourcit drastiquement. Le client peut entrer et sortir de positions avec une fluidité inédite. Pour les porteurs de capitaux, même modestes, l’accès à des produits jusqu’ici réservés devient plus simple.
Ce que RedCoin n’est pas (encore)
Deux éléments restent volontairement flous. La blockchain d’émission n’a pas été communiquée. L’accès à des wallets extérieurs n’est pas évoqué non plus. Ces absences ne sont pas des oublis. Elles traduisent un choix stratégique. Pour l’instant, RedCoin fonctionne comme une infrastructure de paiement interne plutôt que comme un actif librement échangeable. Il n’est pas conçu pour circuler sur les marchés crypto mondiaux. Il n’est pas non plus pensé comme un concurrent direct des stablecoins décentralisés ou des tokens émis par des sociétés purement crypto.
Cette approche fermée présente des avantages. Elle permet un contrôle strict des flux, une conformité réglementaire plus simple à assurer et une expérience utilisateur homogène. Elle présente aussi des limites. Tant que le jeton reste enfermé dans l’écosystème HSBC, son utilité reste liée à la taille et à la diversité de cet écosystème. L’ouverture progressive vers d’autres applications bancaires du groupe constitue la prochaine étape logique.
L’expérience déjà accumulée par HSBC
HSBC n’arrive pas en terrain inconnu. La banque revendique déjà 8,3 milliards de dollars d’émissions obligataires numériques accompagnées dans le monde. Ses produits d’or tokenisé totalisent 2,5 milliards de dollars échangés à ce jour. Elle s’appuie également sur la plateforme Orion pour les obligations institutionnelles et propose un service de dépôts tokenisés destiné aux gros paiements. RedCoin s’inscrit donc dans une trajectoire plus large d’exploration des actifs numériques par l’établissement.
Cette expérience institutionnelle nourrit la crédibilité du projet grand public. Les équipes connaissent déjà les enjeux de tokenisation, de conservation et de règlement. Elles savent aussi ce que signifie travailler sous le regard des régulateurs. Le passage du monde institutionnel vers le retail constitue néanmoins un défi différent. Les attentes de simplicité, de disponibilité et de confiance sont plus élevées lorsqu’il s’agit de millions d’utilisateurs individuels.
Pourquoi Hong Kong mise sur les stablecoins réglementés
Hong Kong a choisi une voie claire. Plutôt que de laisser le marché des stablecoins se développer dans une zone grise, la Hong Kong Monetary Authority a instauré un régime de licences. Seuls les acteurs répondant à des critères stricts de réserves, de gouvernance et de transparence peuvent émettre. Cette approche contraste avec d’autres juridictions qui ont adopté des postures plus attentistes ou purement restrictives.
En délivrant seulement deux licences au départ, le régulateur a privilégié la qualité à la quantité. Il observe comment ces premiers émetteurs se comportent avant d’envisager d’élargir le cercle. Pour HSBC, cela signifie une responsabilité particulière. Les performances et la solidité de RedCoin influenceront probablement l’attitude future des autorités monétaires locales à l’égard d’autres candidats.
Comparaison avec les modèles existants
Les stablecoins les plus connus aujourd’hui sont émis par des sociétés crypto. Ils circulent librement entre wallets, plateformes d’échange et protocoles DeFi. Leur force réside dans leur interopérabilité. Leur faiblesse réside parfois dans la transparence des réserves ou dans la dépendance à des juridictions multiples. RedCoin inverse le modèle. L’émetteur est une banque réglementée. Les réserves sont isolées et supervisées. En contrepartie, la liberté de circulation est volontairement limitée.
Ce choix correspond à une vision différente de l’utilité d’un stablecoin. Ici, l’objectif n’est pas de créer un actif de trading ou un véhicule d’arbitrage. Il s’agit d’améliorer l’efficacité des paiements et, demain, des souscriptions à des produits d’investissement. Le jeton devient une couche technique au service d’usages bancaires classiques plutôt qu’un produit crypto autonome.
Les prochaines étapes à surveiller
Plusieurs indicateurs permettront de juger du succès de cette première phase. Le taux d’activation du wallet RedCoin parmi les utilisateurs PayMe constituera un premier signal. La fréquence d’utilisation pour les paiements marchands en sera un autre. Enfin, la capacité de HSBC à maintenir un service fluide pendant la montée en charge progressive sera observée de près.
D’ici la fin 2026, l’intégration dans l’application bancaire principale et l’ouverture des souscriptions à des fonds monétaires tokenisés marqueront un tournant. Si ces fonctionnalités rencontrent un succès, RedCoin pourrait devenir bien plus qu’un simple moyen de paiement. Il deviendrait alors une porte d’entrée vers une gamme élargie de services financiers tokenisés, accessibles avec des montants modestes et des délais de règlement réduits à presque rien.
Un modèle qui pourrait inspirer d’autres banques
D’autres établissements observent attentivement l’expérience hongkongaise. Lancer un stablecoin sous licence bancaire présente des avantages en matière de confiance et de conformité. Cela impose aussi des contraintes fortes. Les banques doivent prouver la solidité de leurs réserves, garantir l’isolation des actifs et offrir une expérience client irréprochable. HSBC avance sur un chemin encore peu fréquenté. Les enseignements tirés de RedCoin pourraient influencer les stratégies d’autres groupes bancaires dans la région et au-delà.
Mastercard, de son côté, insiste régulièrement sur l’importance de la sécurité dans le développement des monnaies numériques. Les acteurs traditionnels de la finance cherchent à accompagner cette transition plutôt qu’à la subir. Le lancement de RedCoin s’inscrit dans ce mouvement plus large où les banques tentent de reprendre la main sur une partie de l’innovation jusqu’ici dominée par les acteurs purement crypto.
Les questions qui restent ouvertes
Plusieurs interrogations demeurent. Quelle blockchain sera finalement utilisée pour l’émission ? HSBC ouvrira-t-elle un jour l’accès à des wallets externes ? Le jeton restera-t-il exclusivement réservé aux clients du groupe ou pourra-t-il circuler plus largement dans l’écosystème financier hongkongais ? Les réponses à ces questions détermineront si RedCoin reste une innovation interne ou s’il devient un standard local.
La banque a déjà ouvert le second chapitre après l’annonce du nom fin septembre 2026. Les chiffres d’activation et d’utilisation diront si ce stablecoin bancaire dépasse la simple amélioration des paiements dans PayMe. Pour l’instant, HSBC a posé les bases d’une offre mesurée, progressive et profondément ancrée dans le cadre réglementaire local. C’est peut-être précisément cette prudence qui pourrait faire la différence sur le long terme.
Une évolution plus large des paiements numériques
Le cas de RedCoin illustre une tendance de fond. Les banques cherchent à moderniser leurs infrastructures de paiement sans rompre avec les cadres de confiance qui font leur force. Les stablecoins réglementés offrent une voie médiane. Ils permettent d’introduire les avantages de la tokenisation – rapidité, programmabilité, réduction des intermédiaires – tout en conservant un ancrage solide dans la monnaie fiduciaire et la supervision prudentielle.
À Hong Kong, cette expérimentation prend une dimension particulière. La place financière asiatique a toujours cherché à concilier innovation et stabilité. En autorisant un nombre limité d’émetteurs bancaires, les autorités monétaires testent un modèle qui pourrait, s’il réussit, inspirer d’autres centres financiers. HSBC, avec sa taille et son implantation locale, dispose des moyens pour mener cette expérience à une échelle significative.
Ce que cela signifie pour les utilisateurs de PayMe
Pour les 3,3 millions d’utilisateurs de PayMe, le changement reste pour l’instant subtil. Ils disposent d’une nouvelle option de wallet. Les transferts entre particuliers et les paiements chez les marchands partenaires fonctionnent comme avant, avec la promesse d’une infrastructure sous-jacente plus moderne. Demain, lorsqu’ils pourront souscrire à des fonds monétaires tokenisés directement depuis leur application bancaire, l’utilité de RedCoin deviendra plus tangible.
L’absence de solde minimum et de formalités supplémentaires constitue un atout. L’adoption n’est pas freinée par des barrières d’entrée artificielles. Chacun peut tester le service à son rythme. Cette accessibilité contraste avec certaines offres crypto qui exigent parfois des démarches plus complexes ou des connaissances techniques préalables.
La place des réserves isolées
L’isolation des réserves constitue un point central du dispositif. Chaque unité de RedCoin en circulation doit être adossée à un montant équivalent en dollars de Hong Kong ou en actifs de haute qualité détenus séparément. Cette séparation protège les détenteurs en cas de difficultés éventuelles de la banque émettrice. Elle répond aussi aux exigences du régulateur. La confiance dans un stablecoin repose en grande partie sur la certitude que les réserves existent réellement et restent disponibles.
HSBC n’a pas encore détaillé publiquement la composition exacte de ces réserves ni la fréquence des attestations indépendantes. Ces éléments constitueront des points d’attention importants dans les mois à venir. La transparence sur ce sujet nourrira ou érodera la confiance des utilisateurs et des observateurs du marché.
Un calendrier qui s’étend jusqu’à fin 2026
Le déploiement actuel ne constitue que la première étape. L’intégration dans l’application bancaire principale d’ici la fin de l’année 2026 élargira considérablement le champ des usages. Les souscriptions instantanées à des fonds monétaires tokenisés représentent une innovation concrète pour les clients particuliers. Elles abaissent le seuil d’accès à des produits jusqu’ici parfois perçus comme réservés à une clientèle plus aisée ou plus experte.
Si cette deuxième phase se déroule comme prévu, RedCoin pourrait rapidement dépasser le statut de simple moyen de paiement. Il deviendrait alors un outil d’accès à une gamme de services financiers modernisés. La vitesse de règlement et la réduction des frictions administratives constituent des arguments de poids dans un environnement où les clients comparent de plus en plus les offres en fonction de leur fluidité.
Regarder au-delà de Hong Kong
Bien que RedCoin soit pour l’instant centré sur le marché hongkongais, l’expérience nourrit une réflexion plus globale au sein de HSBC. Le groupe opère dans de nombreux pays. Les enseignements tirés de ce lancement pourront éventuellement être adaptés à d’autres juridictions qui mettront en place des cadres réglementaires similaires. Chaque marché présente ses spécificités, mais les principes de réserves isolées, de déploiement progressif et d’ancrage dans les applications existantes pourraient se retrouver ailleurs.
Pour l’heure, l’attention reste concentrée sur Hong Kong. Les prochains mois diront si les utilisateurs s’emparent réellement de cette nouvelle possibilité. Les chiffres d’activation, de volume de transactions et de satisfaction client constitueront les véritables indicateurs de succès. HSBC a posé les fondations. C’est maintenant au marché de répondre.
Dans un secteur où les annonces spectaculaires sont fréquentes, ce lancement se distingue par sa sobriété. Pas de promesses excessives, pas de calendrier irréaliste. Juste un déploiement mesuré, appuyé sur une licence réglementaire solide et intégré dans une application déjà largement adoptée. Cette approche pourrait bien constituer le modèle le plus durable pour faire entrer les stablecoins dans le quotidien des utilisateurs bancaires classiques.
RedCoin n’est pas encore un actif crypto mondial. Il n’est pas non plus une monnaie numérique de banque centrale. C’est un outil intermédiaire, conçu par une banque pour ses clients, sous le regard d’un régulateur attentif. Son évolution dans les mois et années à venir offrira un cas d’étude précieux sur la manière dont les établissements traditionnels peuvent s’approprier les technologies de tokenisation sans renoncer à leurs fondamentaux de stabilité et de confiance.


