



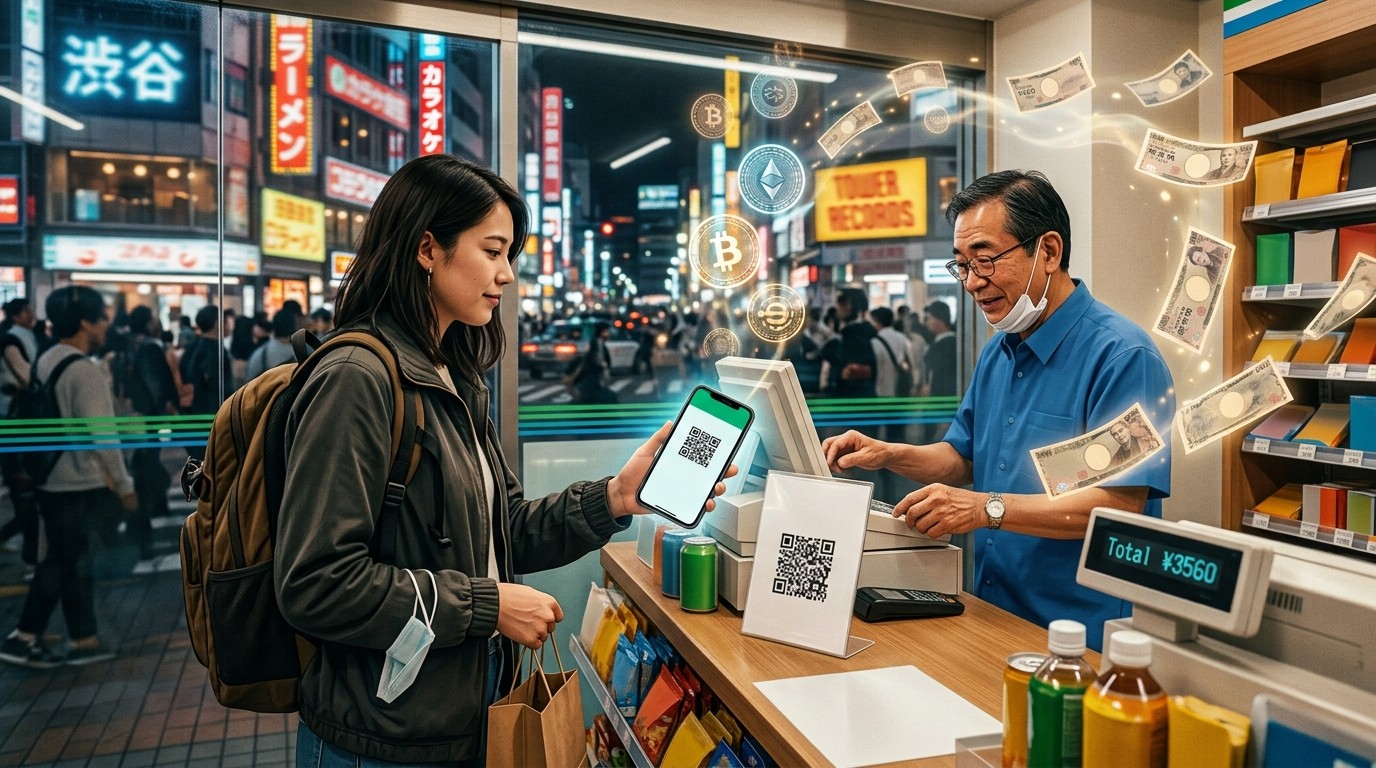


Imaginez un voyageur qui débarque à Tokyo avec un portefeuille numérique déjà chargé, sans passer par le change de l’aéroport ni par une carte locale. Le 30 septembre 2026, ce scénario cesse d’être une promesse lointaine. Binance Pay ouvre, pour des utilisateurs étrangers éligibles, l’accès à des millions de commerces déjà branchés sur PayPay, le géant japonais du paiement sans contact. Le commerçant, lui, continue de recevoir des yens. L’actif numérique reste du côté de la plateforme et du réseau d’interconnexion. Cette bascule paraît simple. Elle raconte en réalité une bataille plus large : celle de la crypto qui veut entrer dans le quotidien sans forcer le commerçant à devenir banquier d’un token.
Un pont discret entre crypto et caisse japonaise
Le cœur de l’annonce n’est pas un nouveau terminal posé sur le comptoir d’un ramen-ya. C’est un raccordement. Le réseau HIVEX relie l’application de paiement de la plateforme mondiale au QR déjà installé chez les enseignes partenaires de PayPay. Le client scanne le code du magasin, ou montre le sien. Le marchand valide comme d’habitude. Derrière l’écran, la conversion et le règlement s’opèrent ailleurs. Cette architecture évite de reconstruire le commerce de détail japonais autour d’une monnaie volatile.
Environ 48 millions d’utilisateurs Binance Pay, répartis dans plus de cent pays et territoires, sont présentés comme potentiellement concernés, à condition d’être de passage et non résidents. Les habitants du Japon restent hors du périmètre de ce lancement. La distinction n’est pas un détail marketing. Elle révèle la manière dont le pays ouvre le robinet des usages numériques tout en préservant un cadre domestique déjà saturé de règles, de licences et d’alliances capitalistiques.
Notre intégration avec PayPay reflète une vision partagée : rendre les paiements plus fluides, plus transfrontaliers et plus accessibles pour les voyageurs qui visitent le pays.
Thomas Gregory, vice-président paiements et fiat de Binance
Ce que change vraiment le 30 septembre
Avant cette date, un visiteur pouvait déjà payer au Japon avec des cartes internationales, des applications asiatiques connectées via le même tuyau HIVEX, ou du cash encore très présent dans certains quartiers. La nouveauté, c’est la source des fonds. L’acheteur peut désormais puiser dans des actifs numériques détenus sur son compte Binance, puis solder un repas, une chambre ou un souvenir comme s’il utilisait un portefeuille local. Le commerçant n’a pas à ouvrir un wallet, ni à surveiller un cours, ni à déclarer une encaissement en crypto.
Le parcours utilisateur reste volontairement banal. Là où le flux PayPay est pris en charge, deux gestes suffisent : scanner le QR du marchand depuis Binance Pay, ou afficher un code que le personnel lit à la caisse. La confirmation remonte dans l’outil PayPay for Business. Pour le vendeur, la journée ressemble à n’importe quelle autre. C’est précisément le point stratégique. Les réseaux qui réussissent au Japon sont ceux qui se fondent dans le geste déjà appris, pas ceux qui demandent une formation de cinq minutes au rush du déjeuner.
Ce que le lancement inclut, et ce qu’il laisse de côté.
- Accès réservé aux visiteurs étrangers éligibles, identifiés et provenant d’une juridiction où Binance Pay fonctionne.
- Règlement marchand en yen japonais, pas en actif numérique.
- Usage possible dans la restauration, le commerce, l’hébergement et d’autres points déjà compatibles PayPay.
- Exclusion des résidents japonais pour cette première vague du 30 septembre.
- Aucune obligation, pour beaucoup d’enseignes, de déposer un dossier séparé afin d’accepter le flux HIVEX.
HIVEX, le tuyau invisible qui fait tout basculer
PayPay présente HIVEX comme un service destiné aux visiteurs : des applications de paiement étrangères déjà autorisées peuvent s’adosser au QR des commerçants partenaires. L’intérêt pour une enseigne est évident. Elle n’a pas à signer un contrat distinct avec chaque wallet d’Asie, d’Europe ou du Moyen-Orient. Un seul raccordement ouvre plusieurs sources de clientèle. Binance Pay n’est donc pas le premier arrivé sur ce rail. Il en change toutefois la nature, parce que l’argent de départ n’est plus forcément une monnaie bancaire classique.
Plus tôt en septembre, le même réseau avait déjà accueilli les paiements QR d’UnionPay pour les voyageurs utilisant l’application du réseau chinois. Après cette étape, PayPay indiquait que son tissu marchand pouvait recevoir des flux issus de 36 services cashless étrangers, couvrant 17 pays et territoires. Selon l’entreprise, ces zones représentaient environ 80 % des visiteurs internationaux du Japon. Le raccordement crypto s’insère dans une stratégie déjà rodée : capter le touriste là où il paie déjà, plutôt que de lui imposer un nouvel outil local dès la sortie de l’avion.
Cette logique d’agrégation explique pourquoi le discours officiel insiste tant sur la continuité. Le commerçant voit un paiement PayPay. Le voyageur voit son application habituelle. HIVEX occupe l’espace du milieu, celui que le grand public ne nomme jamais mais qui décide si un usage reste un gadget ou devient un réflexe. Sans ce milieu, Binance devrait démarcher un à un les restaurants de Shinjuku, les hôtels d’Osaka et les boutiques de Kyoto. Avec lui, le réseau existant fait le travail de distribution.
Le yen d’abord, la crypto ensuite
Le détail le plus politique de l’annonce tient en une phrase : le marchand est payé en yen. Cette phrase rassure le fisc, le comptable, l’assureur et le gérant d’une épicerie de quartier. Elle évite aussi un débat explosif sur la volatilité affichée à la caisse. Si le client paie avec un actif qui bouge de trois pour cent dans l’après-midi, le magasin n’a pas à porter ce risque. La conversion se joue en amont, du côté de la plateforme et de l’infrastructure de paiement.
Ce choix n’est pas original dans l’industrie. Partout où la crypto cherche à devenir un moyen de paiement de masse, le schéma gagnant consiste à cacher la complexité. Le client croit dépenser un token. Le vendeur encaisse une monnaie fiduciaire. Les intermédiaires absorbent le change, la conformité et parfois le float. Au Japon, ce schéma tombe sur un terreau particulier : un pays où le cashless a explosé sans que le cash disparaisse, et où la confiance dans le yen reste un pilier psychologique autant qu’économique.
On comprend alors pourquoi Binance insiste sur l’idée de paiement familier. Thomas Gregory présente le Japon comme l’une des destinations les plus avancées pour les paiements connectés et sans espèces. L’argument n’est pas seulement touristique. Il dit que le pays possède déjà la densité de QR, la culture du scan et le volume de visiteurs nécessaires pour tester un usage frontalier sans reconstruire toute la chaîne.
Pourquoi les résidents restent à la porte
Exclure les résidents japonais peut sembler contre-intuitif. La base locale de PayPay dépasse les dizaines de millions d’utilisateurs. Binance Japan existe. Une alliance capitalistique relie déjà les deux univers. Pourtant le service du 30 septembre vise explicitement le visiteur. Cette frontière protège probablement plusieurs équilibres à la fois : le régime applicable aux résidents, les produits déjà proposés par la filiale japonaise, et la séparation entre un usage touristique branché sur un compte international et un usage domestique soumis à d’autres contraintes.
Pour le voyageur, la règle est claire. Il doit venir d’une zone où Binance Pay est disponible. Il doit avoir achevé le parcours d’identité de la plateforme. Il n’est pas un client Binance Japan qui recycle son solde local vers la caisse du konbini. Cette architecture à deux vitesses n’est pas un accident. Elle permet d’ouvrir une vitrine internationale sans mélanger immédiatement les tuyaux réglementaires du marché intérieur.
Elle crée aussi une inégalité d’expérience que les observateurs locaux ne manqueront pas de commenter. Un touriste peut, sous conditions, solder un sushi avec un actif numérique. Un salarié de Yokohama, lui, continue d’utiliser PayPay Money, points, cartes et virements classiques. Le paradoxe n’est qu’apparent. Le Japon expérimente souvent d’abord sur les flux internationaux, plus faciles à isoler, avant d’étendre ou de refuser un usage aux ménages.
Une alliance qui ne date pas de ce matin
Le rapprochement PayPay–Binance a une généalogie. En octobre 2025, PayPay, filiale de l’univers SoftBank, a pris une participation de 40 % dans Binance Japan, dans le cadre d’une alliance capitalistique et commerciale. À l’époque, PayPay affichait plus de 70 millions d’utilisateurs au Japon. L’objectif déclaré était de croiser un réseau cashless déjà dominant et des services d’actifs numériques. Les premiers fruits n’étaient pas le paiement chez le commerçant, mais la circulation de l’argent entre les deux univers.
Les utilisateurs de Binance Japan ont d’abord pu acheter des crypto-actifs avec PayPay Money et des points PayPay, puis rapatrier le produit de ventes vers PayPay. En avril 2026, le lien s’est resserré : dépôt de yens via PayPay Money avant de passer un ordre. En août, les plafonds de dépôt instantané ont grimpé. Le plafond sur 24 heures est passé de 300 000 à 1 million de yens. Sur 30 jours, il est monté de 1 à 2 millions de yens. On voit la méthode : d’abord faire entrer et sortir le yen, ensuite seulement le faire circuler en boutique pour une autre population.
Le service HIVEX du 30 septembre s’adresse donc à un public différent de celui de la filiale locale. Il complète le puzzle plutôt qu’il ne le répète. D’un côté, le résident japonais peut, dans le cadre de Binance Japan, relier son argent PayPay à des ordres d’échange. De l’autre, le visiteur étranger peut dépenser un solde crypto international dans le réseau physique de PayPay. Deux portes, deux règles, un même nom commercial qui circule dans la presse.
Le Japon comme laboratoire du paiement hybride
Le pays n’attendait pas Binance pour tester la rencontre entre actifs numériques et caisses existantes. En août, l’enseigne de convenience stores Lawson a expérimenté des paiements en stablecoins JPYC, USDC et USDT dans deux points de vente tokyoïtes. Le principe était radicalement concret : le client montrait un code-barres issu d’un wallet compatible, le personnel le lisait avec le registre habituel, sans terminal crypto dédié. Lawson a indiqué vouloir juger la vitesse, la stabilité et l’impact sur l’organisation du magasin avant d’imaginer un déploiement plus large.
En juillet, JCB s’était associé à Circle pour tester l’USDC sur des transferts de trésorerie internes et, à terme, des paiements marchands. La première étape visait les mouvements transfrontaliers de l’émetteur lui-même, avant une éventuelle bascule vers le commerce de détail. Ces essais dessinent une carte mentale : le Japon n’interdit pas d’imaginer la crypto à la caisse, mais il la fait entrer par des portes étroites, mesurées, souvent séparées du grand public résident.
Binance Pay emprunte une troisième voie. Ni pilote limité à deux magasins, ni simple test de trésorerie interentreprises. Une ouverture nationale, adossée à un réseau déjà massif, mais filtrée par le statut de visiteur. C’est moins spectaculaire qu’un slogan sur « la fin du yen », et plus réaliste. Les révolutions de paiement au Japon ressemblent rarement à des raz-de-marée. Elles ressemblent à des couches successives collées sur une infrastructure déjà dense.
Ce que cela dit de la stratégie mondiale de Binance
La plateforme ne présente plus le paiement comme un accessoire du trading. Un document de recherche publié en avril indiquait que Binance Pay touchait plus de 21 millions de commerçants dans le monde et s’était déjà branché sur des réseaux domestiques, dont Pix au Brésil. Le QR y joue un rôle central. L’idée est de rendre l’actif numérique dépensable et transférable, pas seulement coté. Le Japon s’inscrit dans cette carte : trouver le rail local, s’y greffer, laisser le commerçant parler sa langue monétaire.
Cette stratégie a une faiblesse et une force. La faiblesse, c’est la dépendance aux agrégateurs et aux règles nationales. Si HIVEX, PayPay ou le régulateur referme une vanne, l’usage s’arrête sans que Binance possède le dernier kilomètre. La force, c’est la vitesse. Inutile de recruter un réseau d’acceptation boutique par boutique dans l’un des tissus commerciaux les plus denses de la planète. On emprunte celui qui existe déjà, on le habille d’un récit voyageur, on mesure l’adoption.
Le pari est aussi réputationnel. Après des années où le nom Binance évoquait surtout l’échange, les volumes et les conflits réglementaires, le paiement offre une autre photographie : celle d’un outil de voyage, presque banal, presque invisible. Plus l’usage se fond dans PayPay, moins il ressemble à une opération spéculative. C’est une manière de normaliser la marque dans un pays prudent, sans demander au grand public local de devenir trader.
Le geste du voyageur, minute par minute
Reprenons la scène. Un visiteur éligible ouvre Binance Pay dans un quartier commerçant. Le restaurant affiche un QR PayPay. Il scanne. Son solde d’actifs supportés permet de couvrir l’addition. La confirmation arrive des deux côtés. Personne derrière le comptoir n’a besoin de prononcer le mot bitcoin. Le ticket de caisse parle yen. Le touriste, lui, a évité une file au bureau de change et une commission de carte parfois opaque.
Là où le magasin préfère scanner le client, l’application affiche un code. Le personnel fait le geste qu’il connaît déjà. PayPay for Business enregistre l’opération comme un flux HIVEX, proche d’un encaissement ordinaire. Les enseignes éligibles n’ont souvent aucune demande supplémentaire à déposer. Elles peuvent toutefois désactiver le service dans leurs paramètres. Cette option de sortie est un détail de gouvernance. Elle dit aux commerçants : vous n’êtes pas prisonniers d’un rail étranger.
Reste la question du support d’actifs. Le discours public insiste sur des paiements « financés en crypto » depuis le compte Binance, sans transformer le commerçant en dépositaire. Autrement dit, la liste précise des tokens utilisables, les éventuels spreads et les délais de conversion appartiennent à l’expérience utilisateur de la plateforme, pas à l’affichage de la caisse. Pour le lecteur voyageur, le conseil le plus raisonnable est banal : vérifier avant le départ que le compte est vérifié, que Binance Pay est disponible depuis son pays, et que le solde utile n’est pas coincé sur un actif non pris en charge au moment du paiement.
Derrière le QR, une économie du tourisme
Le Japon a retrouvé une pression touristique intense. Les files devant certains sanctuaires, la saturation des trains vers Kyoto, la chasse aux expériences « authentiques » : tout cela alimente une demande de paiement simple, immédiat, compréhensible malgré la barrière de la langue. Un QR universel réduit les malentendus. Un réseau qui agrège 36 services étrangers avant même l’arrivée de Binance Pay montre que le pays a déjà choisi cette voie.
Dans ce contexte, la crypto n’est pas d’abord un manifeste politique. Elle est une réserve de valeur mobile pour une minorité de voyageurs qui vivent déjà une partie de leur trésorerie sur des plateformes. Leur convertir cette réserve en pouvoir d’achat local, sans friction excessive, peut augmenter le panier moyen dans des zones où le change traditionnel reste cher ou mal commode. Ce n’est pas une révolution de la demande intérieure. C’est un lubrifiant pour une clientèle internationale déjà équipée.
Les commerçants y trouvent un argument d’accueil. Servir le visiteur avec l’outil qu’il ouvre déjà dans l’avion évite de perdre une vente pour cause de carte refusée ou de distributeur capricieux. Puisque le yen arrive au bout du tuyau, le risque de change ne s’invite pas dans la comptabilité du soir. Le calcul est froid, presque administratif. C’est souvent ainsi que les innovations de paiement s’installent : par la suppression d’un irritant, pas par un discours sur la liberté monétaire.
Ce que le lancement ne résout pas
Un QR commun ne supprime pas les questions de conformité. Qui porte la responsabilité si un paiement est contesté ? Comment s’articulent les obligations de connaissance client entre une plateforme mondiale et un réseau japonais ? Que se passe-t-il si un actif utilisé en amont fait l’objet d’une restriction ultérieure ? L’annonce du 30 septembre ne clôt pas ces dossiers. Elle les déplace hors du champ de vision du caissier.
Elle ne règle pas non plus le débat intérieur sur la place des stablecoins dans le commerce de détail. Lawson teste. JCB explore. Les régulateurs observent. Binance Pay, dans cette séquence, ne prétend pas devenir le rail domestique du ménage japonais. Il se contente d’occuper la niche voyageur, là où l’argument « borderless » sonne juste et où l’exclusion des résidents réduit la surface de friction politique.
Enfin, l’usage dépendra de détails prosaïques : couverture réelle des commerces visités par les touristes, clarté de l’interface, incidents de réseau aux heures de pointe, pédagogie dans les aéroports. Un service peut être techniquement ouvert et socialement invisible. Le QR est déjà partout. Encore faut-il que le visiteur sache qu’il a le droit de l’utiliser avec Binance Pay, et que le personnel ne bloque pas le geste par habitude ou par méconnaissance.
Trois lectures possibles de la même annonce.
- Lecture touristique : un moyen de plus de dépenser sans change ni carte capricieuse.
- Lecture industrielle : la preuve que les réseaux QR locaux restent le vrai goulot d’étranglement.
- Lecture réglementaire : une ouverture soigneusement cantonnée aux non-résidents pour limiter le risque politique.
PayPay, infrastructure autant que marque
On parle souvent de PayPay comme d’une application. Il faut aussi le voir comme une infrastructure nationale de fait. Des dizaines de millions d’utilisateurs, un maillage marchand immense, une culture du code déjà installée dans la restauration comme dans les chaînes. Quand une telle infrastructure accepte d’ouvrir une porte aux wallets étrangers, elle devient un standard de passage. HIVEX n’est alors plus un produit de niche. C’est une politique d’accueil monétaire déguisée en fonctionnalité.
Le commerçant n’a pas besoin de comprendre la différence entre un réseau bancaire chinois, une super-app régionale et un compte d’échange mondial. Il voit un flux compatible. Cette ignorance organisée est précieuse. Elle protège le temps de cerveau disponible à la caisse. Elle permet aussi à PayPay de rester le visage unique du paiement, même lorsque l’argent initial a voyagé sous une autre forme.
Pour Binance, accepter cette hiérarchie visuelle est un compromis intelligent. La marque n’apparaît pas nécessairement sur chaque ticket. En échange, elle gagne l’accès à un territoire où construire un réseau propriétaire aurait coûté des années. Dans les paiements, la vanité du logo vaut souvent moins que la densité des points d’acceptation.
Une leçon pour le reste de l’Asie et au-delà
D’autres places touristiques observent le même dilemme. Faut-il inventer un terminal crypto, ou s’accrocher au rail QR déjà dominant ? Le Japon répond avec une clarté presque brutale : on s’accroche. UnionPay est passé par HIVEX. Binance Pay emprunte le même chemin. Les stablecoins de Lawson tentent, eux, de parler directement à la caisse, mais dans un format pilote. Deux écoles coexistent. L’une agrège. L’autre expérimente au plus près du tiroir-caisse.
Les pays où un réseau local possède déjà la confiance des commerçants partiront probablement sur le modèle agrégateur. Ceux où le paiement mobile reste fragmenté pourront tenter des terminaux dédiés, au risque de l’adoption molle. Le cas japonais fascinera précisément parce qu’il combine prudence réglementaire, densité d’infrastructure et pression touristique. Peu de marchés offrent les trois en même temps.
On peut aussi y lire un message pour les stablecoins. S’ils veulent la caisse, ils devront soit devenir invisibles comme Binance Pay derrière le yen, soit convaincre des enseignes d’accepter un affichage et un règlement plus exposés, comme dans le test Lawson. Le grand public, lui, se moque du sous-jacent tant que le plat arrive et que le reçu est lisible.
Ce que les voyageurs devraient retenir concrètement
Le service est disponible à partir du 30 septembre 2026 pour les profils éligibles. Il ne transforme pas automatiquement tout le Japon en zone crypto. Il ouvre un droit d’usage là où le flux PayPay supporté existe. Avant un séjour, trois vérifications valent mieux qu’un discours. Le pays de résidence est-il couvert par Binance Pay ? L’identité est-elle validée ? Le commerçant visé accepte-t-il encore HIVEX, ou l’a-t-il désactivé ?
Il faudra aussi garder un plan B. Le cash n’a pas disparu. Les cartes internationales non plus. Un réseau peut connaître une interruption, une file peut rendre le scan malcommode, un établissement isolé peut rester hors maille. La maturité d’un moyen de paiement se mesure à sa capacité à coexister, pas à tout remplacer dès le premier jour.
- Vérifier l’éligibilité géographique et le statut de visiteur avant le départ.
- Préparer un solde utilisable plutôt que de découvrir un actif non accepté à la caisse.
- Conserver une carte ou des yens pour les zones encore hors parcours.
- Ne pas confondre ce service voyageur avec les produits réservés à Binance Japan.
Une banalisation calculée, pas une apothéose
On aurait tort de célébrer cet accord comme la victoire définitive de la crypto sur le yen. Le yen gagne même, à sa façon : c’est lui qui atterrit dans le tiroir. Ce qui avance, c’est l’idée qu’un actif numérique peut financer une consommation réelle sans forcer le commerçant à changer de métier. Cette idée-là circule déjà au Brésil avec Pix, dans d’autres corridors QR d’Asie, et maintenant dans le quotidien touristique japonais.
Le 30 septembre n’est donc pas une rupture théâtrale. C’est une couche supplémentaire posée sur une alliance déjà ancienne, un réseau déjà dense et une politique d’accueil cashless déjà en marche. Les phrases officielles parlent de fluidité et de frontierless. Les faits parlent d’éligibilité, d’identité vérifiée, de résidents exclus et de règlement local. Entre les deux, il y a précisément l’espace où se jouent les vrais paiements : discret, technique, presque ennuyeux. C’est souvent là qu’ils finissent par compter.
Dans les mois qui viennent, le vrai test ne sera pas le communiqué. Ce sera le nombre de voyageurs qui oseront scanner sans hésiter, le nombre de commerces qui laisseront HIVEX actif, et la capacité de la plateforme à traiter l’ordinaire aussi bien que l’exceptionnel. Si ces trois lignes tiennent, le Japon n’aura pas « adopté la crypto ». Il aura simplement ajouté une source de fonds à une caisse qui, elle, n’a jamais cessé de parler yen.


