


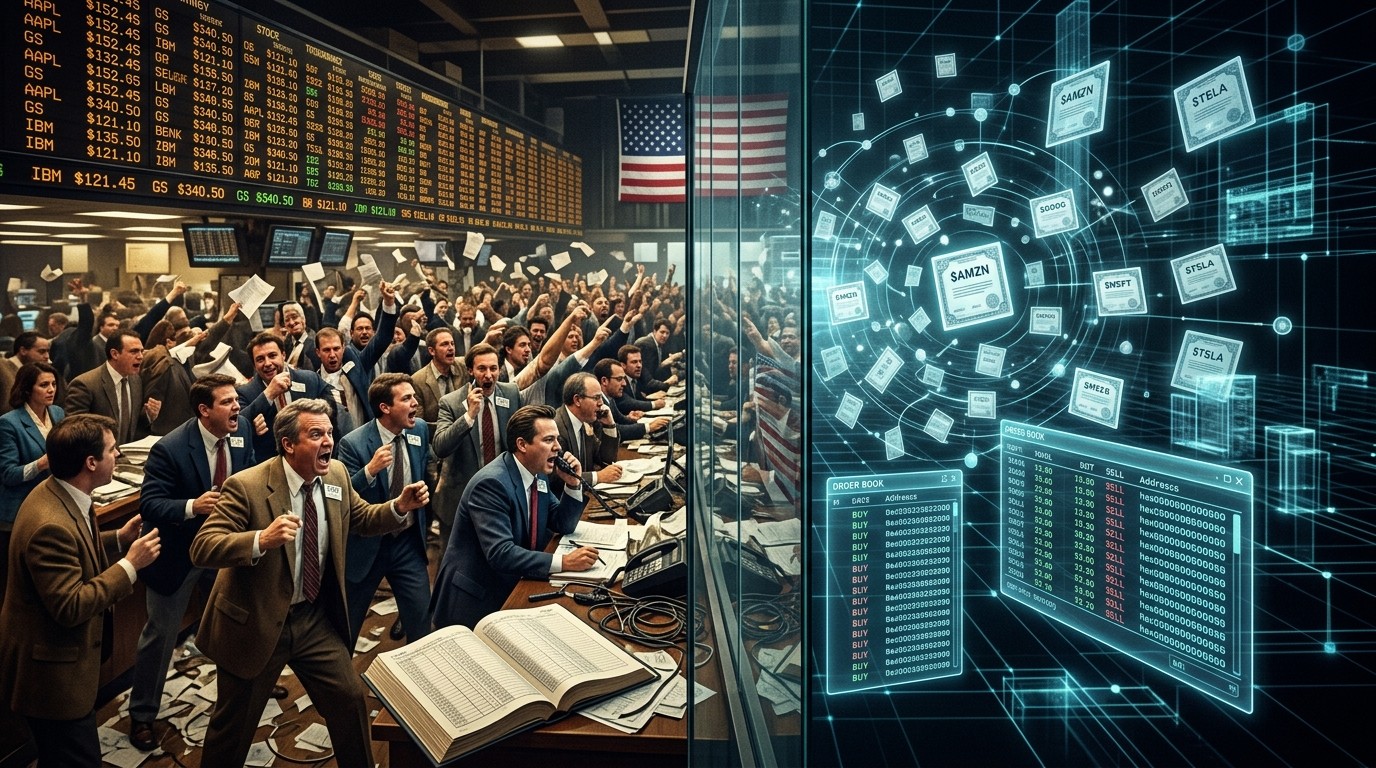


Et si la grande révolution des actions onchain se heurtait, aux États-Unis, à un mur plus banal que la technique : l’indifférence ? La Commission des valeurs mobilières américaine vient d’ouvrir une fenêtre de cinq ans pour expérimenter la négociation d’actions tokenisées de titres du National Market System. Sur le papier, l’annonce a tout d’un tournant. Dans les salles de marché, TD Cowen dresse un constat plus froid. Les investisseurs domestiques ont déjà un accès efficace aux actions cotées. Les émetteurs, dans leur grande majorité, ne se bousculent pas. Et lorsque l’on compare les volumes, ce n’est pas le jeton d’action qui attire l’attention. Ce sont les contrats perpétuels, ces instruments qui suivent le cours sans transférer la propriété.
Pourquoi Wall Street Reste Prudente Face Aux Actions Tokenisées
Reid Noch, vice-président chargé de la structure des marchés actions aux États-Unis chez TD Cowen, a consigné cette lecture dans une note publiée vendredi. Son diagnostic ne nie pas l’innovation. Il interroge son utilité immédiate pour un public qui dispose déjà de courtage bon marché, d’exécution électronique rapide et d’une liquidité profonde aux heures de séance. Tant que la chaîne de blocs n’apporte pas un avantage suffisamment net pour compenser une liquidité encore mince et une complexité opérationnelle supplémentaire, la demande intérieure risque de rester limitée, surtout dans la phase naissante du marché.
Les investisseurs américains ont déjà un accès efficace aux actions sous-jacentes. Les plateformes tokenisées doivent offrir un bénéfice convaincant pour compenser leur complexité opérationnelle et leur liquidité restreinte.
Reid Noch, TD Cowen
Ce jugement arrive juste après l’exemption conditionnelle de cinq ans dévoilée le 17 septembre par la SEC. Le dispositif autorise des lieux de négociation de titres tokenisés, sous conditions, à recourir à des teneurs de marché automatisés permissionnés et à des bassins de liquidité pour traiter des actions NMS tokenisées. Des fournisseurs de liquidité éligibles peuvent aussi bénéficier d’un allègement temporaire de certaines obligations d’enregistrement en tant que dealer. Chaque plateforme reste toutefois plafonnée, à la fois sur le nombre de titres supportés et sur les volumes qui transitent par le système.
Ce Que Change Vraiment L’exemption De Cinq Ans
L’exemption n’est pas un chèque en blanc. Elle ressemble davantage à un laboratoire réglementé. Les jetons admissibles doivent représenter des actions NMS et préserver l’intérêt économique, les dividendes, les droits de vote et les droits en cas de liquidation attachés au titre sous-jacent. Les produits synthétiques qui se contentent de suivre un cours, sans faire du détenteur un actionnaire, restent hors du cadre. Cette frontière n’est pas un détail juridique. Elle sépare nettement l’expérience américaine de nombreux produits offshore qui offrent une exposition économique sans droits sociaux.
Les contrats intelligents doivent être publics et auditables. Les opérateurs ont l’obligation de publier l’activité de négociation, les transactions avec des parties liées et les éléments clés de leur architecture. Une action tokenisée doit cesser d’être négociée dès que la place principale interrompt le titre sous-jacent. Autrement dit, l’ouverture technique vingt-quatre heures sur vingt-quatre ne l’emporte pas sur un halt officiel lié à la volatilité, à une communication d’entreprise ou à une décision de superviseur.
Ce que le cadre SEC impose concrètement
- Le jeton doit porter les mêmes droits économiques, de dividende, de vote et de liquidation que l’action.
- Les produits qui imitent seulement le prix, sans statut d’actionnaire, ne sont pas éligibles.
- L’émetteur est informé et dispose de trente jours pour s’opposer.
- Le trading tokenisé s’arrête si la place principale halt le titre.
- Les volumes et le nombre de lignes restent plafonnés pendant l’expérimentation.
Début septembre, la SEC a aussi proposé une refonte des règles applicables aux agents de transfert. Le projet touche les registres numériques de propriété, la cybersécurité, la protection des actifs et le recours à des prestataires technologiques. Ce point est central. L’agent de transfert tient le registre officiel des actionnaires, celui qui sert aux votes, aux dividendes, aux splittings et aux autres opérations sur titres. Sans alignement de ce registre, un jeton qui « représente » une action reste une promesse fragile.
Des Marchés Américains Déjà Trop Efficaces Pour Se Laisser Déloger
Le cœur de l’argument de TD Cowen n’est pas idéologique. Il est comparatif. Aux États-Unis, l’investisseur de détail comme l’institutionnel peut déjà acheter une action Nvidia, Microsoft ou Tesla en quelques clics, à bas coût, avec une exécution quasi instantanée pendant la séance. Les principales places ouvrent en général de 9 h 30 à 16 h, heure de l’Est, les jours ouvrés. Plusieurs courtiers proposent déjà des fenêtres de préouverture et de hors-séance. L’avantage d’un lieu blockchain ouvert la nuit, le week-end et les jours fériés perd donc une partie de son éclat pour le public domestique.
Les teneurs de marché automatisés, ou AMM, ne reproduisent pas un carnet d’ordres classique. Ils tarifient à partir de réserves d’actifs et de règles prédéfinies. En théorie, le marché reste ouvert en continu. En pratique, un bassin peu fourni peut produire des prix moins favorables, surtout lorsque moins de contreparties et de pourvoyeurs de liquidité sont actifs hors de la séance américaine. La qualité d’exécution dépend alors moins du slogan « 24/7 » que de la profondeur réelle du pool.
Cette observation est souvent sous-estimée dans les discours promotionnels. Un marché ouvert n’est pas forcément un marché bon. Si le spread se dégrade, si le glissement de prix augmente, si le règlement ajoute des frictions de garde, de fiscalité ou de conformité, l’investisseur rationnel revient vers Nasdaq, NYSE et les réseaux de courtage qu’il connaît. TD Cowen insiste sur ce point : la tokenisation doit battre un standard déjà élevé, pas seulement proposer une nouvelle enveloppe technologique.
Les Émetteurs Peuvent Dire Non, Et Beaucoup N’ont Pas Dit Oui
Avant qu’un tiers ne tokenise les actions d’une société, le cadre de la SEC exige que la plateforme notifie l’émetteur. L’entreprise dispose ensuite de trente jours pour s’opposer. Si elle le fait, la négociation ne peut pas avancer sous le régime d’exemption. Les sociétés cotées conservent donc une forme de contrôle sur la naissance d’une version blockchain de leur titre, même lorsque l’opérateur n’est pas lié à elles.
Selon Reid Noch, les échanges menés avec des dizaines d’émetteurs ont révélé un intérêt limité, en dehors des entreprises déjà proches de l’écosystème crypto. Le groupe consulté comprenait pourtant des sociétés à forte base d’actionnaires individuels. L’enthousiasme n’a pas suivi. Cette réticence n’est pas mystérieuse. Tokeniser, c’est accepter un nouveau canal de circulation du titre, de nouveaux intermédiaires, de nouvelles questions de registre, de communication et, parfois, de réputation.
Nos conversations avec des dizaines d’émetteurs ont montré une demande minimale, hors des sociétés déjà adjacentes à la crypto.
Reid Noch, TD Cowen
Figure offre un cas d’école utile précisément parce que la société se situe dans cette zone adjacente. Son action Nasdaq, FIGR, coexiste avec des titres natifs blockchain FGRS, présentés comme portant la même exposition économique et les mêmes droits de vote. Pendant la période de vingt-quatre heures examinée par TD Cowen, les actions classiques FIGR ont représenté 99,9 % du notionnel échangé. L’égalité des droits n’a pas suffi à déplacer une activité significative hors de la cote traditionnelle.
Ce chiffre mérite d’être lu sans triomphalisme ni dénigrement. Un échantillon d’une journée ne clôt pas le débat pour toujours. Il montre toutefois que, même lorsqu’une entreprise crypto-native propose deux rails parallèles, le rail historique capte encore presque tout le flux. Pour les sociétés plus éloignées du Web3, l’incitation à ouvrir ce second rail apparaît encore plus faible.
Liquidité, Coûts Et Horaires : Le Vrai Test Des Places Onchain
On entend souvent que la tokenisation va « démocratiser » l’accès aux actions américaines. Pour un résident des États-Unis déjà équipé d’un compte-titres, cette promesse sonne creux. Le goulot d’étranglement n’est pas l’accès. C’est éventuellement la fractionnalisation fine, le règlement instantané, la composabilité avec d’autres protocoles, ou la négociation hors des heures officielles. Encore faut-il que ces fonctions tiennent face aux coûts cachés.
Un AMM sous-capitalisé peut offrir une ouverture permanente et une exécution médiocre. Un investisseur qui vend un bloc un dimanche soir peut découvrir un prix moins bon que celui qu’il aurait obtenu le lundi à 10 h sur le marché principal. Si le bénéfice de la continuité horaire est mangé par le prix, l’argument s’effondre. TD Cowen le dit avec prudence, mais clairement : rester ouvert ne garantit pas une exécution favorable.
S’ajoute le travail opérationnel. Connaître son client, conserver les clés ou déléguer la garde, réconcilier le registre tokenisé avec l’agent de transfert, traiter un dividende, un vote, un split, un halt : autant d’étapes que les infrastructures historiques ont industrialisées depuis des décennies. Les nouvelles venues doivent reproduire cette fiabilité tout en innovant. Pendant l’apprentissage, les institutions hésitent. Elles n’aiment pas les processus à double saisie, les incertitudes de responsabilité et les règles encore expérimentales.
Pourquoi la demande intérieure peut rester faible au début
- L’accès aux actions NMS est déjà simple, rapide et peu coûteux.
- Le hors-séance existe déjà chez de nombreux courtiers.
- Les pools AMM peuvent afficher des prix moins compétitifs hors heures de pointe.
- Les émetteurs peuvent bloquer la tokenisation dans le délai de trente jours.
- Les plafonds de lignes et de volumes bridant l’effet de réseau.
Les Perpétuels Racontent Une Autre Histoire De Demande
Là où le jeton d’action patine auprès du public américain, les contrats perpétuels montrent une dynamique différente, surtout du côté des traders crypto qui veulent une exposition aux sociétés cotées sans devenir actionnaires. TD Cowen a examiné un instantané des flux liés à Nvidia sur Binance. Les futures perpétuels y généraient 96 % du notionnel, contre 4 % pour les produits spot. L’écart est brutal. Il dit quelque chose de simple : beaucoup d’utilisateurs veulent le prix, le levier et la continuité, pas le bulletin de vote ni le dividende.
Un perpétuel n’a pas d’échéance fixe. Des paiements de financement récurrents visent à coller le contrat au sous-jacent. Le levier permet de contrôler une position plus large avec moins de capital, au prix d’un risque de liquidation plus élevé lorsque le marché tourne. Pour une population habituée aux dérivés crypto, ce langage est familier. Pour un gérant long only, il est presque étranger. D’où la coexistence de deux demandes qui ne se recouvrent que partiellement.
À mesure que nous précisons le tableau, nous voyons dans les futures perpétuels le récit de demande le plus solide.
Reid Noch, TD Cowen
Les dépôts récents confortent cette lecture. Le 18 septembre, Coinbase a soumis des propositions portant sur plus de cinquante perpétuels actions, liés notamment à Nvidia, Microsoft et Tesla. La plateforme vise une négociation vingt-quatre heures sur vingt-quatre du lundi au vendredi, si les régulateurs américains donnent leur feu vert. Ces produits offriraient une exposition levéragée au prix, sans droits de vote, sans dividendes et sans propriété des actions visées. Aucune date de lancement ni spécifications définitives n’ont été annoncées. Le dossier reste sous revue.
Plus tôt en septembre, Ondo Finance a demandé à la SEC et à la Commodity Futures Trading Commission d’appliquer aux perpétuels actions les règles déjà connues des security futures. Sa filiale basée au Panama aurait traité environ 8 milliards de dollars de volume cumulé en six semaines environ, selon les dossiers réglementaires d’Ondo. La plateforme offshore règle en stablecoins et demeure inaccessible aux utilisateurs américains. Beaucoup de ses contrats référencent pourtant des sociétés cotées aux États-Unis, ce qui permet à des traders non américains éligibles de suivre ces cours sans ouvrir un compte-titres classique.
Spot Tokenisé Contre Dérivé : Deux Promesses Qui Ne Se Valent Pas
Il faut insister sur la distinction, car le débat public les mélange trop souvent. Une action tokenisée éligible au régime SEC vise à faire du détenteur un actionnaire, avec les droits qui vont avec. Un perpétuel vise à répliquer le mouvement de prix. L’un s’inscrit dans le droit des sociétés et dans le registre. L’autre s’inscrit dans la logique des dérivés, du financement et du levier. Les deux peuvent coexister. Ils ne répondent pas au même besoin.
Pour un fonds qui doit voter en assemblée, encaisser le dividende et figurer sur le registre, le perpétuel est inutile. Pour un trader qui veut exprimer une vue intraweek sur Nvidia avec un levier, le jeton d’action pleinement adossé peut sembler lourd, lent, trop « cash equity ». TD Cowen ne dit pas que la tokenisation est morte. Il dit que, sur le territoire américain, le produit qui capte aujourd’hui l’appétit visible n’est pas celui que beaucoup de narratifs crypto mettent en avant.
Cette bifurcation a des conséquences de design. Les plateformes qui misent tout sur le spot tokenisé devront justifier un mieux-disant : règlement plus rapide, horaires utiles, fractionnement réel, intégration DeFi propre, coûts totaux inférieurs. Celles qui misent sur les perpétuels devront affronter un autre mur : la qualification juridique, la protection de l’investisseur de détail, le risque de liquidation et la question, déjà politique, du levier sur des noms emblématiques de la cote américaine.
Ce Que Les Institutions Regardent Avant De Bouger
Les gérants ne décident pas sur un communiqué. Ils regardent la liquidité affichée et la liquidité réelle, le risque de contrepartie, la qualité de la garde, la clarté fiscale, la capacité à exercer les droits, la réconciliation avec le dépositaire et la continuité opérationnelle en cas de bug ou de halt. Une exemption de cinq ans peut rassurer sur l’intention du régulateur. Elle ne supprime pas la liste de contrôle interne.
Le plafonnement des volumes, dans cette optique, est ambivalent. Il limite le risque systémique et l’emballement. Il empêche aussi l’effet boule de neige qui rendrait le lieu tokenisé assez profond pour séduire les desks. Un marché expérimental trop petit reste un marché expérimental. Les teneurs de marché y engagent moins de capital. Les fourchettes restent plus larges. Le cercle vicieux de la liquidité s’enclenche.
Les discussions avec les émetteurs ajoutent une couche politique interne. Une direction financière n’a pas forcément envie de voir circuler une représentation tokenisée de son capital sur une infrastructure qu’elle ne contrôle pas, même si les droits sont formellement préservés. La notification de trente jours n’est pas qu’une formalité. C’est un droit de veto culturel autant que juridique. Tant que ce veto sera utilisé, ou simplement brandi, le catalogue de titres tokenisés restera étroit. Un catalogue étroit attire moins d’investisseurs. Moins d’investisseurs, moins de liquidité. La boucle se referme.
Figure, Un Laboratoire Déjà Sous Nos Yeux
Le cas Figure mérite qu’on s’y arrête plus longuement, non parce qu’il clôt le débat, mais parce qu’il le rend concret. Ici, on ne compare pas une théorie à une autre. On compare deux rails d’un même émetteur, l’un coté Nasdaq, l’autre natif blockchain, avec une prétention d’équivalence économique et de gouvernance. Le résultat observé sur la fenêtre étudiée est sans appel : 99,9 % du notionnel reste du côté FIGR.
Plusieurs lectures sont possibles. Les habitudes de courtage sont tenaces. Les indices, les primes de courtage, les collatéraux acceptés par les primes brokers, les mandats des fonds, les outils de conformité : tout cela gravite encore autour de la cote traditionnelle. Un titre blockchain, même bien conçu, doit vaincre cette inertie. L’inertie n’est pas une insulte à l’innovation. C’est le fonctionnement normal d’un marché profond.
On peut aussi y voir un problème d’écosystème. Si peu de contreparties tiennent le jeton, si peu de protocoles l’acceptent, si peu de rapports le couvrent, le titre onchain reste un objet de curiosité. La curiosité ne fait pas la liquidité. Figure, précisément parce qu’elle est crypto-adjacente, aurait dû être un cas favorable. Que le rail Nasdaq domine encore à ce point donne du poids à la prudence de TD Cowen pour le reste de la cote.
Le Public International N’a Pas Les Mêmes Incentives
Le diagnostic de demande limitée vaut surtout pour les États-Unis. Ailleurs, le tableau change. Un trader hors des États-Unis n’a pas toujours un accès simple, bon marché et réglementairement clair aux actions NMS. Les fuseaux horaires, les comptes non-résidents, les frictions bancaires et les interméditions multiples peuvent rendre séduisante une exposition en stablecoins, fût-elle dérivée et dépourvue de droits sociaux.
C’est pourquoi les volumes offshore de perpétuels actions peuvent enfler sans contredire TD Cowen. Ils ne mesurent pas le même objet. Ils mesurent l’appétit pour le sous-jacent américain vu depuis d’autres juridictions, souvent avec levier, souvent sans actionnariat. L’erreur serait d’importer ces chiffres pour conclure que New York « veut » des actions tokenisées. New York a déjà l’action. Ce qu’elle n’a pas encore, c’est une raison impérieuse de la déplacer onchain.
Cette géographie de la demande devrait orienter les stratégies. Une plateforme américaine qui copie un produit pensé pour Manille, Lagos ou São Paulo risque de viser le mauvais client. Une plateforme mondiale qui ignore les droits d’émetteur et le registre officiel risque de se heurter au cadre SEC dès qu’elle veut servir le public américain. Le même mot, « action tokenisée », recouvre désormais plusieurs réalités juridiques. Les confondre, c’est se tromper de marché.
Ce Que La Tokenisation Peut Encore Apporter, Malgré Tout
Écarter un emballement n’oblige pas à écarter toute utilité. La tokenisation peut, à terme, raccourcir le cycle de règlement, faciliter la composition avec d’autres actifs numériques, automatiser certaines opérations sur titres et ouvrir des plages horaires réellement utiles pour des flux internationaux. Elle peut aussi, si le registre et l’agent de transfert s’alignent, réduire certaines réconciliations coûteuses. Rien de tout cela n’est magique. Tout cela est contingent.
Pour que ces gains existent, il faut d’abord que les jetons soient de vrais titres, pas des ombres de prix. Le cadre SEC pousse dans cette direction. Il impose la substance actionnariale. C’est plus exigeant que de lancer un tracker offshore. C’est aussi plus lent. Les cinq années d’exemption ressemblent à une période d’apprentissage collectif : places, émetteurs, agents de transfert, dépositaires, régulateur, investisseurs.
Durant cette période, les indicateurs à suivre ne sont pas seulement les communiqués. Ce sont le nombre d’émetteurs qui refusent, le nombre de lignes réellement ouvertes, l’écart de prix entre le pool et la séance officielle, la part de volume après 16 h, la capacité à gérer un dividende ou un vote sans incident, et la comparaison persistante avec les perpétuels. Si ces indicateurs restent médiocres, la note de TD Cowen aura simplement décrit, tôt, une évidence de marché.
Coinbase, Ondo Et La Bataille Du Récit Réglementaire
Les initiatives de Coinbase et d’Ondo montrent que l’industrie n’attend pas sagement que le spot tokenisé s’impose. Elle multiplie les portes d’entrée vers l’exposition actions. D’un côté, une grande plateforme américaine cherche à inscrire des perpétuels dans le paysage domestique, sous revue. De l’autre, un acteur qui a déjà vu des volumes offshore importants demande que l’on branche ces contrats sur des règles de security futures déjà connues.
Ces démarches ne prouvent pas que le régulateur dira oui. Elles prouvent que la demande observable, celle qui se traduit en notionnel, se concentre aujourd’hui sur le dérivé. Reid Noch le formule sans détour : le récit de demande le plus solide, dans l’état actuel des flux, est celui des perpétuels. Les plateformes, selon TD Cowen, devraient continuer d’ajouter ces produits, aux États-Unis comme ailleurs, en s’appuyant sur l’appétit de détail pour le levier.
Le levier, précisément, est le point de bascule politique. Il attire le volume. Il attire aussi la supervision. Un produit qui permet de contrôler une exposition large à Tesla ou Microsoft avec peu de capital posera tôt ou tard la question de l’investisseur particulier, des liquidations en cascade et de la publicité. Le spot tokenisé pleinement adossé est plus lent à décoller. Il est aussi, sur le papier, plus proche de l’action ordinaire. Deux risques, deux calendriers, deux conversations avec Washington.
Une Lecture Plus Large De La Structure De Marché
Derrière le débat tokenisé se joue une question ancienne : que gagne-t-on à changer le rail de négociation d’un actif déjà extrêmement liquide ? Pour le bitcoin au début des années 2010, le rail nouveau créait l’actif. Pour une action NMS en 2026, l’actif existe, le prix existe, le droit existe, le public existe. Le rail nouveau doit donc voler de la part de marché à un oligopole d’infrastructures extrêmement rodées. C’est une tout autre guerre.
Les marchés actions américains ont absorbé le decimalisation, la montée de l’électronique, les dark pools, le retail wholesale, les ETF, le hors-séance partiel. Ils peuvent absorber une expérimentation tokenisée. Les absorber n’est pas les remplacer. TD Cowen décrit moins un échec annoncé qu’une hiérarchie des convenances. Tant que le mieux-disant n’est pas mesurable dans le spread, dans le coût total et dans les droits réellement exercés, le statu quo l’emporte.
Il faut aussi parler d’attention. Les équipes marché des émetteurs, les juristes, les relations investisseurs ont un temps limité. Une notification de tokenisation arrive dans une file déjà chargée de buybacks, de guidance, de contentieux et de reporting. Si le bénéfice stratégique n’est pas évident, le dossier glisse en bas de pile, puis vers le refus poli. Le droit de s’opposer en trente jours transforme cette inertie organisationnelle en variable de marché.
Risques D’exécution, Halts Et Promesse Du 24/7
La continuité affichée des lieux onchain se heurte à une règle simple du régime d’exemption : si la place principale halt le titre, le jeton halt aussi. C’est cohérent du point de vue de la protection de l’investisseur. C’est aussi un rappel que le marché tokenisé n’est pas un univers parallèle. Il reste satellite du marché officiel. On ne fuit pas une suspension de cotation en passant sur un AMM. On la subit deux fois, ou du moins on la subit aussi.
Cette satellite dépendence a une vertu. Elle évite qu’un pool illiquide continue d’afficher un prix fantôme pendant qu’une information majeure circule et que la cote principale est gelée. Elle a un coût. Elle réduit l’argument marketing du « toujours ouvert ». Le dimanche, peut-être. Pendant un halt de volatilité un mardi à 14 h, non. Les investisseurs américains qui ont déjà vécu des interruptions savent que ces moments sont précisément ceux où l’on voudrait un autre lieu. Le cadre, volontairement, ferme cette porte.
Reste le week-end. Là, l’ouverture onchain peut avoir un sens pour des flux globaux, des réactions à des nouvelles internationales, des ajustements de couverture. Encore une fois, tout dépend du prix. Un week-end ouvert avec trois pourvoyeurs de liquidité n’est pas un marché. C’est une vitrine. TD Cowen met en garde contre la confusion entre disponibilité technique et qualité de marché. Cette confusion a déjà coûté cher dans d’autres segments de la crypto.
Ce Que Les Épargnants Et Les Professionnels Devraient Retenir
Pour un particulier américain, la leçon immédiate est prosaïque. Nul besoin de courir vers un jeton d’action sous prétexte qu’une exemption existe. Le compte-titres actuel fait déjà le travail essentiel. Si une offre tokenisée apparaît, la checklist reste celle de toujours : qui garde l’actif, quels droits sont réellement attachés, que se passe-t-il en cas de halt, de bug, de faillite d’opérateur, comment sont versés les dividendes, comment on vote, quel est le coût all-in.
Pour un particulier hors des États-Unis, la leçon est différente. L’offre qui l’attire aujourd’hui a plus de chances d’être un dérivé qu’un titre tokenisé pleinement adossé. Le confort d’accès ne doit pas masquer l’absence de droits et le risque de levier. Un contrat qui suit Nvidia n’est pas une action Nvidia. La phrase est simple. Elle évite des malentendus coûteux.
Pour un professionnel, la note de TD Cowen fonctionne comme un filtre anti-narratif. Elle rappelle que la structure de marché américaine n’est pas un désert en attente d’oasis blockchain. C’est un système dense. Toute innovation doit y gagner sa place par la friction en moins, pas par le vocabulaire en plus. Les cinq prochaines années diront si les venues tokenisées savent produire cette friction en moins, ou si elles resteront un compartiment de niche à côté d’un océan de volume classique et d’un golfe de dérivés.
Repères à garder en tête
- Exemption SEC de cinq ans, avec plafonds et droits actionnariaux obligatoires.
- Droit d’opposition de l’émetteur dans les trente jours suivant la notification.
- Chez Figure, 99,9 % du notionnel observé est resté sur l’action Nasdaq.
- Sur un instantané Binance lié à Nvidia, 96 % du notionnel passait par les perpétuels.
- Coinbase a déposé un projet de plus de cinquante perpétuels actions, encore sous revue.
Une Expérience Utile, Pas Encore Un Basculement
On peut tenir les deux idées en même temps. Oui, la SEC a ouvert une voie inédite, encadrée, temporaire, exigeante sur les droits. Oui, TD Cowen a raison de tempérer les attentes de demande intérieure à court terme. L’histoire des marchés est pleine d’infrastructures brillantes qui ont mis des années à trouver leur client, et d’autres qui n’ont jamais dépassé le stade de la démonstration. Les actions tokenisées américaines entrent dans cette zone grise où tout reste à prouver.
Le signal le plus honnête, aujourd’hui, n’est pas le communiqué d’exemption. C’est le couple de chiffres que la note met en regard : presque tout le flux Figure du côté Nasdaq, presque tout le flux Nvidia du côté perpétuel. Entre les deux, le spot tokenisé cherche encore sa raison d’être pour l’investisseur qui habite déjà le marché le plus liquide de la planète. Tant que cette raison d’être ne sera pas visible dans les carnets et dans les pools, Wall Street regardera, notera, et restera, pour l’essentiel, là où elle exécute déjà.
Les cinq années qui s’ouvrent ne seront donc pas un référendum sur la blockchain. Elles seront un test d’utilité marginale. Améliore-t-on le prix, le règlement, l’exercice des droits, l’accès international, la résilience opérationnelle ? Si oui, la demande viendra, y compris aux États-Unis, peut-être d’abord par les flux globaux et les collatéraux, ensuite par le cœur de la séance. Si non, les actions resteront là où elles sont, et les traders continueront d’exprimer leurs vues ailleurs, sur des contrats qui n’ont jamais prétendu faire d’eux des actionnaires.
Voilà le paysage, moins spectaculaire que certains titres, plus fidèle aux microstructures. Une porte réglementaire s’est ouverte. Le public américain, selon TD Cowen, n’est pas encore pressé de la franchir. Les émetteurs non plus, à de rares exceptions près. Les volumes, eux, ont déjà choisi une autre file d’attente. Il reste à savoir si les prochaines itérations du spot tokenisé sauront inverser cette hiérarchie, ou si elles se contenteront d’occuper, proprement, un laboratoire de cinq ans au bord du marché le plus efficace du monde.


